

10月も深まり、朝晩の冷え込みが増してきました。年金支給月でもあるこの時期は、家計を見直すきっかけになる方も多いのではないでしょうか。
物価や光熱費の負担が続く中、「自分の年金額は平均と比べてどうなのだろう」と気になる方もいるはずです。
厚生年金は、働き方や加入期間によって金額に大きな差が出る制度です。平均受給額を知ることは、これからの生活設計を考えるうえで大切な手がかりになります。
今回は、厚生年金の平均月額を紹介しながら、今のシニア世代がどれくらい受け取っているのかを見ていきます。この機会に、自分の年金と向き合い、今後の家計管理や生活設計に役立ててください。
1. 【日本の年金制度】2階建て+企業・個人年金も
日本の年金制度は「2階建て」と言われる場合と「3階建て」と言われる場合がありあります。
公的年金制度に当たる「国民年金(基礎年金)」と、上乗せ部分の「厚生年金」にフォーカスすれば「2階建て」です。
一方でさらに上乗せする形で企業年金や個人年金に加入する機会があるため、この部分を含めて「3階建て」と呼ぶケースもあります。
公的年金と、企業・個人年金の制度の基本を確認していきましょう。
1.1 日本の公的年金制度は2階建て

【1階部分】国民年金(基礎年金)
- 加入対象:原則として日本に住む20歳から60歳未満のすべての人
- 保険料:全員定額、ただし年度ごとに改定される(※1)
- 受給額:保険料を全期間(480カ月)納付した場合、65歳以降で満額の老齢基礎年金(※2)を受給できる。未納期間分に応じて満額から差し引かれる
※1 国民年金保険料:2025年度月額は1万7510円
※2 国民年金(老齢基礎年金)の満額:2025年度月額は6万9308円
【2階部分】厚生年金
- 加入対象:会社員や公務員、またパートなどで特定適用事業所(※3)に働き一定要件を満たす人が、国民年金に上乗せで加入
- 保険料:収入に応じて(上限あり)決定される(※4)
- 受給額:加入期間や納付済保険料により、個人差が出る
2階部分の厚生年金は、会社員や公務員が国民年金に上乗せして加入します。国民年金と厚生年金では、加入対象や年金保険料の決定方法、そして受給額の計算方法などが異なります。
そのため、老後に受け取る年金額にも、その方の加入状況や収入によって差が生まれます。
また、公的年金額は物価や現役世代の賃金の変動に応じて毎年度見直される仕組みとなっている点も重要なポイントです。
※3 特定事業所:1年のうち6カ月間以上、適用事業所の厚生年金保険の被保険者(短時間労働者は含まない、共済組合員を含む)の総数が51人以上となることが見込まれる企業など
※4 厚生年金の保険料額:標準報酬月額(上限65万円)、標準賞与額(上限150万円)に保険料率をかけて計算される
1.2 企業年金・個人年金を加味すると3階建て
「公的年金だけではゆとりある老後生活が送れない」と悩む方も少なくありません。
老後の収入に不安な方は、企業年金や個人年金といった第3の年金を活用するのも一つの方法です。
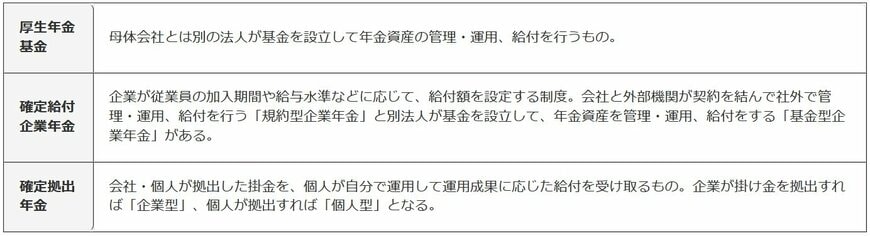
3階部分:企業年金・個人年金2/7
出所:筆者作成
これらの年金は、公的年金に上乗せする形で加入できます。企業年金は、勤務先企業の福利厚生の一環として制度が用意されています。
自動的に加入する場合と希望制とで制度は企業によって異なるので、加入したい方は所属先に確認してみてください。
また、個人年金は、自らの判断で金融機関や保険会社などと契約して加入します。
代表的なものは「iDeCo」で、個人型の確定拠出年金のひとつです。個人型の確定拠出年金は、自分で運用するファンドや掛金を指定出来て、かつ自分が拠出した資金の運用成果は、一部の報酬等を差し引いたのち自分が受け取れる制度です。
以上の3階建ての年金制度を有効活用して老後にゆとりある生活を送れるよう、早いうちから準備を進めておきましょう。
2. 【年金】2025年度は「1.9%の増額」国民年金・厚生年金はいくらもらえる?
公的年金の金額は、賃金や物価の動向を踏まえ、年度ごとに改定されます。2025年度分は、前年度より+1.9%、3年度連続のプラス改定となりました。
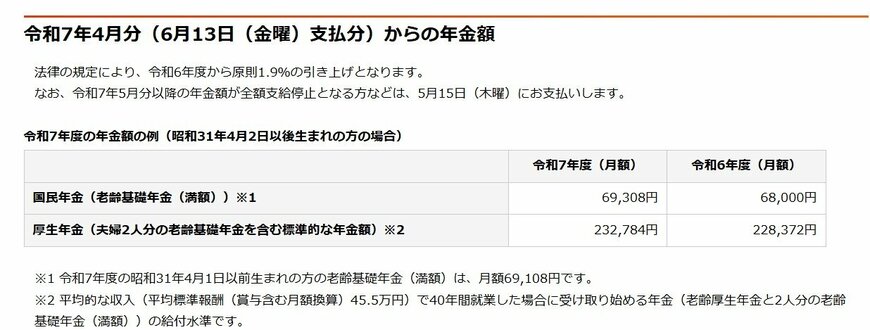
- 国民年金(老齢基礎年金(満額)):6万9308円(1人分 ※1)
- 厚生年金:23万2784円(夫婦2人分※2)
※1 昭和31年4月1日以前生まれの方の老齢基礎年金(満額1人分)は、月額6万9108円(対前年度比+1300円)です。
※2 男性の平均的な収入(平均標準報酬(賞与含む月額換算)45万5000円)で40年間就業した場合に受け取り始める年金(老齢厚生年金と2人分の老齢基礎年金(満額))の給付水準です。
国民年金のみの場合、満額(※3)でも月額で7万円弱です。繰下げ受給(※4)の上限年齢である75歳まで受給を待機したとしても、月額13万円に届かないことになります。
※3 国民年金(老齢基礎年金)の満額:国民年金保険料を480カ月納付した場合に、65歳から受け取れる年金額
※4 繰下げ受給:老齢年金の受給開始年齢を66歳~75歳までの間に後ろ倒しする制度。「繰下げ月数×0.7%」の増額率が適用され、75歳で受給開始した場合の増額率は84%。
3. 12月15日に厚生年金「30万円(月額15万円)」もらえる人は何パーセントいる?
厚生労働省年金局「令和5年度 厚生年金保険・国民年金事業の概況」によると、厚生年金の男女全体の平均月額は「14万6429円」です。
なお、この金額には1階部分の国民年金(老齢基礎年金)の月額部分が含まれています。
受給額ごとの人数分布は以下のとおりです。
3.1 厚生年金の受給額ごとの受給権者数
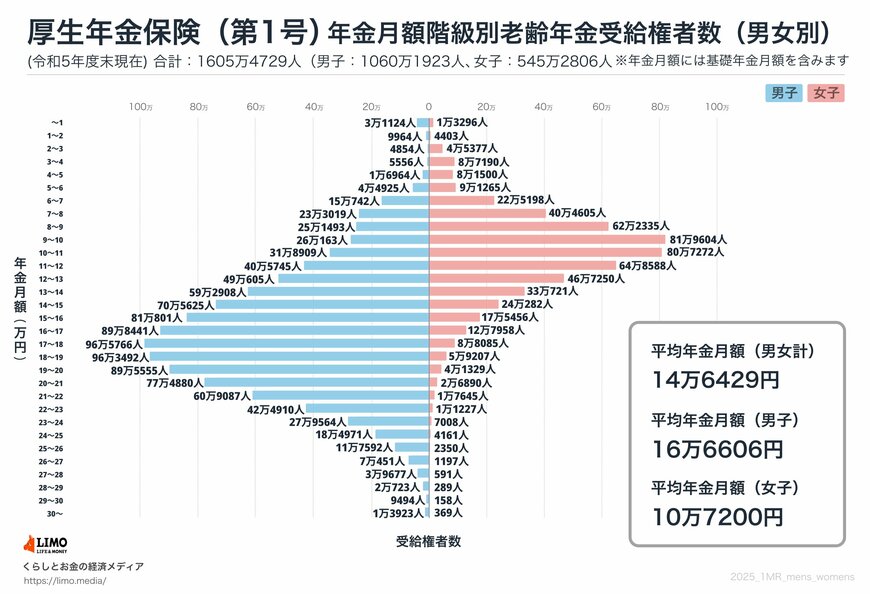
- 1万円未満:4万4420人
- 1万円以上~2万円未満:1万4367人
- 2万円以上~3万円未満:5万231人
- 3万円以上~4万円未満:9万2746人
- 4万円以上~5万円未満:9万8464人
- 5万円以上~6万円未満:13万6190人
- 6万円以上~7万円未満:37万5940人
- 7万円以上~8万円未満:63万7624人
- 8万円以上~9万円未満:87万3828人
- 9万円以上~10万円未満:107万9767人
- 10万円以上~11万円未満:112万6181人
- 11万円以上~12万円未満:105万4333人
- 12万円以上~13万円未満:95万7855人
- 13万円以上~14万円未満:92万3629人
- 14万円以上~15万円未満:94万5907人
- 15万円以上~16万円未満:98万6257人
- 16万円以上~17万円未満:102万6399人
- 17万円以上~18万円未満:105万3851人
- 18万円以上~19万円未満:102万2699人
- 19万円以上~20万円未満:93万6884人
- 20万円以上~21万円未満:80万1770人
- 21万円以上~22万円未満:62万6732人
- 22万円以上~23万円未満:43万6137人
- 23万円以上~24万円未満:28万6572人
- 24万円以上~25万円未満:18万9132人
- 25万円以上~26万円未満:11万9942人
- 26万円以上~27万円未満:7万1648人
- 27万円以上~28万円未満:4万268人
- 28万円以上~29万円未満:2万1012人
- 29万円以上~30万円未満:9652人
- 30万円以上~:1万4292人
厚生年金を月額15万円以上受給している人は、全体の半分に満たない47.6%です。厚生年金を受給していない人も含めて計算すると、この割合はさらに低くなります。
4. 【シニアの暮らし向き】半数以上が「生活苦しい」
厚生労働省「2024(令和6)年 国民生活基礎調査の概況」から、高齢者世帯(※)の生活意識に関するリアルな結果を見ていきます。
※高齢者世帯:65歳以上の者のみで構成するか、又はこれに18歳未満の者が加わった世帯
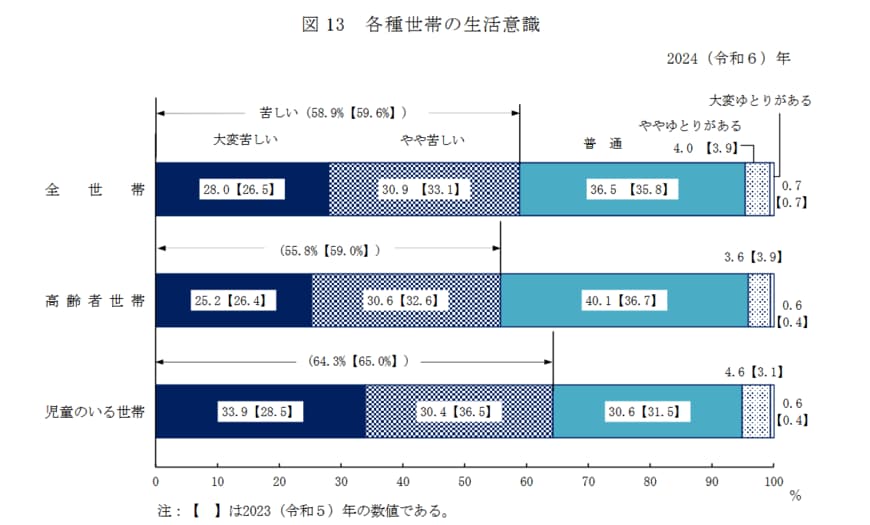
4.1 高齢者世帯の生活意識
- 大変苦しい:25.2%
- やや苦しい:30.6%
- 普通:40.1%
- ややゆとりがある:3.6%
- 大変ゆとりがある:0.6%
この調査結果からは、シニア世帯の暮らし向きが、経済状況によって大きく3つの層に分かれている様子が見えてきます。
まず、半数以上(55.8%)が「大変苦しい」「やや苦しい」と回答し、日々の生活に経済的な厳しさを感じています。
その一方で、「ややゆとりがある」「大変ゆとりがある」と回答した世帯は合計してもわずか4.2%。経済的な余裕を実感できているシニア世帯はごく一握りのようです。
そして、これら両者の中間にあたるのが、40.1%を占める「普通」と回答した層です。この割合は「苦しい」層には及ばないものの、「ゆとりがある」層を大きく上回りました。
経済的な余裕があるとは言えないものの、堅実に暮らす一定数のシニア世帯が、厚い中間層を形成している様子もうかがえます。
4.2 年金だけで暮らしている世帯は約43%
厚生労働省が公表した「2024(令和6)年 国民生活基礎調査の概況」から、高齢者世帯(※)の収入の実態を見ていきましょう。

高齢者世帯全体の平均的な所得構成を見ると、収入の63.5%を「公的年金・恩給」が占めており、次いで仕事による収入である「稼働所得」が25.3%、「財産所得」が4.6%となっています。
しかし、これはあくまで全体の平均値です。
「公的年金・恩給を受給している世帯」に絞ると、収入のすべてが「公的年金・恩給」である世帯が43.4%にものぼることがわかっています。
このようにシニア全体で見れば稼働所得なども一定の割合を占めていますが、年金受給世帯に絞ると、その半数近くが公的年金収入のみに頼って生活しているという実態が浮き彫りとなっています。
※高齢者世帯:65歳以上の者のみで構成するか、又はこれに18歳未満の者が加わった世帯
老後に悠々自適な生活を送りたい方は、以上のような状況を踏まえて、充分な資産を築く必要があります。
資産形成に自信がないということであれば、老後も働けるように健康を維持するというのも一つの方法です。
5. 「iDeCo」を活用してゆとりある老後生活を実現しよう
二階建ての年金だけでは足りないなら、任意で加入できる「iDeCo」を活用しましょう。
iDeCoは、個人型確定拠出年金のひとつで、自分で掛け金や運用先を決められます。
投資信託などの金融商品を自分で選び、運用する仕組みです。60歳未満では原則引き出せないため、途中でうっかり使ってしまう心配もありません。
5.1 月々の拠出可能額
拠出可能額は、それぞれの状況によって異なります。基本的な条件は次のとおりです。(出所:厚生労働省「iDeCoの概要」)
- 国民年金第1号被保険者(自営業者等):6万8000円/月。国民年金基金の掛金、または国民年金の付加保険料を納付している場合は、それらの額を控除した額
- 国民年金第2号被保険者(厚生年金保険の被保険者)
企業年金等(確定給付型の年金※1及び企業型DC)に加入していない場合(公務員を除く):2万3000円/月
企業年金等(確定給付型の年金(他制度)※1・企業型DCのみ)に加入している場合(公務員を含む):2万円/月(ただし、企業型DCの事業主掛金額と他制度ごとの掛金相当額※2の合計額が5万5000円の範囲内)
※1 確定給付型の年金(他制度)とは、確定給付企業年金(DB)、厚生年金基金、石炭鉱業年金基金、国家公務員共済組合、地方公務員共済組合、私立学校教職員共済制度をいう
※2 企業型DCの事業主掛金額は、企業型DC加入者ウェブサイトに表示されている。確定給付企業年金(DB)、厚生年金基金の他制度掛金相当額は、各規約に記載され、加入者に周知されている。それ以外の他制度掛金相当額は告示で次のとおり定められている。国家公務員共済組合:8,000円、地方公務員共済組合:8,000円、私立学校教職員共済制度:7,000円、石炭鉱業年金基金:9,000円 - 国民年金第3号被保険者(専業主婦(主夫)等):2万3000円/月
- 国民年金任意加入被保険者:6万8000円/月
※国民年金基金の掛金、または国民年金の付加保険料を納付している場合は、それらの額を控除した額
状況により月々2万円~6万円程度の拠出が可能です。数十年間継続しておけば、まとまった資産ができ、老後の収入を補ってくれる効果が期待できます。
5.2 給付
給付は原則60歳から始まり、一時金もしくは年金で受け取ることができます。
年金の場合は5年~20年で受取期間を選択可能です。なお一定の障害状態になった場合は障害給付金として繰り上げて給付を受けられます。また死亡時には死亡一時金としてまとめて受け取る仕組みです。
5.3 運用先
基本的には保険や投資信託、定期預金などから構成されます。投資信託を活用すれば、国内外の株式や債券などさまざまな有価証券に実質的に投資が可能です。
取扱う金融機関ごとに、運用できるファンドのラインナップが異なります。
ラインナップの充実度も異なるため、金融機関のiDeCoの情報を確認したうえで、自分にあった運用ができる金融機関で加入しましょう。
5.4 税制面でのメリット
iDeCoは、一般の課税口座による投資と比べて、複数の税制メリットがあるのが特徴です。
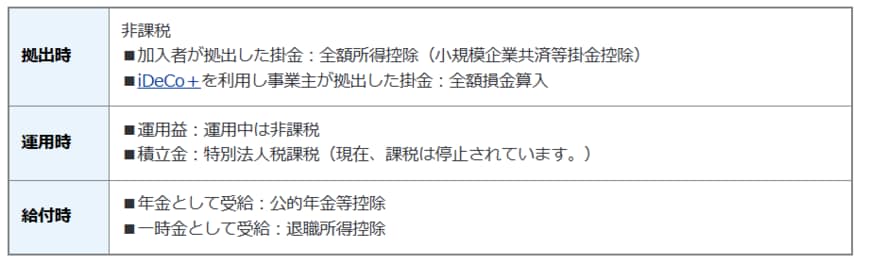
拠出時には掛金が全額所得控除となります。毎年の所得が下がって所得税・住民税を抑える効果を持ちます。さらに運用期間中は非課税で、運用益は自動的に再投資されます。
給付時には「年金として受け取る場合:公的年金等控除」「一時金として受け取る場合:退職所得控除」が適用されます。たとえば退職所得は次のような式で計算され、給与所得等と比べて実態の収入対して所得を抑えられる制度です。
退職所得控除の金額の計算
- 20年以下:40万円 × 勤続年数 (最低80万円)
- 20年超 800万円 + 70万円 × (勤続年数 - 20年)
そのうえで、退職所得の金額は次のように計算します。
(収入金額(源泉徴収される前の金額) - 退職所得控除額) × 1 / 2 = 退職所得の金額
すなわち控除で所得が減少したうえで、さらに所得を半分にする税制となっています。iDeCoは退職所得控除が適用できるという点で、節税効果ももつ年金制度といえます。
6. まとめにかえて
厚生年金の平均月額を知ることで、自分の年金がどのくらいの位置にあるのかをざっくり把握できます。ただし、実際の受取額は働き方や加入期間、ボーナスの有無などによって大きく変わります。
平均額だけにとらわれず、自分の年金記録を正確に確認することが大切です。
公的年金は、老後の生活を支える大切な柱。将来の安心のためにも、今のうちから情報を整理し、必要なら私的年金や貯蓄も検討しておきましょう。
まずは「ねんきんネット」で、ご自身の年金見込み額をチェックするところから始めてみませんか。


参考資料
- 厚生労働省「iDeCoの概要」
- 厚生労働省年金局「令和5年度 厚生年金保険・国民年金事業の概況」
- 日本年金機構「公的年金制度の種類と加入する制度」
- 日本年金機構「令和7年4月分からの年金額等について」
- 厚生労働省「2024(令和6)年 国民生活基礎調査の概況」
- 厚生労働省「2024(令和6)年 国民生活基礎調査の概況」用語の説明
中本 智恵


