


日中の強い日差しがやわらぎ、夕暮れの空にはどこかもの悲しい茜色が広がる季節となりました。
さて、公的年金を受給されている方にとって、今月は2か月に一度の年金支給月です。10月15日(水)には、8月分と9月分の年金がそれぞれの口座へ振り込まれます。
高齢化が急速に進む現代社会では、「将来、本当に年金を受け取ることができるのだろうか」という不安の声が年々高まっています。
とくに、会社員として厚生年金に加入している方の場合、加入期間や給与の推移によって受給額が大きく変わるため、「自分はいくらもらえるのか」「老後の生活は成り立つのか」を具体的にイメージしづらいのが現状です。
そこで本記事では、日本の労働者層の中でも多い「平均年収500万円」の会社員をモデルケースとして、公的年金の受給額を試算しました。
老後への漠然とした不安を少しでも軽くし、将来設計を考えるきっかけとして、ぜひこのシミュレーション結果をご活用ください。
1. 公的年金「厚生年金と国民年金」のしくみを確認
日本の公的年金には、老齢年金の他、ケガや病気で仕事や生活などが制限されるようになった場合に受給できる「障害年金」、一家の生計の担い手にまさかのときがあった場合に受給できる「遺族年金」という、3つの保障機能があります。
「年金」と聞くと、リタイア後に受け取る「老齢年金」をイメージする人が多いかもしれませんね。
1.1 年金制度は「国民年金+厚生年金」の2階建て構造
「2階建て構造」と呼ばれるそのしくみは、1階部分の「国民年金(基礎年金)」と2階部分の「厚生年金」から成り立ち、現役時代の働き方や過ごし方が、将来の年金水準を大きく左右する性質を持っています。
ここでは、「国民年金」と「厚生年金」の基本とあわせて、それぞれの「老齢年金の受給額」についても整理しておきましょう。

1.2 1階部分《国民年金》
加入対象者は?
- 原則として日本に居住する20歳から60歳未満の全員(職業や国籍は問わない)
年金保険料は?
- 全員一律、ただし年度ごとに改定あり(※1)
老齢年金の受給額は?
- 保険料を全期間(480カ月)納付すれば、65歳以降で満額(※2)の老齢基礎年金を受給できる
※1 国民年金保険料:2025年度月額は1万7510円
※2 国民年金(老齢基礎年金)の満額:2025年度月額は6万9308円
1.3 2階部分《厚生年金》
加入対象者は?
- 会社員や公務員、またパート等で特定適用事業所(※3)に働き一定要件を満たした人(国民年金に上乗せで加入)
年金保険料は?
- 収入に応じて(上限あり)変わる(※4)
老齢年金の受給額は?
- 加入期間や納付した保険料により個人差が出る
このように、国民年金と厚生年金では、加入対象となる人、年金保険料の決まり方、老齢年金額の計算方法などが異なります。
そのため、現役時代の年金加入履歴により、実際に受け取る老齢年金額にはおのずと個人差が出てくるのです。
※3 特定適用事業所:1年のうち6カ月間以上、適用事業所の厚生年金保険の被保険者(短時間労働者は含まない、共済組合員を含む)の総数が51人以上となることが見込まれる企業など
※4 厚生年金の保険料額:標準報酬月額(上限65万円)、標準賞与額(上限150万円)に保険料率をかけて計算される
2. 【厚生年金】38年間「平均年収500万円」で働いた!老後は年金を「月いくら」受給できる?
平均年収500万円・勤続年数38年の人が受け取る年金額をシミュレーションしました。
シミュレーションの結果、厚生年金(国民年金を含む)は月額約16万6200円となりました。
2.1 厚生年金の受給額の計算式
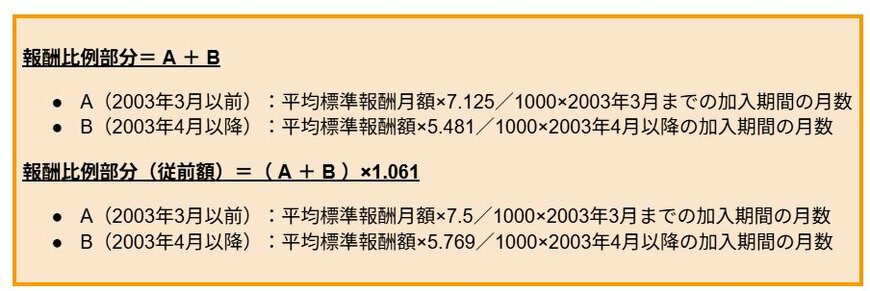
報酬比例部分= A + B
A(2003年3月以前):平均標準報酬月額×7.125/1000×2003年3月までの加入期間の月数
B(2003年4月以降):平均標準報酬額×5.481/1000×2003年4月以降の加入期間の月数
報酬比例部分(従前額)=( A + B )× 1.061
A(2003年3月以前):平均標準報酬月額×7.5/1000×2003年3月までの加入期間の月数
B(2003年4月以降):平均標準報酬額×5.769/1000×2003年4月以降の加入期間の月数
どちらかの式によって算出されます。また加入の時期によって計算式が異なるため、ここでは2003年4月以降に加入したとして試算します。
2.2 試算条件
- 年収500万円から平均標準報酬額は41万6700円とする
- 2003年4月以降に厚生年金に38年間加入した
- 国民年金は40年間未納なし
- 配偶者や扶養家族はいない
2.3 厚生年金額をシミュレーション
老齢厚生年金額=116万3000円
さらに老齢基礎年金(国民年金)の満額約83万1700円を足すと、合計で約199万4700円となります。
月額にすると約16万6200円です。
実際には38年間を通して年収500万円であるケースはまれですが、一つの目安となるでしょう。
※昭和21年4月1日以前に生まれた方については、給付乗率が異なります。
※年収÷12で仮の平均標準報酬月額を算出しています。実際には「平均標準報酬月額」「平均標準報酬額」を用いるため、厳密には年収と異なります。
※あくまでも概算のため、実際の受給額とは異なるケースがあります。
※老齢基礎年金は2025年度新規裁定者の基準額です。
3. 厚生年金を「月額16万円以上」受給している人の割合は何パーセント?
厚生年金(国民年金を含む)を月額16万円以上受給している高齢者はどれほどいるのでしょうか。
厚生労働省の資料から見ていきましょう。
3.1 厚生年金月額ごとの受給者数
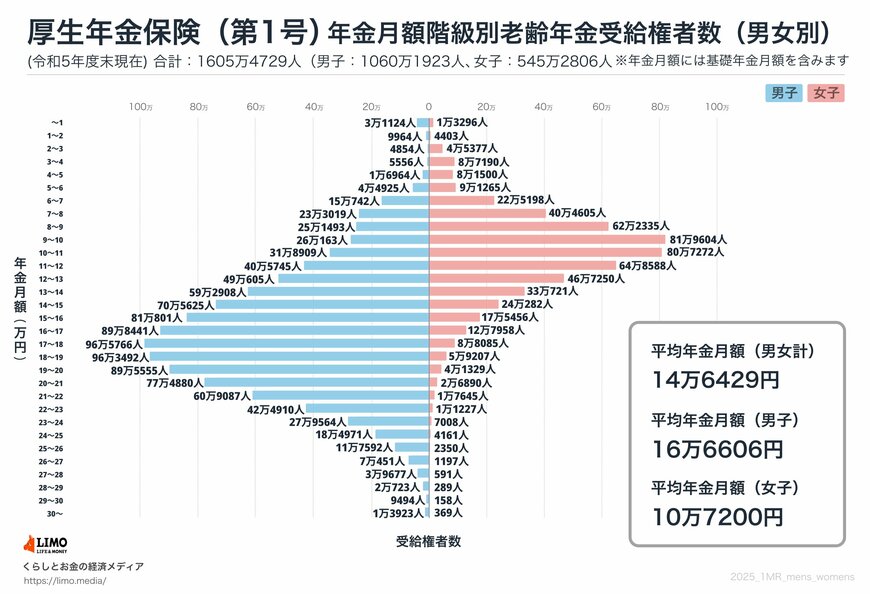
- 1万円未満:6万1358人
- 1万円以上~2万円未満:1万5728人
- 2万円以上~3万円未満:5万4921人
- 3万円以上~4万円未満:9万5172人
- 4万円以上~5万円未満:10万2402人
- 5万円以上~6万円未満:15万2773人
- 6万円以上~7万円未満:41万1749人
- 7万円以上~8万円未満:68万7473人
- 8万円以上~9万円未満:92万8511人
- 9万円以上~10万円未満:112万3972人
- 10万円以上~11万円未満:112万7493人
- 11万円以上~12万円未満:103万4254人
- 12万円以上~13万円未満:94万5662人
- 13万円以上~14万円未満:92万5503人
- 14万円以上~15万円未満:95万3156人
- 15万円以上~16万円未満:99万4044人
- 16万円以上~17万円未満:104万730人
- 17万円以上~18万円未満:105万8410人
- 18万円以上~19万円未満:101万554人
- 19万円以上~20万円未満:90万9998人
- 20万円以上~21万円未満:75万9086人
- 21万円以上~22万円未満:56万9206人
- 22万円以上~23万円未満:38万3582人
- 23万円以上~24万円未満:25万3529人
- 24万円以上~25万円未満:16万6281人
- 25万円以上~26万円未満:10万2291人
- 26万円以上~27万円未満:5万9766人
- 27万円以上~28万円未満:3万3463人
- 28万円以上~29万円未満:1万5793人
- 29万円以上~30万円未満:7351人
- 30万円以上~:1万2490人
3.2 厚生年金月額ごとの受給者数
16万円以上~17万円未満に属する人は102万6399人です。
また、16万円以上の厚生年金を受給している人は665万6990人。割合にすると41.5%です。
約40%の方は受給できていますが、男女別にみると男性が59.1%、女性が7.1%です。
そもそも厚生年金に加入して働き続ける女性が少なかった時代なので、こうした男女差があるのは仕方のない側面もあります。
今後は徐々に解消されていくと考えられます。
4. まとめにかえて(国民年金のみを受給する方の平均受給額も確認)
22歳から60歳までの38年間、平均年収500万円で働いた場合、65歳から受け取れる厚生年金(国民年金を含む)は、月額およそ16万6200円という試算結果となりました。
ただし、これはあくまで現在の年金制度と給付水準を前提とした金額です。ご存じのとおり、少子高齢化が進む日本では、現役世代の負担が増し、将来的に年金の給付水準が引き下げられる可能性も否定できません。
さらに、老後を迎えてから物価が上昇すれば、試算した金額だけでは生活費をまかなえなくなるリスクもあります。
つまり、将来どれほどの年金を受け取れるのか、そしてその年金だけで暮らしていけるのか――その見通しは決して明るいとは言い切れません。
だからこそ、現役世代のいま、将来のための「自助努力」が欠かせません。
4.1 ご参考:国民年金の受給額
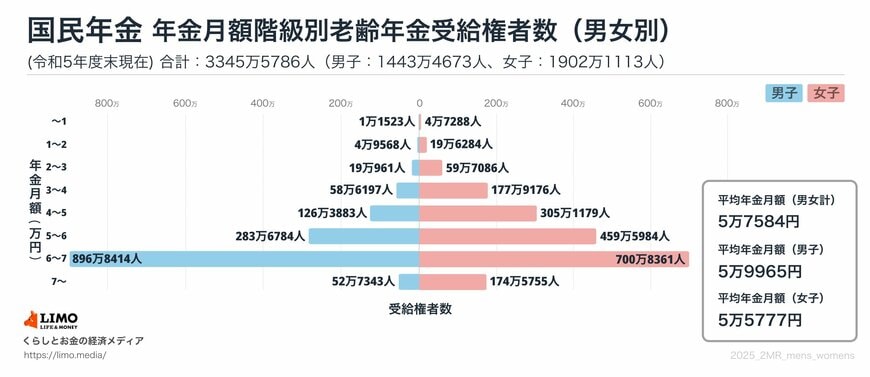
- 1万円未満:5万8811人
- 1万円以上~2万円未満:24万5852人
- 2万円以上~3万円未満:78万8047人
- 3万円以上~4万円未満:236万5373人
- 4万円以上~5万円未満:431万5062人
- 5万円以上~6万円未満:743万2768人
- 6万円以上~7万円未満:1597万6775人
- 7万円以上~:227万3098人


参考資料
- 日本年金機構「公的年金制度の種類と加入する制度」
- 日本年金機構「は行 報酬比例部分」
- 厚生労働省「令和5年度 厚生年金保険・国民年金事業の概況」
- 日本年金機構「年金の繰下げ受給」
- 厚生労働省「iDeCoの概要」
和田 直子


