
秋も深まり、年末に向けて家計の見直しを考えている人もいるのではないでしょうか。
過去には2024年度補正予算で、物価高支援のための「非課税世帯への給付金」が実施されました。
この記事では、札幌市を例に住民税が非課税になる所得ボーダーラインや対象条件を整理し、シニア世帯だけでなく支援を必要とする世帯全体の状況も見ていきます。
1. 【実施済】住民税非課税世帯が対象となる給付金
各種公的支援の対象となるかどうかの基準として、しばしば「住民税非課税世帯」という区分が用いられます。
近年たびたび実施されている物価高対策の現金給付もその一つです。
これらの支援は主に「住民税非課税世帯」を対象としており、「1世帯あたり数万円」を基本に、子育て世帯には子供の人数に応じた加算が行われることも少なくありません。
ニュースや選挙公約でも頻繁に取り上げられるように、「住民税非課税世帯」であることは、こうした経済的な支援を受けられるかどうかの一つの目安となります。
【ご注意】2024年度補正予算(※2024年12月可決・成立)に盛り込まれた「住民税非課税世帯」を対象とする「3万円給付金」は、2025年1月以降、各自治体で順次給付作業がスタートし、7月現在、多くの市区町村ですでに申請期限を迎えています。
なお、給付金の申請方法や給付までのスケジュール、細かい支給要件などは市区町村により異なります。お住まいの自治体の最新情報を、ホームページや広報誌などでご確認ください。LIMOでは個別のお問い合わせへのお答えはいたしかねます。
2. 住民税のしくみ
まずは、住民税のしくみの基本をおさらいしておきましょう。
住民税は「均等割」+「所得割」の合計で決まる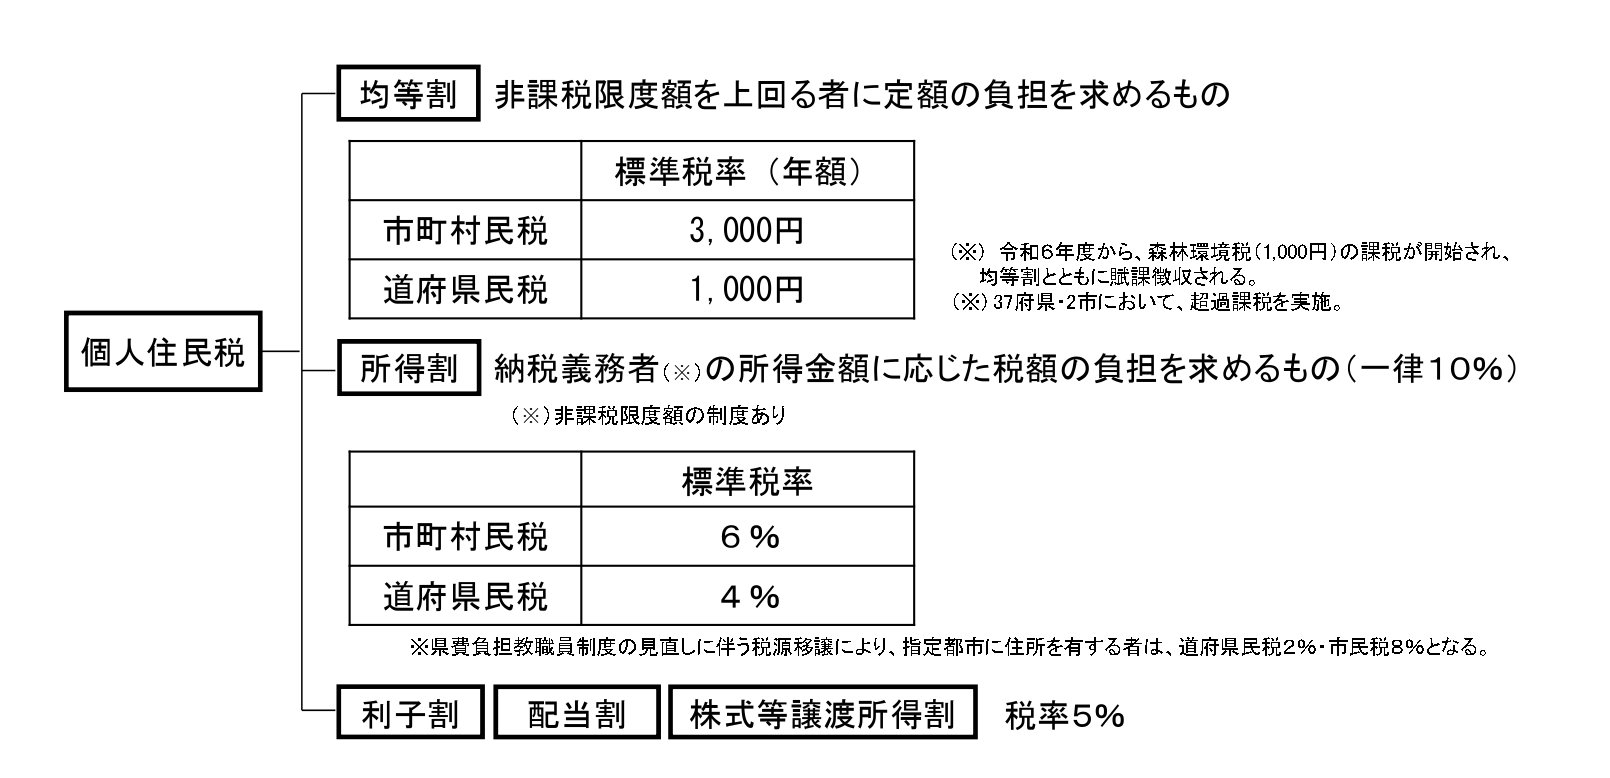
1/9
出所:総務省「個人住民税」
住民税は、住んでいる地域の行政サービスを支える目的で、都道府県や市区町村に納める地方税です。
住民税額は、所得に応じて決まる「所得割」と、所得に関係なく一律で課される「均等割」の合計で決まります。
所得が一定基準に満たないなどの理由で、この「所得割」と「均等割」の両方が課税されないケースを「住民税非課税」といいます。
さらに、世帯全員が住民税非課税となる世帯は「住民税非課税世帯」と区分され、国民年金保険料や国民健康保険料などの減免をはじめとする各種優遇措置や公的支援の対象となります(※)。
※なお「住民税の所得割のみ非課税」となる区分もあります。ただし各種給付金などの対象となるかどうかは自治体により異なるため、必ずお住まいの市区町村などの基準をご確認ください。
2.1 住民税が非課税になる《3つの要件》
住民税が非課税となるのは、以下の3つのいずれかに該当するケースです。
- 生活保護を受けている
- 障害者、未成年者、寡婦(夫)、ひとり親で、前年の所得が135万円以下である
- 前年の所得が各市町村の基準を下回る(市区町村で基準が違う)
1・2については全自治体で同じです。3の所得要件のみ、各市区町村でそれぞれの基準を設けています。
3. 住民税非課税世帯の所得基準をチェック
「住民税非課税世帯」に該当する所得や収入のボーダーラインについて、札幌市の例を挙げて見てみましょう。
3.1 札幌市の例「住民税非課税世帯」となる《所得》ボーダーラインはいくら?
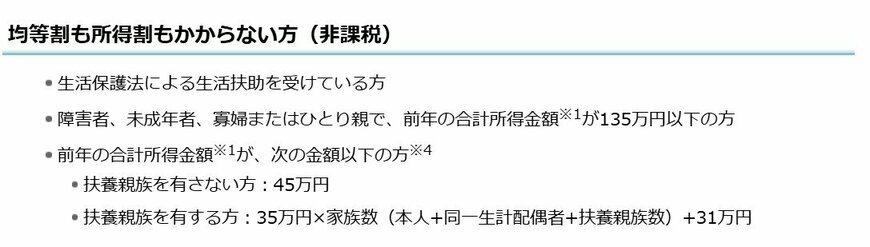
- 扶養親族を有さない方:45万円
- 扶養親族を有する方:35万円×家族数(本人+同一生計配偶者+扶養親族数)+31万円
収入から経費や各種控除を差し引いた金額が「所得」です。人によっては「所得よりも、収入換算のほうが分かりやすい」と感じるかもしれませんね。
4. 【札幌市データ】住民税非課税となる収入目安
住民税非課税となる限度額は、収入のいわゆる「額面」だけではなく、収入の種類や扶養親族数などの条件により変動します。
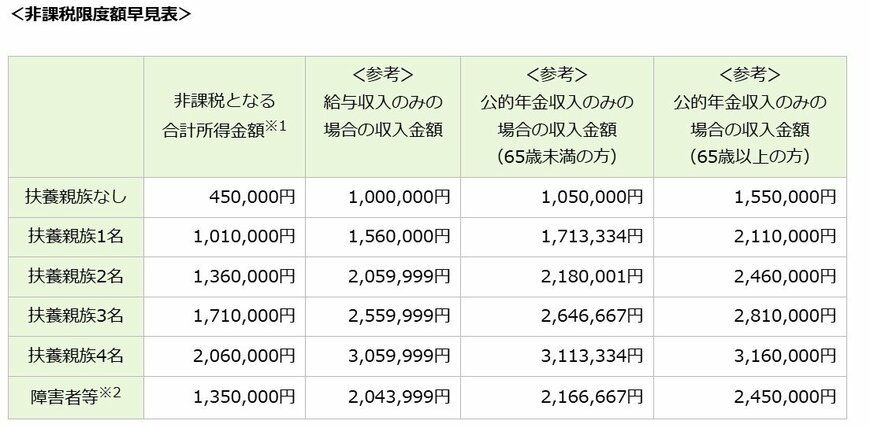
ここでは札幌市で「住民税が非課税となる所得基準」と、それに対応する収入金額について扶養親族が「なし」「1名」「2名」の場合を比べてみましょう。
扶養親族なし
- 非課税となる合計所得金額(※):45万円
- 給与収入のみの場合の収入金額:100万円
- 公的年金収入のみの場合の収入金額(65歳未満):105万円
- 公的年金収入のみの場合の収入金額(65歳以上):155万円
扶養親族1名
- 非課税となる合計所得金額(※):101万円
- 給与収入のみの場合の収入金額:156万円
- 公的年金収入のみの場合の収入金額(65歳未満の方):171万3334円
- 公的年金収入のみの場合の収入金額(65歳以上の方):211万円
扶養親族2名
- 非課税となる合計所得金額(※):136万円
- 給与収入のみの場合の収入金額:205万9999円
- 公的年金収入のみの場合の収入金額(65歳未満の方):218万1円
- 公的年金収入のみの場合の収入金額(65歳以上の方):246万円
※合計所得金額…損失の繰越控除前の総所得金額等
住民税非課税となる年収のボーダーラインは、扶養親族がいない場合、収入が給与収入のみであれば100万円ですが、65歳以上で公的年金収入のみの場合は155万円にまで上がります。
扶養親族が1名であれば、給与収入のみの場合は156万円、65歳以上で公的年金収入のみの場合は211万円です。
非課税限度額は扶養家族の数が多いほど引き上げられ、65歳以上の収入が年金のみの場合ではさらに高くなることが分かります。
5. シニアが「非課税世帯」になりやすい理由
「65歳以上の年金収入のみ」の世帯では、非課税限度額は高めに設定されています。
65歳以上では公的年金の最低控除枠が多くなっていること、遺族年金が非課税であること、現役時代よりも収入が下がるケースが一般的であることなどを見ても、年金暮らしの高齢者世帯は「住民税非課税世帯」に該当しやすくなると言えます。
ここでは、住民税が「課税されている世帯」の年齢別割合を、厚生労働省の「令和6年国民生活基礎調査」をもとに見ていきましょう。
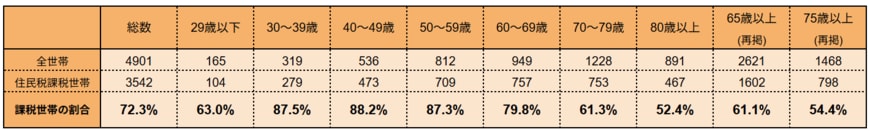
- 30〜39歳:87.5%
- 40~49歳:88.2%
- 50~59歳:87.3%
- 60~69歳:79.8%
- 70~79歳:61.3%
- 80歳以上:52.4%
- 65歳以上(再掲):61.1%
- 75歳以上(再掲):54.4%
住民税が課税される世帯の割合は、30~50歳代では約90%。一方シニア世代になると60歳代で79.8%、65歳以上は61.1%、75歳以上は54.4%というように、年齢層が高いほど下がります。
ただし、住民税非課税世帯の判定基準に用いられるのは「所得」のみです。
「年金額は多くないが、預貯金などの金融資産がある」というシニア世帯が一定数含まれている点には留意が必要となるでしょう。
6. 支援が必要なのはシニアだけじゃない
住民税非課税世帯となり、支援を必要としているのはシニア世代だけではありません。

厚生労働省が公表した「生活保護の被保護者調査(令和5年度確定値)」によれば、生活保護を受給しているのは月平均で約164万世帯。
その内訳を見ると、高齢者世帯だけでなく、母子世帯(3.9%)や障害者・傷病者世帯(25.0%)なども一定の割合を占めています。
さまざまな事情がある世帯の暮らしを支えるため、「住民税非課税世帯」を対象とした支援は「現金給付」のような一時的なものに限りません。
国民健康保険料や介護保険料の減額、国民年金保険料の免除・納付猶予といった負担軽減策や、幼児教育・保育の無償化、高等教育の修学支援新制度といった子育て世帯向けの支援も存在します。
国が定める制度の他にも、自治体が独自に行っている支援策もありますので、活用できる制度を見逃さないよう、お住まいの地域の情報を確認してみましょう。
7. 【2025年金改正まとめ】全体像をシンプルに理解する
2025年6月13日、年金制度改正法が成立しました。今回の改正の主な見直しポイントを整理していきましょう。
7.1 年金制度改正の全体像《主な見直しポイント》
社会保険の加入対象の拡大
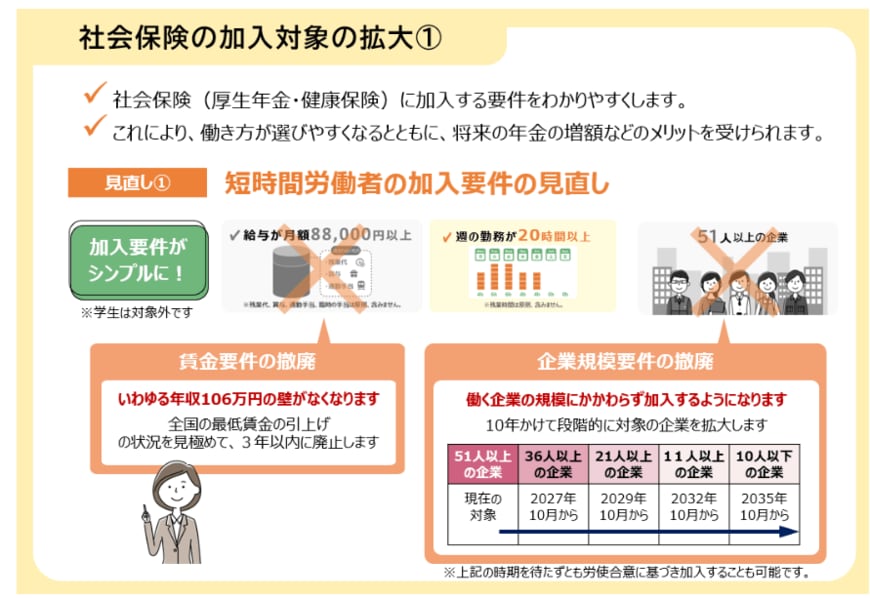
- 短時間労働者の加入要件(賃金要件・企業規模要件)の見直し。いわゆる年収「106万円の壁」撤廃へ
在職老齢年金の見直し
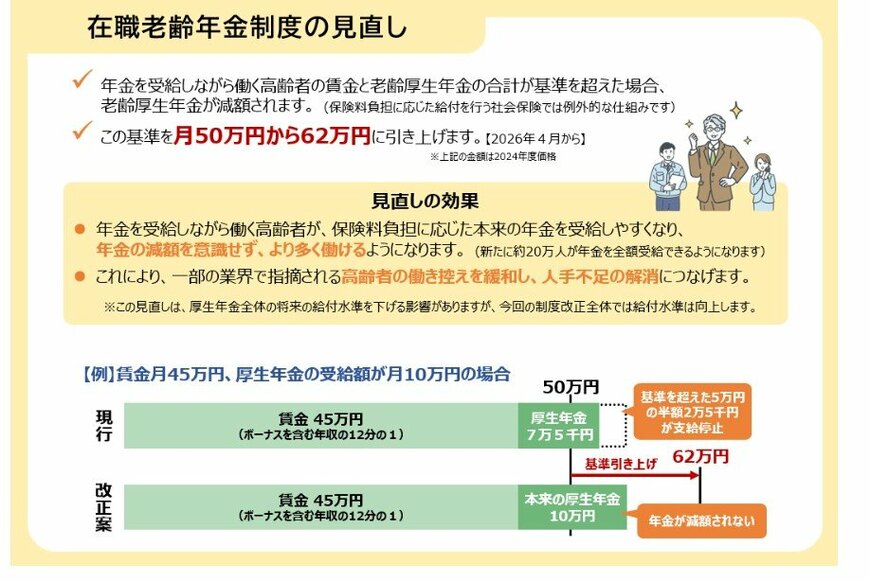
- 支給停止調整額「月62万円」へ大幅緩和(2025年度は月51万円)
遺族年金の見直し

- 遺族厚生年金の男女差を解消
- 子どもが遺族基礎年金を受給しやすくする
保険料や年金額の計算に使う賃金の上限の引き上げ
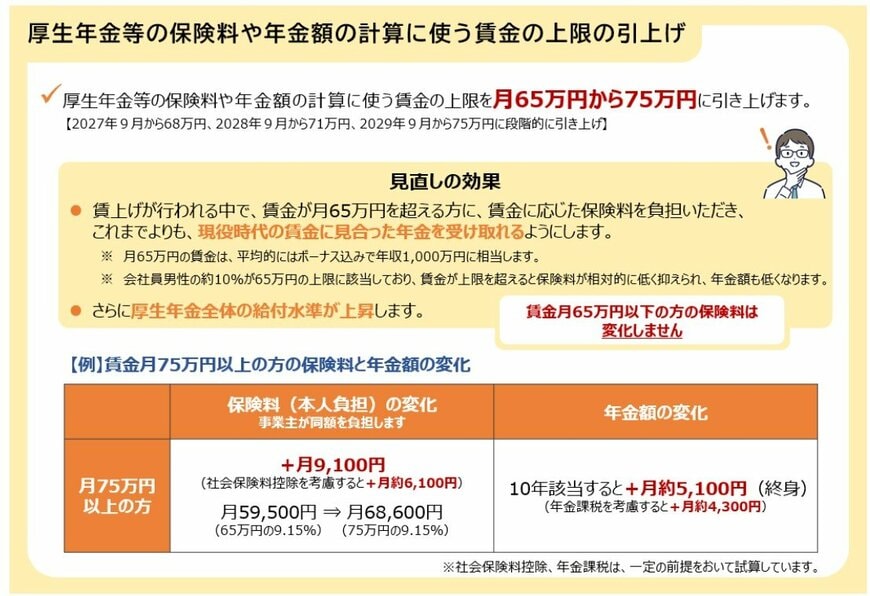
- 標準報酬月額の上限を、月65万円→75万円へ段階的に引き上げ
私的年金制度
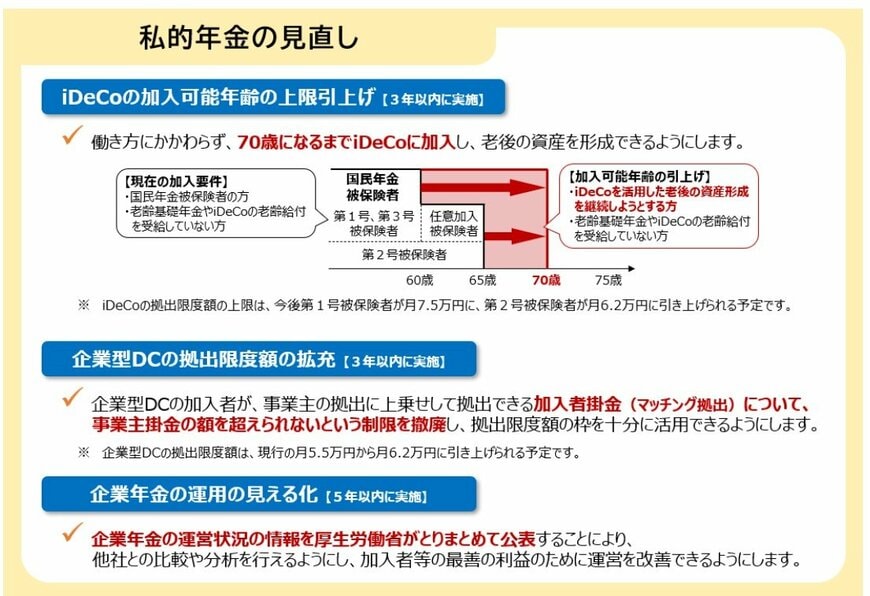
- iDeCo加入年齢の上限引き上げ(3年以内に実施)
- 企業型DCの拠出限度額の拡充(3年以内に実施)
- 企業年金の運用の見える化(5年以内に実施)
8. まとめ
今回は「住民税非課税世帯」について確認してきました。
近年は物価上昇の影響で「お金」について考えるきっかけも各世代で増えているようですね。
特に「資産運用」もここ数年でさらに注目されており、NISAやiDeCoといった国の制度も整ってきました。
低金利が続いている今の日本では銀行預金だけではなかなか思うようには増えていかないですね。
そこで資産運用を活用する世帯も年々増えてきました。しかし資産運用にはさまざまなリスクがあります。まずはしっかりと確認することが大切ですね。
参考資料
- 総務省「個人住民税」
- 札幌市「個人市民税」
- 国税庁 高齢者と税(年金と税)「年金収入の所得計算、所得控除の増額」
- 厚生労働省「令和6年国民生活基礎調査」
- 厚生労働省「生活保護の被保護者調査(令和5年度確定値)の結果を公表します」
- 厚生労働省「年金制度改正法が成立しました」
奥田 朝