
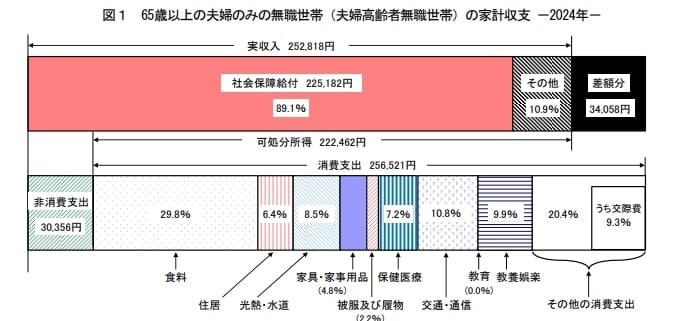
年金だけで、安心して老後生活を送れるとは限りません。総務省の資料によると、高齢者世帯の支出は平均約28万7000円で、毎月3万円以上の赤字が発生しています。
さらに、昨今の値上げラッシュで家計は圧迫される一方です。本記事では、国民年金・厚生年金の平均受給額、高齢者世帯のリアルな家計状況などを解説します。
節約一辺倒ではなく、充実した老後生活を送るための予算管理方法についても詳しく解説します。
1. 【令和5年度】国民年金・厚生年金の平均受給額を確認
高齢期において、主な収入源となるのは公的年金です。特に、完全にリタイアすると収入のほとんどを年金に依存するケースが一般的であるため、年金受給額の把握は老後生活を設計するうえで重要です。
厚生労働省の資料を参考に、令和5年度における国民年金・厚生年金の平均受給額を見てみましょう。
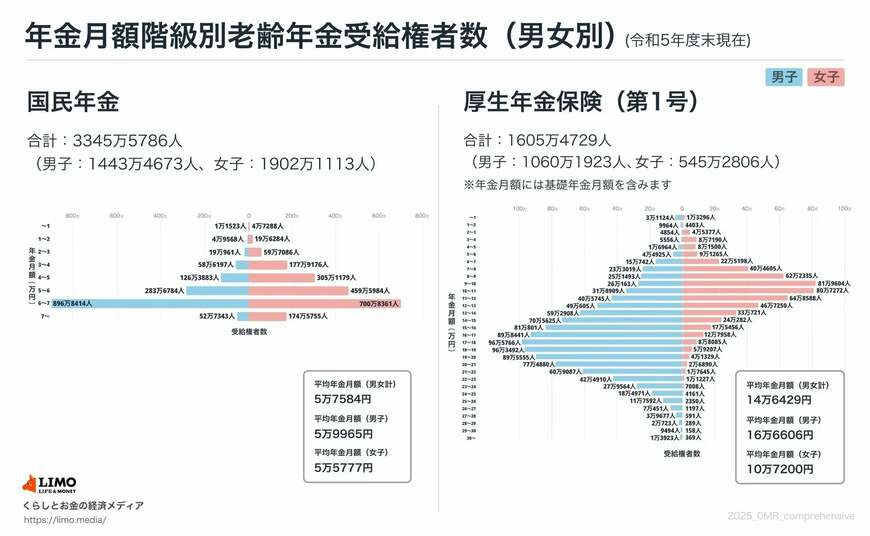
国民年金・厚生年金の平均受給額2/4

出所:各種資料をもとに筆者作成
自営業者やフリーランス、厚生年金への加入期間が短い方は、年金が少額になりがちです。そのため、NISAやiDeCo、小規模企業共済などを活用した資産形成が欠かせません。
2. 高齢者世帯の家計状況は毎月約3万4000円の赤字
主に年金で生活している高齢者世帯の家計状況を見てみましょう。
総務省統計局の資料によると、65歳以上・無職夫婦世帯における家計状況は毎月約3万4000円の赤字でした。
65歳以上・無職夫婦世帯における家計状況3/4

出所:各種資料をもとに筆者作成
特にここ数年はさまざまなモノやサービスの価格が上昇しており、家計が厳しいと感じている人もいるでしょう。
意識的に支出を引き締めないと、どんどん生活は苦しくなってしまうかもしれません。普段の生活の中で「惰性の支出」「価値を感じない支出」があれば、意識的に見直しましょう。
3. 高齢者世帯の娯楽費予算の立て方
節約は重要とはいえ、高齢期において節約だけを気にするのはストレスになります。お金を使わずに家に閉じこもると、生活を楽しめないのはもちろん、かえって心身の健康を損なうリスクが高まります。
自由な時間が増えたにも関わらず、自分のやりたいことができないと、充実した老後生活を送るのは難しいでしょう。普段の生活を楽しむためにも、娯楽費を確保することをおすすめします。
家計管理をきちんと行い、予算を立てて計画的に使う娯楽費は、決して「無駄遣い」ではありません。
むしろ、人生を豊かにし、心身の健康を維持するために欠かせません。
実践的な予算の立て方としては、「基礎生活費」は公的年金でまかない、娯楽費はこれまで蓄えた資産を取り崩す」という方法です。
際限なく娯楽費に充てると資産が枯渇してしまうため、平均余命と照らし合わせて「毎年〇万円は自由に使える」と逆算してみましょう。
「贅沢かもしれない」「もったいない」という気持ちが湧くこともあるかもしれませんが、予算内での娯楽費は計画的な支出であり、罪悪感を持つ必要はまったくありません。
人生100年時代、長い老後を楽しく充実して過ごすために、計画的な娯楽費の確保は欠かせない視点です。
4. まとめにかえて
老後の家計管理では、節約だけに注目するのではなく、計画的な娯楽費の確保が重要です。
基礎生活費は年金でまかない、娯楽費は蓄えた資産から取り崩すという方法がおすすめです。
平均余命から逆算して「毎年使える金額」を決めれば、罪悪感なく楽しめます。
お金を使わず家に閉じこもると心身の健康を損なうリスクもあります。予算内での娯楽費は無駄遣いではなく、人生を豊かにするための「必要経費」ととらえましょう。
参考資料
- 厚生労働省年金局「令和5年度 厚生年金保険・国民年金事業の概況」
- 総務省統計局「家計調査報告 家計収支編 2024年(令和6年)平均結果の概要」
- 帝国データバンク「「食品主要195社」価格改定動向調査 ― 2025年9月」
柴田 充輝