「自分は将来、一体いくら年金を受け取れるのか」という不安は、多くの方が抱える切実な悩みです。
年金額は現役時代の働き方によって一人ひとり異なるだけでなく、物価や賃金の動きに合わせる「マクロ経済スライド」等の仕組みにより、毎年度ごとに変動します。
さらに、額面だけでなく社会保険料の天引き額も変わるため、「年度の途中で手取り額が変わるケース」があることは意外と知られていません。
特に注目すべきは毎年「10月」の支給分です。
本記事では、10月支給分から「年金の手取り額が増えるケース」を解説します。
あわせて、最新のデータをもとに、60歳代・70歳代・80歳代・90歳以上の平均年金月額を「一覧表」でご紹介します。
新しい年がはじまった今、賢く家計を守るために「令和の年金事情」をぜひ参考にしてください。
1. 【年金の手取り額】10月から増えるのはこんな人
1年のなかで、年金の手取額が変わるケースもあります。
なかには、10月に年金の手取り額が増えるケースもあるのですが、年度の始まりでもなく、1年の始まりでもない時期に、なぜ年金額が変動するのでしょうか。
要因はいくつかありますが、年金の手取り額が変動する主な理由を2つ解説します。
1.1 「年金の手取り額が増える理由1」天引額が減ったから
年金の手取り額が増えるひとつめの理由は、年金から差し引かれる税金や保険料の負担が減り、結果として「手取り額」がアップするパターンです。
公的年金からは、所得税や住民税、さらに健康保険料や介護保険料などの社会保険料が「特別徴収(天引き)」されています。
これらは一年間一定の金額だと思われがちですが、実は年度の途中で金額が変動するのが一般的です。
この切り替わりのタイミングを「10月」としている自治体が多いため、10月支給分から「天引き額の変化」、つまり「手取り額の増減」を実感する方が多くなるのです。
また、10月に変動が集中する最大の理由は、天引き額の算出方法にあります。
住民税や社会保険料の計算は、「仮徴収」と「本徴収」という二段階の仕組みを採用しており、前年の所得確定を受けて「本来納めるべき正確な金額」が反映されるのが、まさにこの10月支給分からとなっているためです。
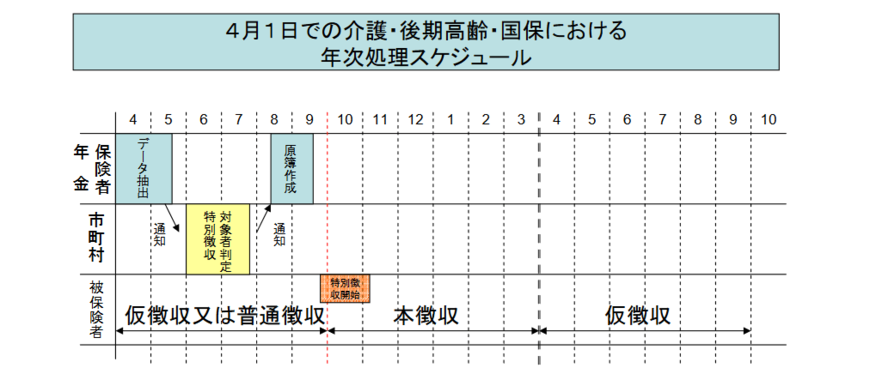
年金から天引きされる住民税や国民健康保険料などの社会保険料は、前年の所得をもとに計算されます。
しかし、その正式な年額が確定するのは毎年6月〜7月頃。そのため、1年間の徴収額は「仮徴収」と「本徴収」という2段階のプロセスで調整されています。
1.2 「仮徴収」と「本徴収」
まず、正確な年収が確定していない年度前半(4月・6月・8月)は、前年度2月と同額を暫定的に差し引きます。
これが「仮徴収」です。
その後、自治体によって正式な年額が決まると、その総額からすでに仮徴収で支払った分を差し引き、残りの金額を年度後半の支給回数で均等に割り振ります。これが「本徴収」です。
この切り替え時期が10月に設定されている自治体が多いため、10月15日の支給分から手取り額が大きく変動するのです。
1.3 10月から「手取り額が上がる」具体的なケース
では、どのような場合に10月からの手取り額が増えるのでしょうか。
主な実例としては、以下のようなケースが挙げられます。
一時的な所得がなくなった場合
一昨年に「不動産の売却」や「退職金の受け取り」などで一時的に所得が跳ね上がったものの、昨年は平年並みの所得に戻った場合、本徴収のタイミングで税・保険料が大きく下がります。
副業や事業所得が減少した場合
現役時代の延長で行っていた副業や事業を整理し、昨年中の所得が前々年より減った方も、この10月から手取り額の増加を実感することになります。
ただし、この仕組みは反対に働くこともあります。
「昨年は所得が増えた」という方は、10月から天引き額が増え、結果として手取り額が減ってしまうため、事前の資金計画には注意が必要です。
1.4 「年金の手取り額が増える理由2」在職定時改定制度の影響
手取り額(天引き額)の変動だけでなく、年金の「額面そのもの」が10月からアップするケースもあります。
その代表的な例が、2022年4月に導入された「在職定時改定」という制度です。
「働きながら受給」している方への恩恵
これまで、働きながら厚生年金を受け取る「在職老齢年金」の受給者の場合、退職するか70歳になるまで年金額が再計算されない仕組みでした。
しかし、現在の「在職定時改定」制度では、65歳以降も会社員等として働き続け、厚生年金保険料を納めている方を対象に、毎年1回、納めた保険料の実績を年金額に反映させるようになりました。
なぜ「10月」に年金が増えるのか?
この再計算の基準日は毎年9月1日と定められており、前年9月から当年8月までに納めた保険料分が、翌月の10月分(12月支給分)から年金額に加算されます。
つまり、働き続けているシニアの方にとっては、「10月は年金額が再評価される節目の月」となっているのです。
「働いているのに年金額が変わらない」と感じていた方も、この制度によって、毎年の労働実績が着実に年金額のアップへとつながるようになっています。

ただし、年金の額面が増える際には、それに伴う「税金や保険料への波及効果」にも注意が必要です。
年金額がアップすれば、当然ながら課税対象となる所得も増えるため、差し引かれる所得税も上昇します。
加えて、増えた所得額は翌年度の住民税や国民健康保険料、介護保険料などの算定基準にもなるため、翌年以降の負担が重くなる可能性があるのです。
「額面が増えたのに、思ったほど手取りが増えない」あるいは「翌年の保険料が上がってしまった」といった事態を避けるためにも、年金の増加がもたらす長期的な家計への影響を精緻に見極めておくことが大切です。
では、今のシニア世代はどれくらい年金を受給できているのでしょうか。
最新の年金データをもとに、60歳代~90歳以上の「平均年金月額」を解説します。
2. 【厚生年金+国民年金】60歳代・70歳代・80歳代・90歳以上「平均月額」はいくら?
厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」をもとに、60歳~90歳以上の平均年金月額を解説します。
まずは「厚生年金+国民年金」の平均月額を見ていきましょう。

2.1 【厚生年金+国民年金】60〜69歳の平均月額はいくら?
- 60歳:9万9664円
- 61歳:10万4455円
- 62歳:10万9323円
- 63歳:6万8758円
- 64歳:8万3901円
- 65歳:14万9862円
- 66歳:15万2378円
- 67歳:15万2356円
- 68歳:15万2709円
- 69歳:15万1284円
※65歳未満の厚生年金受給者は、特別支給の老齢厚生年金の定額部分の支給開始年齢が引き上げられたため、報酬比例部分のみ受給している方も含みます。
2.2 【厚生年金+国民年金】70〜79歳平均月額はいくら?
- 70歳:15万455円
- 71歳:14万8371円
- 72歳:14万6858円
- 73歳:14万5583円
- 74歳:14万7774円
- 75歳:15万1410円
- 76歳:15万1241円
- 77歳:15万962円
- 78歳:15万862円
- 79歳:15万3115円
2.3 【厚生年金+国民年金】80〜89歳の平均月額はいくら?
- 80歳:15万3729円
- 81歳:15万5460円
- 82歳:15万7744円
- 83歳:15万9994円
- 84歳:16万2555円
- 85歳:16万3947円
- 86歳:16万5577円
- 87歳:16万5557円
- 88歳:16万6200円
- 89歳:16万6767円
2.4 【厚生年金+国民年金】90歳以上の平均月額はいくら?
- 90歳以上:16万4027円
一般的な老齢年金の受給開始年齢は、65歳からとなっています。
「厚生年金+国民年金」における、65歳以降の最新の平均年金月額は14~16万円台です。
3. 【国民年金】60歳代・70歳代・80歳代・90歳以上「平均月額」はいくら?
次は「国民年金」の平均月額を見ていきましょう。
3.1 【国民年金】60〜69歳の平均月額はいくら?
- 60歳:4万5186円
- 61歳:4万6371円
- 62歳:4万7784円
- 63歳:4万7258円
- 64歳:4万7896円
- 65歳:6万1240円
- 66歳:6万1369円
- 67歳:6万1345円
- 68歳:6万1293円
- 69歳:6万978円
※65歳未満で受給している国民年金の受給者は、繰上げ受給を選択した方です。
3.2 【国民年金】70〜79歳の平均月額はいくら?
- 70歳:6万1011円
- 71歳:6万770円
- 72歳:6万234円
- 73歳:6万32円
- 74歳:5万9813円
- 75歳:5万9659円
- 76歳:5万9555円
- 77歳:5万9349円
- 78歳:5万9124円
- 79歳:5万8676円
3.3 【国民年金】80〜89歳の平均月額はいくら?
- 80歳:5万8623円
- 81歳:5万8269円
- 82歳:5万8003円
- 83歳:5万7857円
- 84歳:5万9675円
- 85歳:5万9425円
- 86歳:5万9228円
- 87歳:5万9204円
- 88歳:5万8756円
- 89歳:5万8572円
3.4 【国民年金】90歳以上の平均月額はいくら?
- 90歳以上:5万5633円
「国民年金」の65歳以降の平均月額は、いずれの年齢も5万円台~6万円台でした。
4. まとめにかえて
10月から年金手取り額が増える可能性がある2つのケースと、最新の「年齢別」平均年金月額について解説しました。
実際の年金受給額は、働き方や年収、勤続年数などにより人それぞれ異なります。
そのためご自身が、将来年金をいくらの受け取ることができるのか見込額をを知っておくことも大切です。
年金額は、老後生活を支える収入となります。
生活費に不足する金額を逆算し、今からどれだけの準備をすればいいのか確認しておくとよいでしょう。
これを機会に、一度ご自身の老後資金について考えてみてはいかがでしょうか。