


涼しい風が吹き、秋の気配が感じられるこの頃。家計を見直し、「この秋こそ貯蓄を始めよう」と考えている方も多いかもしれません。しかし、日本の二人以上の世帯で、20%以上が貯蓄ゼロという厳しい現実をご存じでしょうか。
とくに若年層においてその割合が高く、生活の不安定さが浮き彫りになっています。
なぜ、多くの人が貯金を持てないのか。その背景には、収入の低さや生活費の高騰、将来への不安など、さまざまな要因が絡んでいます。
この記事では、貯蓄ゼロ世帯の実態とその背景、そしてお金が貯まらない人に共通するNG行動について詳しく解説します。
1. 貯蓄ゼロ世帯のリアル:20%以上の世帯が貯蓄非保有
J-FLEC(金融経済教育推進機構)「家計の金融行動に関する世論調査(2024年)」によると、日本の二人以上の世帯において、貯蓄が全くない(金融資産非保有)世帯の割合はどの世代でも20%以上にのぼります。
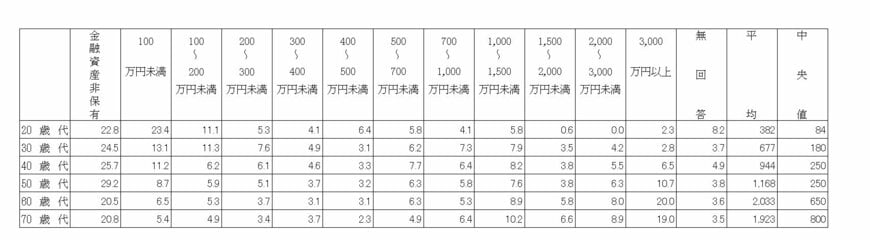
これは、5世帯に1世帯が貯金を持たない状況を示しており、決して少数派の問題ではありません。
1.1 なぜ50歳代と若年層に多い?貯蓄ゼロの背景要因
年齢層別に見ると、若年者、そして50歳代において貯蓄ゼロ世帯の割合が高くなっています。
貯蓄ゼロの背景には、収入の低さや不安定さ、生活費の高騰、家のローン、教育費や医療費の負担などが複合的に影響しています。
特に、突出して貯蓄ゼロの割合が多い50歳代は就職氷河期世代とも言われ非正規雇用が増加した世代でもあります。
年金制度の不安定さが、将来の不安を増大させています。
2. お金が貯まらない人に共通するNG行動5選
貯蓄ゼロの原因は「収入の少なさ」だけではありません。これから、お金が貯まらない人が無意識にやってしまう、共通の「お金の使い方」の習慣を見ていきましょう。
2.1 【NG行動①】「残ったら貯金」の後回し思考
先取り貯金のメリットと重要性
お金が貯まらない人の多くは、給料が入ってから残ったお金を貯金する「後回し方式」を取っています。
しかし、この方法では生活費や急な出費で貯金がほとんど残らず、結局貯蓄ゼロの状態が続きます。
先取り貯金とは、給料が振り込まれた時点で自動的に貯金口座に一定額を移す方法です。
たとえば、給与の5~10%を先に貯金口座に振替えることで、残りの金額で生活する習慣が身につきます。
この方法は「使えるお金が少ない」と意識することで、無駄遣いを防ぎやすくなります。
先取り貯金を自動化する仕組み
先取り貯金を定着させるには、銀行口座を複数に分けるのが有効です。
生活費口座と貯金専用口座を分けることで、無理なく貯金ができ、ATMで簡単に引き出せない環境を作れます。
また、給与振込と同時に自動振替設定をすることで、貯金を「最初から使えないお金」として確保できます。
2.2 【NG行動②】日常の「小さな浪費」に無自
無意識の支出が年間で数十万円に
お金が貯まらない人の多くは、日常の小さな浪費に無自覚です。
コンビニでのちょっとした買い物や、外食・カフェの利用、サブスクリプションの複数契約などは、少額でも積もれば年間で数十万円の出費になります。
こうした支出が貯蓄ゼロにつながる大きな要因です。
家計簿・アプリで支出を「見える化」する
浪費を抑えるためには、まず支出を正確に把握することが重要です。
家計簿やスマホアプリを使って、どこにいくら使っているかを可視化すると、自分の消費パターンが分かります。
特に、無駄遣いに気づかないまま使ってしまう人には、見える化が強力な抑止力となります。
少額でも改善を積み重ねる
支出を見える化したら、少額から改善を始めるのが効果的です。
例えば、飲み物を持参する、外食の回数を減らす、不要なサブスクを解約するなど、小さな節約を積み重ねることで、年間数万円~十数万円の貯蓄が可能になります。
2.3 【NG行動③】リボ払いなど借入管理が甘い
利息が膨らみ貯蓄を圧迫する
クレジットカードやローンを適切に管理できない人は、手元にお金が残らず、貯蓄が増えません。
リボ払いや分割払いの利息が膨らむと、毎月の支出が増え、貯金に回す余裕がなくなります。
借入が多いと、家計全体の見通しも立ちにくくなります。
支出と借入の一元管理が重要
お金を貯めるには、支出と借入を一元管理し、返済計画を明確にすることが不可欠です。
カード利用明細やローンの返済額を定期的に確認し、利息がかさむ前に返済計画を立てることで、無駄な支払いを減らせます。
借入の使い方を見直す
特にリボ払いのように「月々少額の支払いで済む」方式は、一見便利に見えて長期的には利息が増えるため注意が必要です。
借入を必要最低限に抑え、返済額を明確にした上で利用することが、貯蓄習慣を身につけるうえで重要です。
2.4 【NG行動④】「固定費」の見直しを後回し
固定費の見直しが貯蓄のカギ
お金が貯まらない人の多くは、光熱費や通信費、保険料などの固定費を見直すことを後回しにしています。
これらは一度見直すだけで毎月の支出を大きく減らせる項目です。
たとえば、電力会社や携帯プランの見直し、不要な保険の解約など、少しの工夫で節約が可能です。
以下は65歳以上、年金で生活する夫婦のモデルケースです。
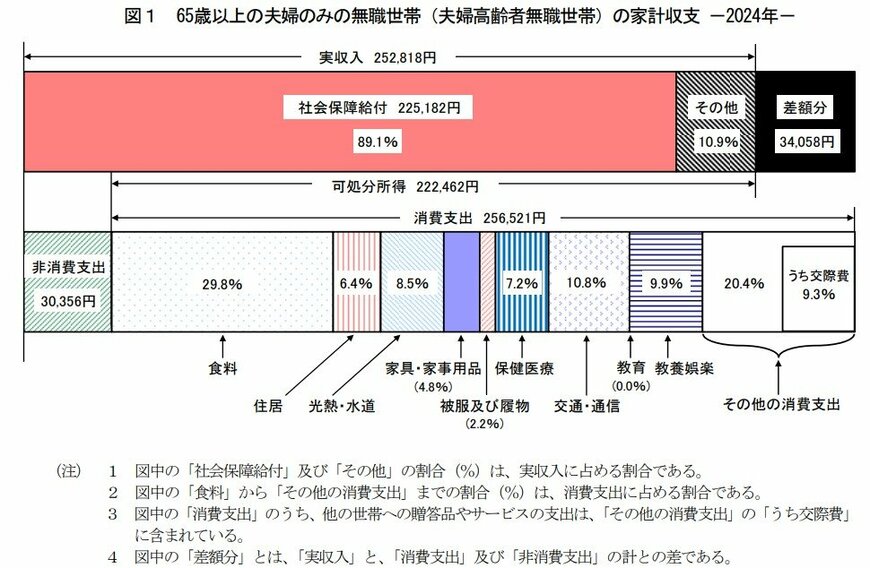
毎月の収入と支出を比べると毎月3万4058円の赤字が発生しています。これらは主に貯蓄の取り崩しなどでカバーしていくことになるでしょう。
65歳を過ぎ、貯蓄がない場合は対応できない場合もあるため、早いうちからの貯蓄や固定費の見直しを進めてくのがおすすめです。
生活コストを意識した習慣化
日々の生活の中で、無駄な支出を減らす習慣を身につけることも重要です。
外食を減らして自炊を増やす、買い物前に必要なものだけをリスト化する、といった小さな工夫でも、年間で数万円単位の節約になります。
生活費の見直しは、貯蓄体質を作る第一歩と言えます。
2.5 【NG行動⑤】「何のために貯めるか」目的が不明確
貯金の目的を明確にする
貯蓄が増えない人は、そもそも「何のために貯めるのか」が明確でない場合が多いです。
将来の目標や資金計画が曖昧だと、日々の支出管理にモチベーションが生まれず、貯金も後回しになりがちです。
住宅購入、教育費、老後資金など、金額や時期を数字で決めることで、必要な貯蓄額が明確になります。
また、そこまで大きな目標がないという方でも、例えば旅行資金として10万円を目標に貯める、趣味のコンサートやスポーツ観戦などに行くために、日頃の支出とは分けて月々2万円ずつためる、などでも構いません。
目標を設定すると、無駄遣いを抑える意識が働き、計画的にお金を貯めやすくなります。
目標に合わせた貯蓄計画
目標が定まったら、毎月いくら貯めるかを計算して自動振替などで実行することが効果的です。
小さなステップでも継続することで、将来の安心につながる確実な貯蓄習慣を作ることができます。
3. まとめにかえて
日本の二人以上の世帯で貯蓄ゼロの世帯は20%以上に達し、多くの人がお金をためられない状況にあります。
しかし、その原因の多くは「収入の少なさ」ではなく、生活習慣やお金の使い方にあります。
先取り貯金の習慣化、支出の見える化、借入の管理、生活費の見直し、そして具体的な将来目標の設定――この5つの行動を意識することで、貯蓄が増えやすい体質に変えることが可能です。
少しずつ改善を重ねることが、安心できる将来への第一歩となります。


参考資料
和田 直子


