

10月17日は「貯蓄の日」です。
帝国データバンク「「食品主要195社」価格改定動向調査 ― 2025年10月」によれば、10月の飲食料品値上げは合計3024品目で今年2番目の高さ。値上げラッシュの中、思うように貯蓄が進まない、貯蓄を切り崩しているという方もいるでしょう。
年金生活になれば収入源が限られるため、できるだけリタイア後に向けて貯蓄をしたいもの。では実際にリタイアした世帯の貯蓄事情はどれくらいでしょうか。生活費や老後の収入源、公的年金の受給額についてもみていきます。
1. 65歳以上・無職世帯の貯蓄額と生活費は平均でいくら?食費は7万円台後半
まずは65歳以上で無職世帯の平均貯蓄額と生活費を確認します。結果を鵜呑みにする必要はありませんが、参考にすることで自分の老後生活もよりイメージしやすくなるでしょう。
1.1 65歳以上無職世帯の平均貯蓄額
総務省統計局の「家計調査報告(貯蓄・負債編)-2024年(令和6年)平均結果の概要-(二人以上の世帯)」を確認すると、2024年の65歳以上無職世帯(二人以上世帯)の平均貯蓄額は2560万円でした。
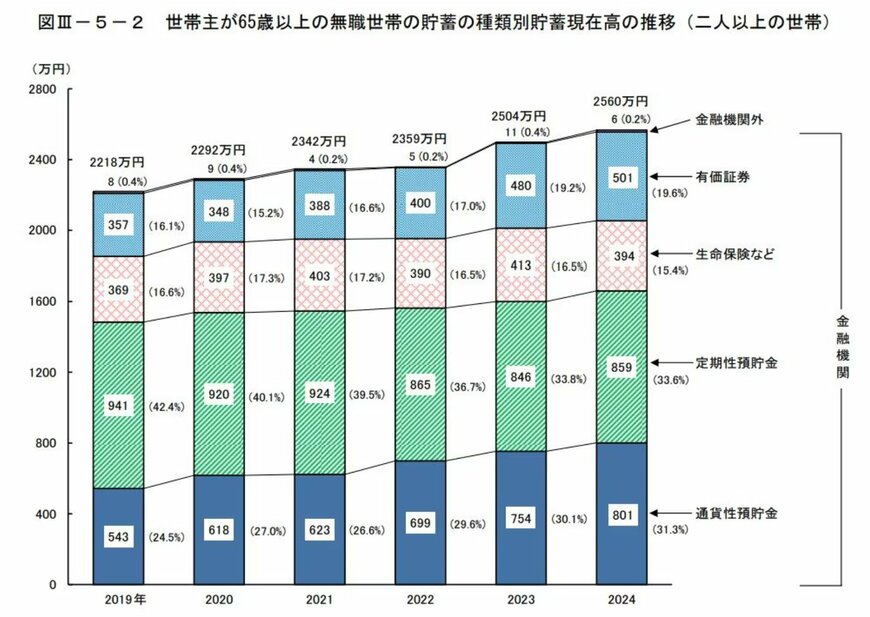
以下は過去の平均貯蓄額の推移です。
1.2 平均貯蓄額一覧(年次推移)
- 2019年:2218万円
- 2020年:2292万円
- 2021年:2342万円
- 2022年:2359万円
- 2023年:2504万円
- 2024年:2560万円
過去数年間は平均貯蓄額が基本的には右肩上がりで増えていることがわかります。2021年には2300万円を超え、2023年には2500万円に到達しました。貯蓄が増えた理由としては多々考えられ、なかには保有資産の価格が上昇したためなども考えられますから、今後増える可能性はあるでしょう。
ただし、この数字はあくまでも平均値であり、実際には世帯差が多いものです。
1.3 65歳以上の無職夫婦世帯の生活費一覧
次に平均的な生活費もみてみましょう。
総務省統計局の「家計調査報告家計収支編 2024年(令和6年)平均結果の概要」によれば、65歳以上の無職かつ夫婦世帯の生活費は28万6877円です。
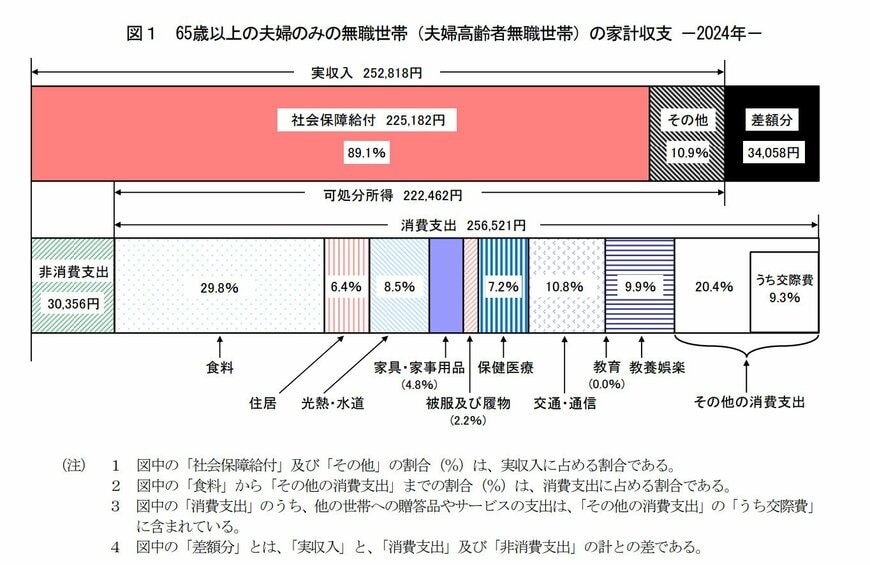
内訳も確認しておきましょう。
- 食料:7万6352円
- 住居:1万6432円
- 光熱・水道:2万1919円
- 家具・家事用品:1万2265円
- 被服及び履物:5590円
- 保健医療:1万8383円
- 交通・通信:2万7768円
- 教育:0円
- 教養娯楽:2万5377円
- その他の消費支出:5万2433円
- 非消費支出:3万356円
食費は7万6352円ですが、昨今の物価高を考えると今年はさらに上がっているとも考えられます。先ほどの帝国データバンクの資料によれば、飲食料品の値上げ品目数は今年は2万品目を超えており、昨年の約1万2000品目より増えています。
また住居費用が1万円台となっています。老後の住居費は住宅ローンなどが終わっている持ち家であれば問題ないかもしれませんが、賃貸の場合家は賃が1万円台である可能性は低いといえます。
そのため、賃貸に住み続けることを想定している、住宅ローンの支払いが65歳以降も続くといった場合は住居費用を多めに見積もっておいたほうがよいでしょう。
2. 厚生年金と国民年金は平均でみんないくらもらえるの?
最後に厚生労働省年金局の「令和5年度 厚生年金保険・国民年金事業の概況」を参考に、厚生年金と国民年金がどれくらいもらえるのか確認していきましょう。
まず、厚生年金(第1号)の平均年金月額は以下のとおりでした。

2.1 厚生年金(第1号)の平均年金月額一覧
- 全体:14万6429円
- 男性:16万6606円
- 女性:10万7200円
※いずれも国民年金の金額を含む
多いと感じるかどうかは人それぞれですが、男性のほうが平均年金月額が高いという結果となっています。仮に厚生年金の夫婦で夫が16万円、妻が10万円と考えると、先ほど確認した生活費よりもやや小さい金額となります。
ちなみに、全体でみると14万円台でした。
一方、国民年金の平均年金月額は以下のとおりです。
国民年金の平均年金月額4/4

出所:厚生労働省年金局「令和5年度 厚生年金保険・国民年金事業の概況」をもとにLIMO編集部作成
2.2 国民年金の平均年金月額一覧
- 全体:5万7584円
- 男性:5万9965円
- 女性:5万5777円
厚生年金とは異なり、男女差はほとんど見られませんでした。
とはいえ、国民年金のみの受給だと生活が難しいでしょう。次の章で年金額を増やす方法をチェックしておきましょう。
3. 年金額を増やす4つの方法
老後の年金受給額を増やしたいと考える人は、以下の4つの方法を検討するとよいでしょう。
- 国民年金であれば付加年金に加入する、もしくは国民年金基金に加入する(併用不可)
- 厚生年金に加入する働き方をする
- 60歳以降も働き続けて年金に加入する
- 年金を繰下げ受給する
ただし、上記にはメリット・デメリットや注意しなければならない点もあり、また人によって最適な方法は異なるため、しっかりと調べましょう。
公的年金以外では、iDeCoは国民年金や厚生年金の上乗せとなるお金を用意するのに向いている私的年金です。運用で得られた利益にかかる税金を非課税にできるといったメリットもあるため、活用を検討してもよいでしょう。ただし、iDeCoにも原則60歳までは引き出せないなどの注意点があるので、はじめる際は特徴や気をつけるべきことを必ず調べましょう。
ほかにも貯蓄については預貯金だけでなく、新NISA制度を利用して資産運用をおこなうなどの方法もあります。運用はリスクがありますが、投資方法や投資対象、投資期間によってはリスクを軽減できる場合もあります。
物価高が続く今だからこそ、家計の見直しや貯蓄方法について自身に合った方法を探してみましょう。


参考資料
- 総務省統計局「家計調査報告(貯蓄・負債編)-2024年(令和6年)平均結果の概要-(二人以上の世帯)」
- 総務省統計局「家計調査報告家計収支編 2024年(令和6年)平均結果の概要」
- 厚生労働省年金局「令和5年度 厚生年金保険・国民年金事業の概況」
宮野 茉莉子


