仕事を退職する方も多く、いよいよセカンドライフが始まる60歳代。ひとり暮らしの方は、「この先、お金は大丈夫だろうか」と不安を抱えているかもしれません。
60歳代は、年金生活がもうすぐ始まる人・年金生活が始まっている人がいて、退職金を受け取った人も多い世代です。では、貯蓄事情は、一体どうなっているのでしょうか?
60歳代・ひとり暮らし世帯の貯蓄の中央値が「350万円」というデータは、多くの人にとって衝撃的な数字かもしれません。
平均値は1679万円と高いのに、どうして中央値と差が大きくついているのだろう?と疑問に思う方もいるでしょう。平均値は一部の富裕層が押し上げているため、多くの世帯の貯蓄状況は平均値ほど潤沢ではないというのが現実です。
この記事では、60歳代・ひとり暮らし世帯の貯蓄実態を詳しく解説します。さらに、年金と貯蓄をどのように組み合わせて生活を成り立たせるかなどについても触れますので、参考にしてみてください。
1. 60歳代・ひとり暮らし世帯の貯蓄額、平均は1679万円!では中央値はどれくらい?
60歳代の単身世帯の貯蓄額データをJ-FLEC(金融経済教育推進機構)が実施した「家計の金融行動に関する世論調査 2024年」から確認してみましょう(金融資産非保有世帯も含まれます)。
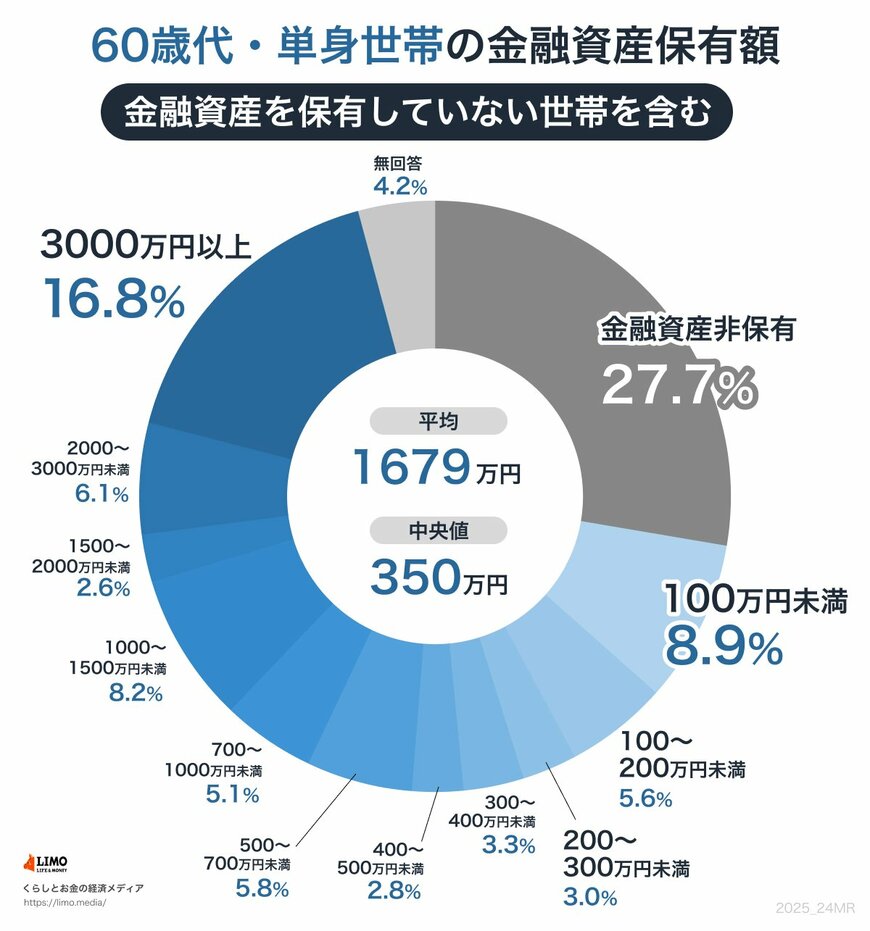
- 金融資産非保有:27.7%
- 100万円未満:8.9%
- 100~200万円未満:5.6%
- 200~300万円未満:3%
- 300~400万円未満:3.3%
- 400~500万円未満:2.8%
- 500~700万円未満:5.8%
- 700~1000万円未満:5.1%
- 1000~1500万円未満:8.2%
- 1500~2000万円未満:2.6%
- 2000~3000万円未満:6.1%
- 3000万円以上:16.8%
- 無回答:4.2%
1.1 貯蓄額の平均と中央値の差は大きく離れている!「貯蓄ゼロ」が約4人に1人
- 平均値:1679万円
- 中央値:350万円
貯蓄の平均額は1679万円であり、一見多いように見えるかもしれません、しかし、金融資産を保有していない世帯も27.7%いるのが現実です。これは約4人に1人の計算になります。
また、平均値の約2倍である「貯蓄3000万円以上」の世帯は全体の16.8%を占めており、貯蓄の有無には差があることが分かります。
中央値が350万円という点からも、二極化が進んでいる傾向が見て取れます。
2. 【60歳代・ひとり暮らし世帯】貯蓄がある世帯のみ「平均と中央値」はいくら?
では、貯蓄を保有している世帯に限定した場合、平均額や中央値はどのように変わるのでしょうか。
同じく「家計の金融行動に関する世論調査 2024年」の結果から確認してみましょう。

- 100万円未満:12.3%
- 100~200万円未満:7.7%
- 200~300万円未満:4.2%
- 300~400万円未満:4.5%
- 400~500万円未満:3.9%
- 500~700万円未満:8.1%
- 700~1000万円未満:7.1%
- 1000~1500万円未満:11.3%
- 1500~2000万円未満:3.5%
- 2000~3000万円未満:8.4%
- 3000万円以上:23.2%
- 無回答:5.8%
2.1 貯蓄ありと回答した世帯の平均は2363万円、中央値は960万円!全体平均よりも高い水準に
- 平均:2363万円
- 中央値:960万円
貯蓄を保有している世帯に限ると、平均貯蓄額は2000万円を超え、中央値も1000万円に近い値となっています。金融資産非保有世帯を含むデータと比べると、どちらも高い水準となりました。
貯蓄がある世帯は、ある程度まとまった金額を持っていることが多いことが分かります。
「貯蓄3000万円以上」の割合は23.2%にのぼっており、貯蓄がある世帯の約4人に1人が該当することになります。
3. 貯蓄額は二極化の傾向に。今から貯蓄を習慣化してみよう
60歳代・ひとり暮らし世帯の貯蓄額について見てきました。
貯蓄額の平均は一見多く見えるかもしれませんが、実態を見ると貯蓄を持っている世帯とそうでない世帯の二極化の傾向がありました。
中央値に関しては、金融資産非保有世帯を含むデータでは350万円となっているのに対して、貯蓄がある世帯のみに絞ると960万でした。
貯蓄は短期間では難しいものです。そのため、長期的にお金を貯めていくことがポイントになるでしょう。
毎月の積み立てを始めてみたり、毎月の支払など家計の見直しをしてみたりなど、自分にできることから始めてみてはいかがでしょうか。
参考資料
石川 晴香