
人生100年時代と言われる今、老後の生活資金に不安を感じている方は多いのではないでしょうか。
特に、配偶者のいない「おひとりさま世帯」にとっては、その不安はより強いものかもしれません。
J-FLEC(金融経済教育推進機構)の調査によると、60歳代おひとりさま世帯の金融資産保有額は貯蓄額の平均は1679万円というデータがあります。
「貯蓄がある人が多いのね」と思う方もいるかもしれませんが、実は平均値は一部の富裕層が平均値を押し上げている可能性があり、実態を表すには中央値を見る必要があります。
では、中央値はどれくらいなのでしょうか。
この記事では、元銀行員が60歳代おひとりさまのリアルな貯蓄事情を深掘りし、老後に向けて今からできる資産形成のヒントを解説します。
1. 【60歳代・おひとりさま世帯】貯蓄額の平均は1679万円、中央値は350万円
60歳代の単身世帯の貯蓄額データを、J-FLEC(金融経済教育推進機構)が実施した「家計の金融行動に関する世論調査 2024年」から確認してみましょう(金融資産非保有世帯も含まれます)。
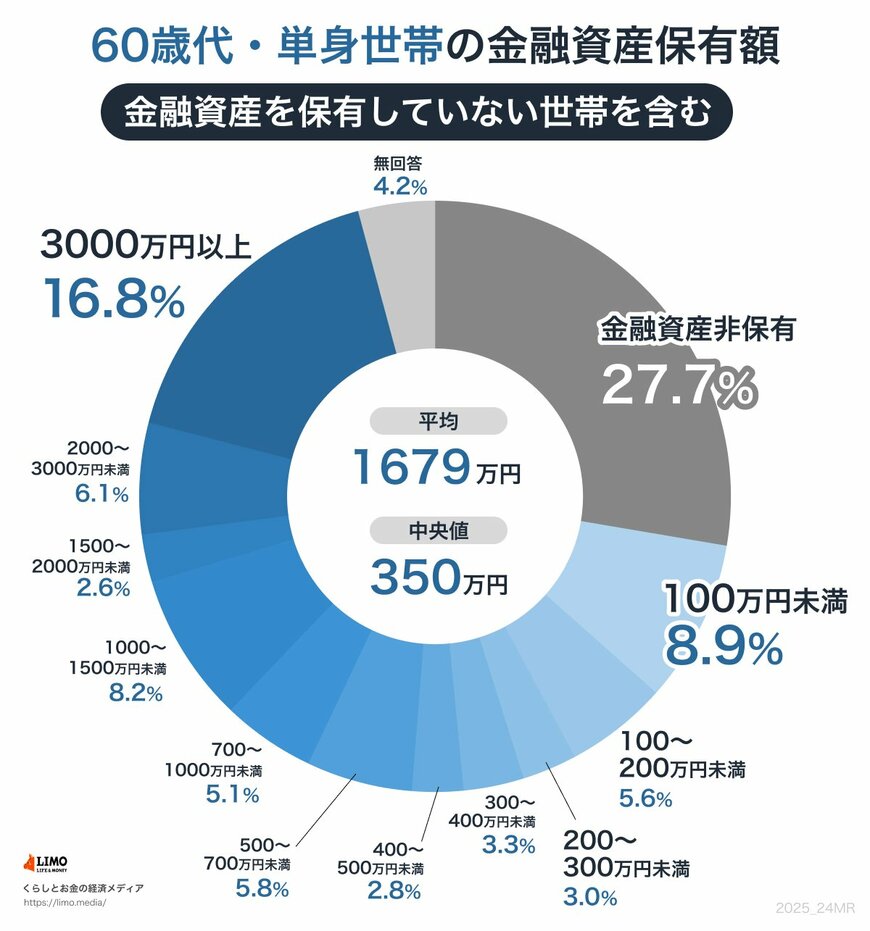
- 金融資産非保有:27.7%
- 100万円未満:8.9%
- 100~200万円未満:5.6%
- 200~300万円未満:3%
- 300~400万円未満:3.3%
- 400~500万円未満:2.8%
- 500~700万円未満:5.8%
- 700~1000万円未満:5.1%
- 1000~1500万円未満:8.2%
- 1500~2000万円未満:2.6%
- 2000~3000万円未満:6.1%
- 3000万円以上:16.8%
- 無回答:4.2%
1.1 【世帯格差】貯蓄額の「平均と中央値」が離れている
- 平均値:1679万円
- 中央値:350万円
貯蓄の平均額は1679万円であり、その約2倍である「貯蓄3000万円以上」の世帯は全体の16.8%を占めています。一見、貯蓄額が十分な世帯が多いように感じる方もいるかもしれません。
一方で、貯蓄がゼロである「金融資産非保有」の世帯も27.7%にのぼりました。約4人に1人は貯蓄がないと言えます。
これらのことから、実際にはデータ上の平均額よりも少ない貯蓄額だという方の割合が大きいことが分かります。
貯蓄額には世帯格差があると言えるでしょう。中央値は350万円であり、平均額の1679万円から離れた数値となっています。
貯蓄の有無は二極化が進んでいる傾向が見て取れます。
2. 【60歳代・おひとりさま世帯】“貯蓄保有世帯のみ”の貯蓄額の平均は2363万円、中央値は960万円
では、貯蓄を保有している世帯に限定した場合は、平均額や中央値はどのように変わるのでしょうか。
同じく「家計の金融行動に関する世論調査 2024年」の結果から確認してみましょう。

- 100万円未満:12.3%
- 100~200万円未満:7.7%
- 200~300万円未満:4.2%
- 300~400万円未満:4.5%
- 400~500万円未満:3.9%
- 500~700万円未満:8.1%
- 700~1000万円未満:7.1%
- 1000~1500万円未満:11.3%
- 1500~2000万円未満:3.5%
- 2000~3000万円未満:8.4%
- 3000万円以上:23.2%
- 無回答:5.8%
2.1 貯蓄がある世帯のみの「平均と中央値」は、全体平均と比べて高い水準に
- 平均:2363万円
- 中央値:960万円
貯蓄を保有している世帯のみを見ると、平均貯蓄額は2000万円を超えており、中央値も1000万円に近い値となっています。
貯蓄がない世帯を含む平均と比較すると、中央値に大きく差が出たことが分かります。貯蓄がある世帯のみを見ると、ある程度の金額の貯蓄を持っている世帯が増えるのかもしれません。
「貯蓄3000万円以上」の割合は23.2%にのぼりました。貯蓄がある世帯のうち、約4人に1人が該当することになります。
3. 貯蓄額は二極化の傾向に。あなたも貯蓄を習慣化してみよう
60歳代・おひとりさま世帯の貯蓄額について見てきました。
全体を見ると、貯蓄ゼロである「金融資産非保有」が27.7%と約4人に1人、中央値も350万円でしたので、貯蓄が少ない世帯が一定数いるという印象を持つ方もいるでしょう。
しかし、貯蓄がある世帯のみに絞ってみると、中央値は960万円となり、1000万円に近い数値となりました。
元銀行員の筆者としても、貯蓄に関しては多いか少ないか、二極化していると感じます。
貯蓄ができている方は、収入に関係なく毎月貯蓄にお金を回していたり、大きな入金があっても派手にお金を使わなかったりと、やりくりが上手な方が多いのではないかと考えられます。
今まで貯蓄ができていなかった方は、毎月少しずつ積み立てることや、固定の支出があれば金額を下げられないか検討することから始めてみてはいかがでしょうか。



参考資料
石川 晴香