
12月は何かと出費がかさむタイミングです。通帳の残高を確認しながら、今年一年の家計を振り返っている方も多いのではないでしょうか。
人生100年時代と言われる今、70歳代はまだまだ活動的な時期です。しかしその一方で、現役時代とは異なり、取り崩し期に入った資産と年金でやりくりをしていく中で、「周囲はどれくらいの蓄えがあるのか」は気になるところでしょう。
平均値などのデータはあくまで一つの目安ですが、ご自身の立ち位置を確認し、これからの資金計画を立てる上で重要な判断材料となります。
本記事では、公的な調査データを基に、70歳代・二人以上世帯の平均貯蓄額や中央値、そして資産額別の詳しい内訳について解説します。
1. 70歳代・二人以上世帯の貯蓄事情|平均は1923万円、中央値は800万円
はじめに、70歳代世帯の貯蓄状況について見ていきましょう。
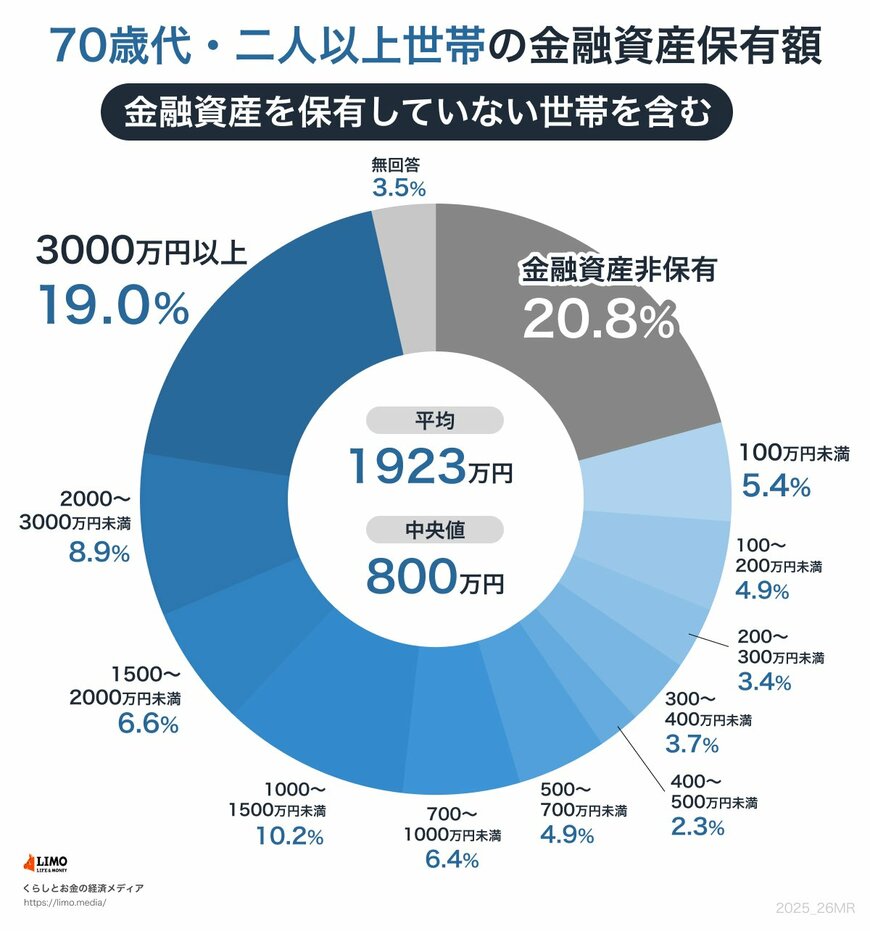
ここでは、J-FLEC(金融経済教育推進機構)が公表している「家計の金融行動に関する世論調査(2024年)」から、「70歳代・二人以上世帯の金融資産保有額(金融資産を保有していない世帯を含む)」のデータをもとに確認します。
※この調査における金融資産保有額は、預貯金の他に株式、投資信託、生命保険などを含みます。ただし、日常的に使う普通預金の残高は含まれていません。
1.1 貯蓄額の平均値と中央値に見る70歳代・二人以上世帯の実態
調査によると、「70歳代・二人以上世帯」の貯蓄額は平均で1923万円です。
しかし、この平均値は一部の富裕層が金額を大きく引き上げているため、多くの世帯の実感とは異なっている可能性があります。
中央値に目を向けると、800万円まで下がります。
1.2 貯蓄ゼロ世帯が2割超?貯蓄額の分布を詳しく解説
世帯ごとの貯蓄額の分布は、以下のようになっています。
- 金融資産非保有:20.8%
- 100万円未満:5.4%
- 100万円~200万円未満:4.9%
- 200万円~300万円未満:3.4%
- 300万円~400万円未満:3.7%
- 400万円~500万円未満:2.3%
- 500万円~700万円未満:4.9%
- 700万円~1000万円未満:6.4%
- 1000万円~1500万円未満:10.2%
- 1500万円~2000万円未満:6.6%
- 2000万円~3000万円未満:8.9%
- 3000万円以上:19.0%
- 無回答:3.5%
最も割合が高いのは、金融資産を保有していない、いわゆる「貯蓄ゼロ」の世帯で、全体の20.8%を占めています。
その一方で、3000万円以上の貯蓄を持つ世帯も19.0%存在しており、資産状況に大きな格差があることがうかがえます。
貯蓄額が比較的少ない層を見ると、100万円未満が5.4%、100万円~200万円未満が4.9%、200万円~300万円未満が3.4%と、一定の割合を占めています。
対照的に、1000万円~1500万円未満が10.2%、1500万円~2000万円未満が6.6%、2000万円~3000万円未満が8.9%と、まとまった資産を築いている世帯も少なくありません。
このように、70歳代世帯の貯蓄額は、退職金の有無、現役時代の収入、相続、健康状態といった多様な要因によって、世帯ごとに大きく異なっているのが現状です。
2. 貯蓄2500万円を達成するために必要な積立額は?
早いうちから積み立てを進めておけば、老後に充分な貯蓄を確保しやすくなります。かつては2000万円が目安と言われていましたが、昨今のインフレの影響なども考慮してここでは2500万円を目標としてみましょう。
一般的な現役引退時期である65歳までを積み立て期間として、2500万円を達成するために必要な積立金額を試算しました。
2.1 資産形成は早く始めるほど楽になる
資産形成は、基本的に早く始めて長期で取り組むほど、月々の積立必要額が小さくなります。仮に年利回り4%で運用していくと、運用期間20年・30年・40年それぞれの運用シミュレーションは次のとおりです。
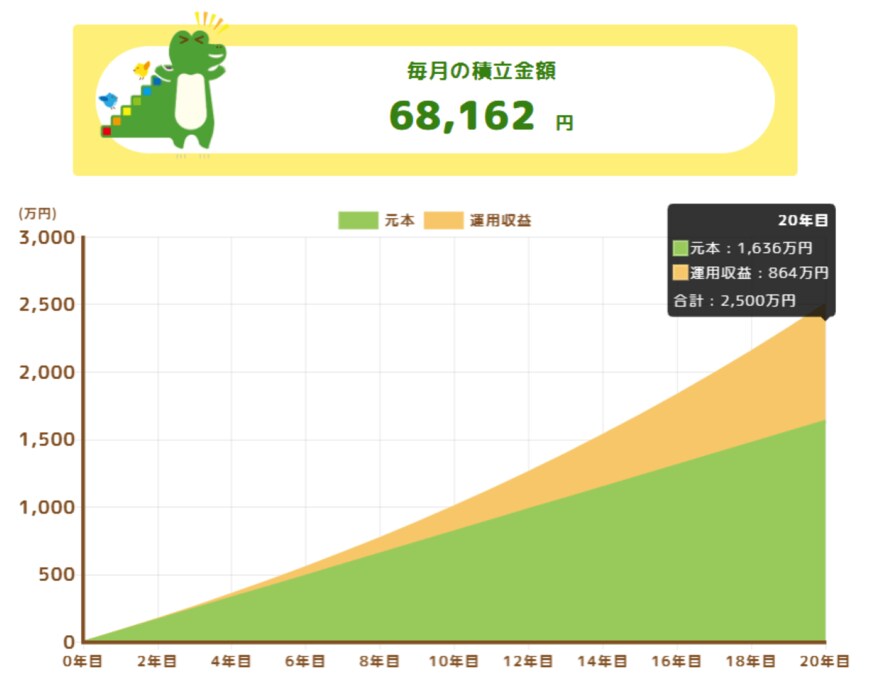
20年間の積立投資で2500万円を形成するためには、月々6万8162円の積み立てが必要です。40歳代から積み立てを始める方は、少しハイペースで準備を進める必要がありそうです。
それでも、運用益によって積み重なるため、2500万円の2/3程度に当たる総額1636万円の積み立て達成ができます。
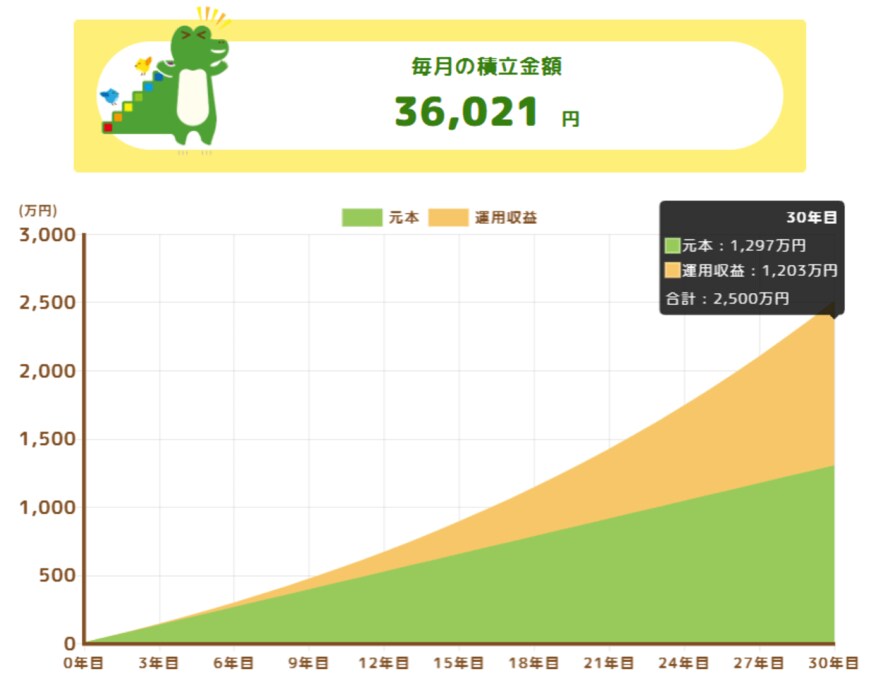
30年間の積立投資で2500万円を形成するためには、月々3万6021円の積み立てが必要となります。30歳代から積み立てを行う方は参考にしてください。
月々3万円台であれば無理なく積み立てられるという方も多いでしょう。運用収益が1200万円程度なので、最終的な資産全体の半分弱が運用収益によって賄われる計算です。
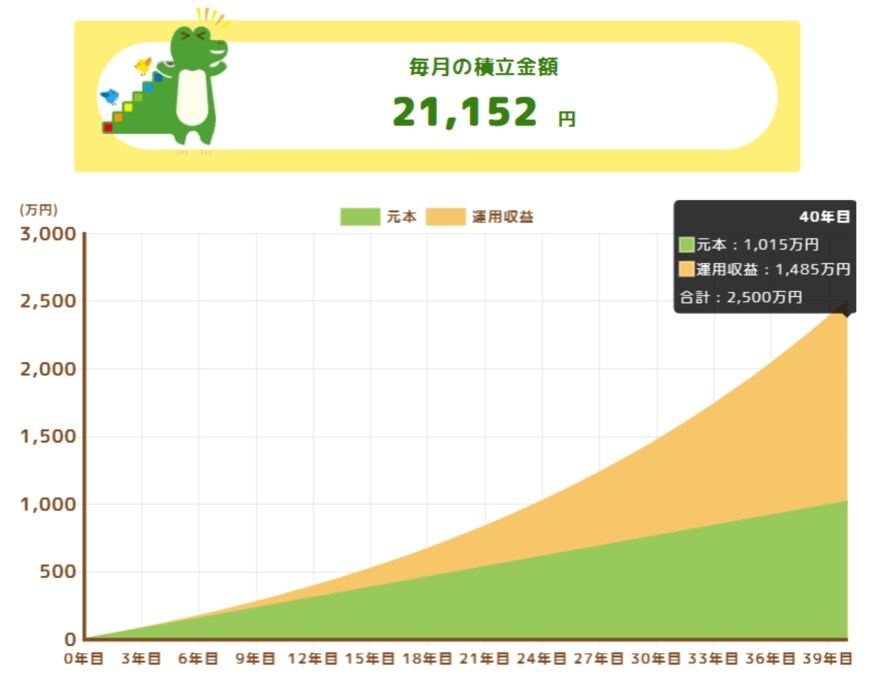
40年間の積立投資で2500万円を形成するためには、月々2万1152円の積み立てが必要です。
20歳代から始めておけば、月2万円強で済むため、さらに毎月の積み立てがしやすくなります。また、複利効果により運用収益が積みあがるため、2500万円の60%近くが運用益で賄われることになります。
2.2 利回りを高めれば同じ年数でも必要積立額は下がる
積み立て期間が同じだとすると、利回りを高めれば、毎月の積立額は下がります。引き続き金融庁「つみたてシミュレーター」で見ていきましょう。ここでは、いずれも30年間の積み立てで2500万円を達成するとします。
まず、貯蓄だけで資産形成するとして、年利0.1%で運用した場合は次のとおりとなります。
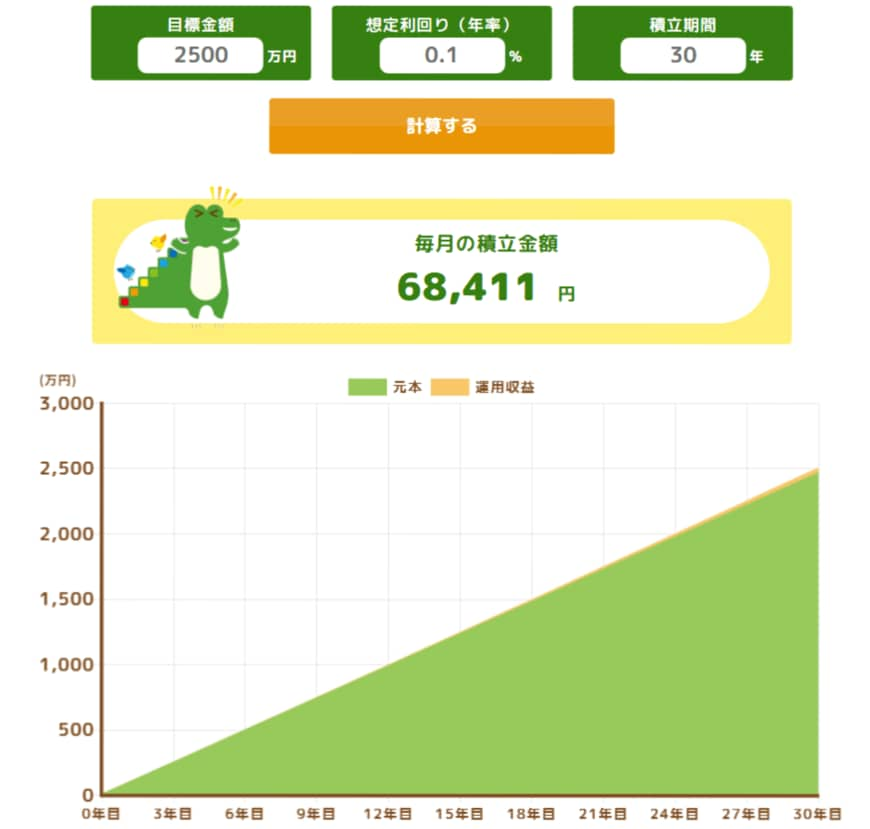
この場合は月々6万8411円の積み立てが必要です。個々の所得水準にもよりますが、30年続けるのは容易ではないでしょう。続いて、年利2%で運用するケースです。債券中心の低リスクな運用では、2%が一つの目安となります。
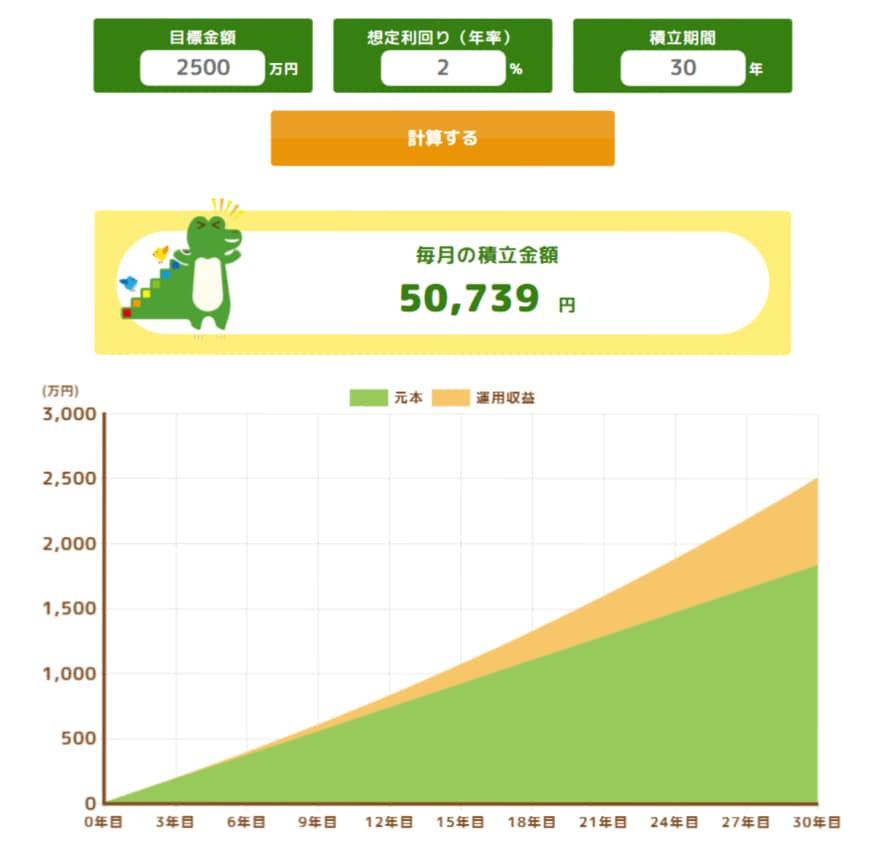
投資収益が積みあがるため、毎月の積立必要額は5万739円まで下がります。必要な積立額が下がれば、資産形成を進めやすくなるでしょう。
最後に、適度にリスクを取って年利4%を獲得したケースです。債券と株にバランスよく運用すると、4%程度の利回りは充分に追求できます。
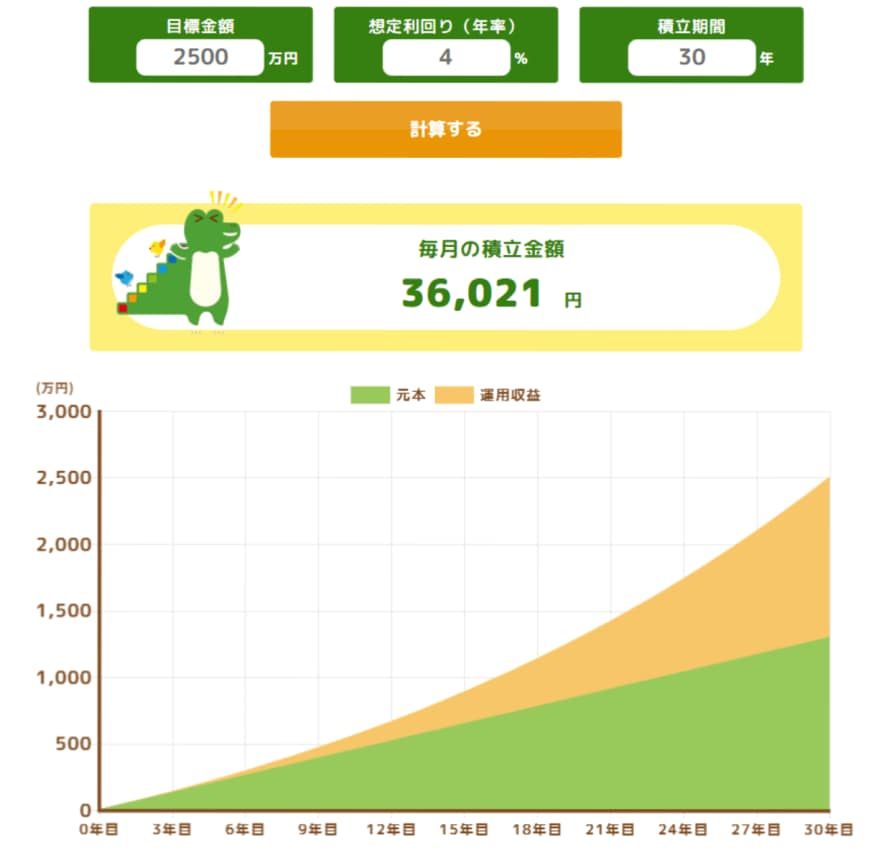
このケースでは、月々の積立額は3万6021円で済みます。だいぶ長期での積立投資を進めやすくなるでしょう。
なお、一般に利回りの高い投資はリスクも高くなりがちです。高い利回りを意識しすぎて損失リスクの高い投資に資産を集中させることのないように、注意しましょう。
3. 投資先の考え方と分散投資の重要性
投資先を考えるときには、次の点に留意しましょう。
- 投資の特性を理解する
- 分散投資を心がける
- 長期積立投資を行う
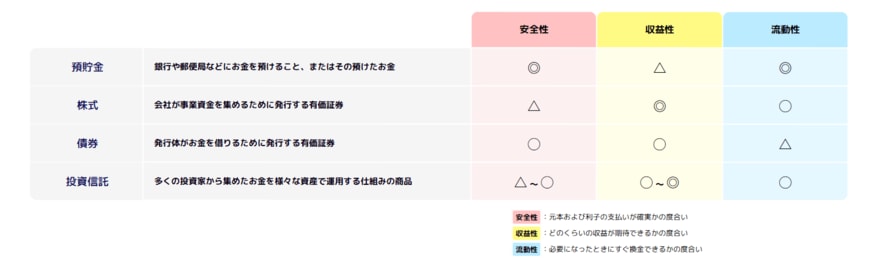
資産運用先には一般的に次のようなものがあります。
- 預貯金
- 株式
- 債券
- 投資信託
基本的に安全性が高い投資ほど利回りが低く、利回りの高い投資は損失リスクが高くなります。安全性が高く収益性も流動性も高い商品というものはないので、自分のリスクに対する考え方を踏まえて、適切な商品を選ぶのが大切です。
投資先を選ぶ際には、分散投資を行うのが得策です。新NISAでも購入できる投資信託を活用すれば、実質的に多数の銘柄への分散投資が容易になります。
分散投資をすれば、たとえ一部の銘柄が損失を生み出しても、他の銘柄の収益でカバーし、大きな損失を避けられる可能性があります。
最後に、老後の資産形成は長期・積立投資を基本としましょう。資産運用は一般に長期で運用するほど、一時的な損失の影響が緩和されて利回りが安定します。目先の市場の値動きに惑わされることなく、運用を継続しましょう。また、積立投資を行うと、ドルコスト平均法の効果によりリターンが安定しやすくなります。
長期投資と積立投資の組み合わせれば、安定した資産運用が可能になります。
4. 人によって必要な老後資金は異なる!老後のマネープランについて考えてみよう
ここまで見てきたように、70歳代・二人以上世帯の貯蓄額は平均で1923万円、中央値は800万円でした。
平均と中央値にこれだけ差があるのは、世帯ごとの資産にかなりばらつきがあるということ。そのため、平均額だけを見て「うちは少ない…」と落ち込む必要はありません。
70歳代は、これまでの蓄えを「どう使うか」を考える時期でもあります。もちろん物価高への備えは大事ですが、節約ばかりで今を楽しめないのももったいないですよね。大切なのは、他人と比べることではなく、「我が家の収支」に合った計画を立てること。
年末のこのタイミングで、資産の寿命とこれからのライフプランを、もう一度見直してみてはいかがでしょうか。