まだまだ暑さが残るものの、少しずつ秋の気配を感じる今日この頃。老後の生活に思いを馳せる方も多いのではないでしょうか。
「年金だけで生活できるのか?」「貯蓄はいくらあれば安心なのか?」といった、お金に関する漠然とした不安を抱えているかもしれません。
この記事では、65歳以上の家計収支やシニア世代の貯蓄額、年金受給額といったデータを紹介しながら、リアルな老後生活をイメージしていきます。老後対策の参考にご覧ください。
1. 老後、ひと月の「家計収支」はいくら?
総務省統計局の「家計調査報告〔家計収支編〕2024年(令和6年)平均結果の概要」から、標準的な65歳以上無職夫婦世帯の家計収支データを見ていきます。
1.1 65歳以上の夫婦のみの無職世帯の家計収支(2024年)
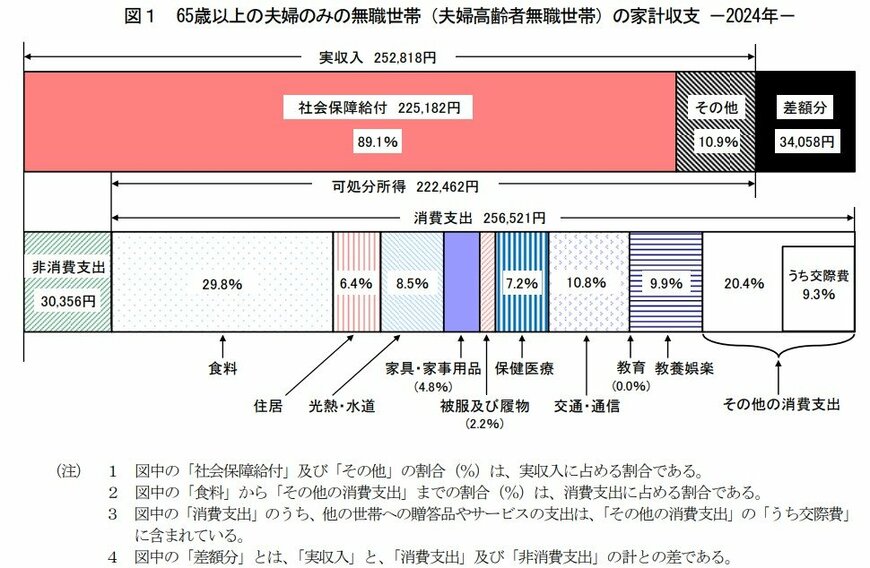
毎月の実収入:25万2818円
■うち社会保障給付:22万5182円
毎月の支出:28万6877円
■うち消費支出:25万6521円
- 食料:7万6352円
- 住居:1万6432円
- 光熱・水道:2万1919円
- 家具・家事用品:1万2265円
- 被服及び履物:5590円
- 保健医療:1万8383円
- 交通・通信:2万7768円
- 教育:0円
- 教養娯楽:2万5377円
- その他の消費支出:5万2433円
- うち諸雑費:2万2125円
- うち交際費:2万3888円
- うち仕送り金:1040円
■うち非消費支出:3万356円
- 直接税:1万1162円
- 社会保険料:1万9171円
毎月の家計収支
- 3万4058円の赤字
このモデル世帯の場合、ひと月の収入25万2818円に対し、支出は28万6877円。その結果、ひと月で3万4058円の赤字となっています。
公的年金などの社会保障給付は22万5182円で、収入全体の約9割を占めます。
支出の内訳を見ると、消費支出(生活費)は25万6521円、非消費支出(税金や社会保険料)は3万356円です。
この赤字分は、主に貯蓄の取り崩しなどでカバーしていく必要があります。ただし上記のデータはあくまでも平均値。以下の点にも留意が必要でしょう。
- 住居費が低い
- 高齢者世帯は持ち家率が高いため、住居費が1万6432円と低めに算出されています。賃貸住宅に住む場合は、家賃分を上乗せして考える必要があります。
- 介護費用が含まれていない
- 在宅介護や施設利用、介護リフォームなどが必要になった場合には別途支出が発生します。家計を圧迫したり、貯蓄から捻出したりする必要が出てくる可能性があります。
2. 老後の家計収支は《60歳代後半・70歳代前半・75歳以上》で異なる?
65歳以上といっても、年齢層によって家計の状況は異なります。
総務省統計局「家計調査報告 家計収支編 2024年(令和6年)平均結果の概要」から、60歳代後半、70歳代前半、75歳以上の夫婦世帯のデータを比較してみましょう。
各年齢層のひと月あたりの実収入と支出は以下の通りです。
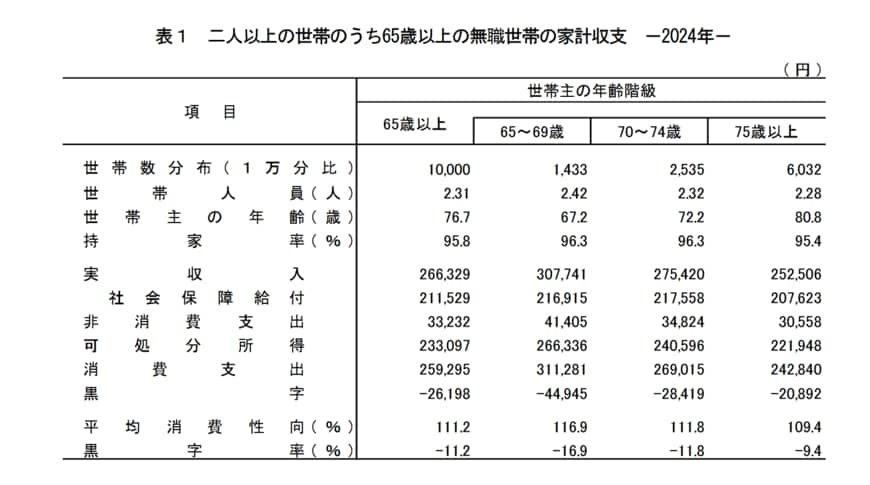
2.1 【シニア世帯の実収入】60歳代後半・70歳代前半・75歳以上
- 65~69歳:30万7741円(うち社会保障給付21万6915円)
- 70~74歳:27万5420円(うち社会保障給付21万7558円)
- 75歳以上:25万2506円(うち社会保障給付20万7623円)
どの年齢層も収入の大部分を社会保障給付(主に年金) が占めており、その額は21万円前後です。
ただし、現役時代の年金加入状況によって年金受給額には個人差が出ます。「ねんきんネット」や「ねんきん定期便」で見込み額を把握しておきましょう。
2.2 【シニア世帯の支出合計】60歳代後半・70歳代前半・75歳以上(非消費支出+消費支出)
- 65~69歳:35万2686円(4万1405円+31万1281円)
- 70~74歳:30万3839円(3万4824円+26万9015円)
- 75歳以上:27万3398円(3万558円+24万2840円)
支出の合計(非消費支出+消費支出)は、年齢が上がるにつれて減少傾向にあり、60歳代後半は35万円台、70歳代前半では30万円台、75歳以上は27万円台となっています。
生活スタイルの変化や、活動量が減ることなどが背景にありそうですね。ただし、どの年齢層も支出が収入を上回っている点は同じです。
現役時代からの貯蓄、定年退職金、iDeCo(イデコ:個人型確定拠出年金)などの私的年金などをじょうずに運用・活用しながら、計画的に備えていくことが大切となるでしょう。
3. シニア世帯の貯蓄額はどれくらい?《65歳以上・二人以上世帯》
年齢を重ねると、支出は変化していきます。活動量の減少にともない減る出費もあれば、健康状態の変化によって医療費や介護費用など、予期せぬ支出が増える可能性もあるでしょう。
このようなシニア世代にとって、貯蓄額は老後の暮らしの安心感に直結する重要な要素です。
総務省統計局「家計調査報告(貯蓄・負債編)2024年(令和6年)平均結果の概要」のデータから、65歳以上の世帯主がいる二人以上世帯の貯蓄額について見ていきましょう。
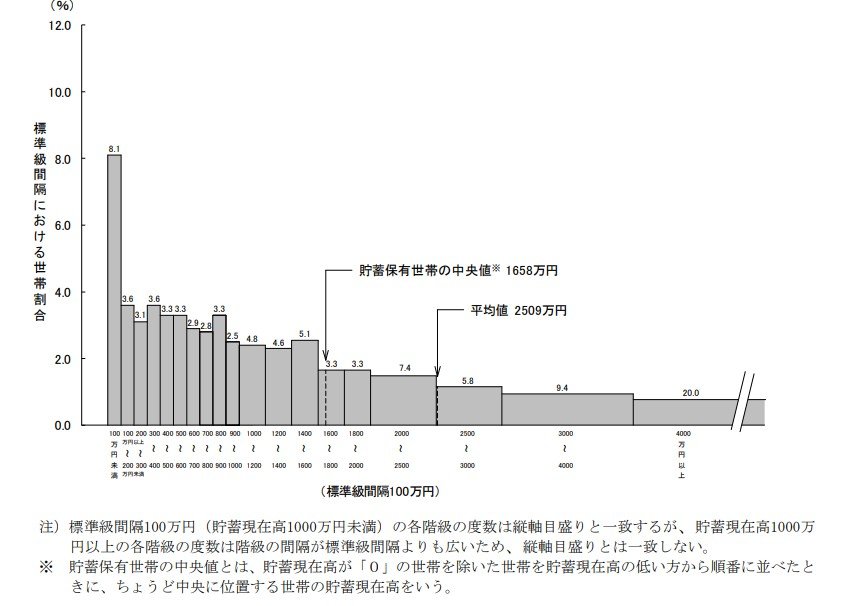
3.1 世帯主が65歳以上の世帯の貯蓄現在高(二人以上世帯)平均・中央値
- 平均値:2509万円
- 貯蓄保有世帯の中央値:1658万円
平均値が一部の富裕層によって大きく引き上げられる傾向があるため、より実態に近い中央値を見ると、その差は約850万円にもなります。これは、世帯間で貯蓄格差が小さくないことを示しています。
貯蓄額ごとの世帯分布を見ると、その格差はさらに明確になります。
3.2 世帯主が65歳以上の世帯の貯蓄現在高階級別世帯分布
- 100万円未満:8.1%
- 100万円~200万円未満:3.6%
- 200万円~300万円未満:3.1%
- 300万円~400万円未満:3.6%
- 400万円~500万円未満:3.3%
- 500万円~600万円未満:3.3%
- 600万円~700万円未満:2.9%
- 700万円~800万円未満:2.8%
- 800万円~900万円未満:3.3%
- 900万円~1000万円未満:2.5%
- 1000万円~1200万円未満:4.8%
- 1200万円~1400万円未満:4.6%
- 1400万円~1600万円未満:5.1%
- 1600万円~1800万円未満:3.3%
- 1800万円~2000万円未満:3.3%
- 2000万円~2500万円未満:7.4%
- 2500万円~3000万円未満:5.8%
- 3000万円~4000万円未満:9.4%
- 4000万円~:20.0%
全体の4割以上の世帯が2000万円以上の貯蓄を保有している一方で、貯蓄が200万円に満たない世帯も1割以上存在しています。
全てのシニア世帯が潤沢な老後資金を確保しているわけではなく、暮らし向きには大きな世帯差があることが分かります。
この貯蓄額が、公的年金に加えて、老後の生活を支える大切な柱となります。次では、完全リタイアした「無職世帯」に絞った貯蓄データを見ていきましょう。
4. シニア世帯の貯蓄額はどれくらい?《65歳以上・”無職”夫婦世帯》
次は、世帯主が65歳以上の「無職世帯」に絞って、貯蓄額の推移や資産種類の内訳を見てみましょう。
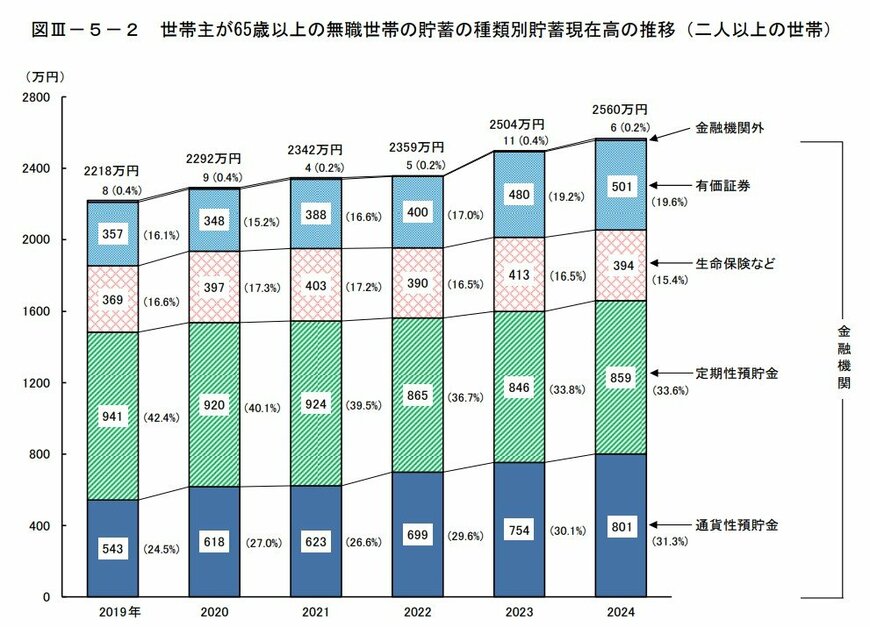
4.1 【65歳以上の無職夫婦世帯】平均貯蓄額は右肩上がりで推移
- 2019年:2218万円
- 2020年:2292万円
- 2021年:2342万円
- 2022年:2359万円
- 2023年:2504万円
- 2024年:2560万円
総務省統計局「家計調査報告(貯蓄・負債編)2024年(令和6年)平均結果の概要」によると、65歳以上の無職夫婦世帯の平均貯蓄額は、この5年間で着実に増加しています。
2019年には2200万円台でしたが、2023年には2500万円台に到達し、右肩上がりで推移していることがわかります。
65歳以上の無職世帯《資産の内訳》2019年→2024年
2019年から2024年にかけて、シニア世帯の貯蓄総額は342万円増加しました。貯蓄全体の約6割は預貯金で保有されている傾向は変わっていませんが、全体の内訳には変化が見られます。
とくに特に変化が大きかった「増えた資産」と「減った資産」を見てみましょう。
【大きく増えた資産】
- 通貨性預貯金(主に普通預金):+258万円(543万円→801万円)
- 有価証券(株式や投資信託など):+144万円(357万円→501万円)
【大きく減った資産】
- 定期性預貯金(定額貯金、積立貯金、定期預金、定期積金など):▲82万円減(941万円→859万円)
これらのデータから、高齢者世帯が「資産の置き方」を見直している様子がうかがえます。
低金利が続く中、安全性の高い資産である預貯金の中でも、「定期預金」から必要なときに引き出しやすい「普通預金」へシフトしていることがわかります。
一方で、一部の資金は「株式や投資信託」といった有価証券に振り向けられており、資産運用への関心が高まっている様子もうかがえます。
このように、高齢者世帯は単に貯蓄を増やすだけでなく、時代の変化を捉えながら資産の配分を変化させていると言えるでしょう。
5. 老後の年金収入は月額どれくらい?《国民年金・厚生年金》
厚生労働省「令和5年度 厚生年金保険・国民年金事業の概況」によると、65歳以上の各年齢における平均年金月額は、国民年金のみの受給権者で5万円台、厚生年金(国民年金部分を含む)の受給権者で14万円台~16万円台となっています。
ただし、現役時代の年金加入履歴によって、実際に受け取る年金額には個人差が出ます。グラフを交えて、国民年金と厚生年金の平均と個人差・男女差に着目してみましょう。
5.1 国民年金・厚生年金「平均と個人差」
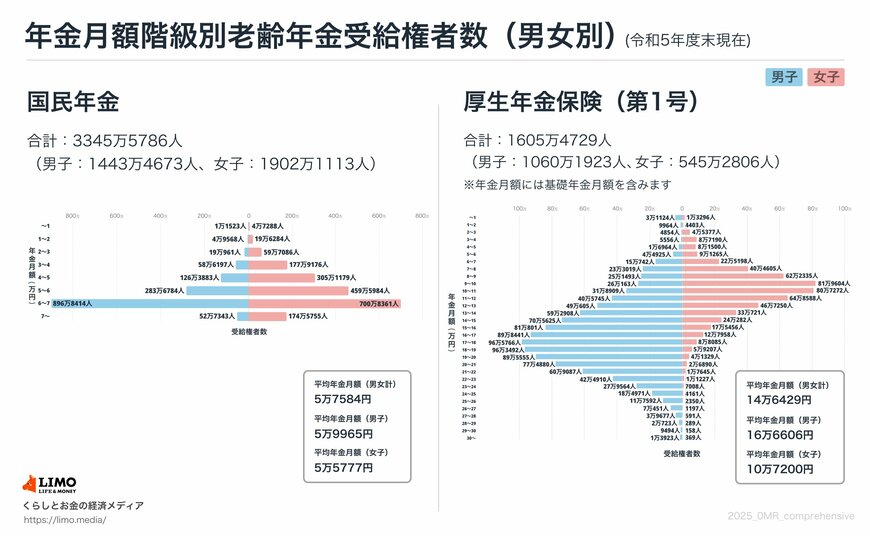
60歳~90歳以上の全受給権者の平均年金月額は下記の通りです。
国民年金(老齢基礎年金)
- 〈全体〉平均年金月額:5万7584円
- 〈男性〉平均年金月額:5万9965円
- 〈女性〉平均年金月額:5万5777円
厚生年金(国民年金部分を含む)
- 〈全体〉平均年金月額:14万6429円
- 〈男性〉平均年金月額:16万6606円
- 〈女性〉平均年金月額:10万7200円
国民年金のみの受給額は、男女ともに約5万円台と大きな差はありません。しかし、厚生年金を受給している場合、男性は16万円台、女性は10万円台と、約6万円の開きがあります。
このデータからは、男女の年金格差の大きさが浮き彫りになりました。国民年金の受給額に大きな差はない一方、厚生年金では、現役時代の給与や勤務期間が影響するため、男女間で大きな差が生じます。
男性の平均受給額が女性を大きく上回るのは、過去の働き方の違い、特に女性の非正規雇用やキャリアの中断が主な背景にあると考えられるでしょう。
6. 年金の受給開始年齢を選ぶこともできる!《受給額シミュレーション》繰上げ・繰下げ受給
老齢年金の受給スタート年齢は65歳ですが、この時期は繰上げ・繰下げ受給の制度を活用することで「60歳~75歳」の間で調整ができます。
-
60歳~64歳で減額された年金を受け取る「繰上げ受給」
-
減額率:繰り上げた月数×0.4%(最大24%)
-
-
66歳~75歳で増額された年金を受け取る「繰下げ受給」
-
増額率:繰り下げた月数×0.7%(最大84%)
-
厚生年金(国民年金部分を含む)の平均月額は14万6429円。ここでは本来の年金額が「15万円」の場合を想定し、受給開始年齢が「60歳・65歳・70歳・75歳・80歳・85歳・90歳」だった場合の累計年金受給額を見ていきます。
6.1 60歳・65歳・70歳・75歳・80歳・85歳・90歳《各年齢での累計受給額》
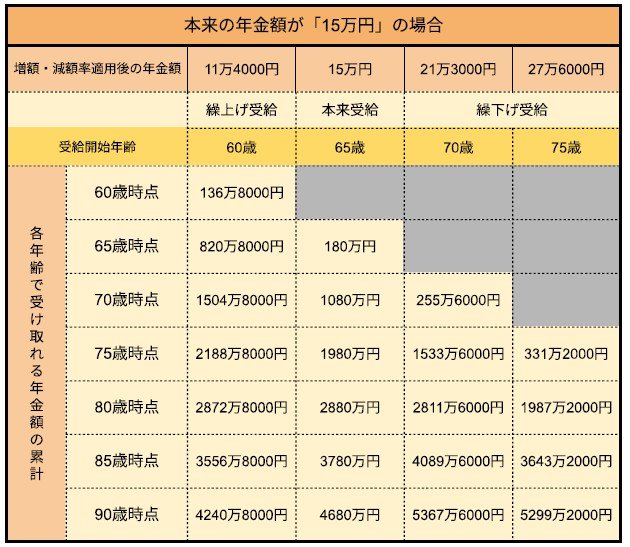
70歳・75歳時点での累計受給額は繰上げ受給が有利ですが、80歳では65歳からの受給、85歳以降は繰下げ受給が最も多くなっていきます。
一度決まった繰上げ・繰下げの減額率・増額率は生涯変わりません。繰上げ受給を選択した場合、65歳以降も減額された年金額が続く点を心得ておく必要があるでしょう。
また、繰下げ受給で年金額を増やした結果、税金や社会保険料の負担が増える可能性があるのも意外な盲点かもしれません。
資産状況や健康状態と相談しながら、自分にとって最適な受給開始タイミングを検討しましょう。
7. 「65歳以降も働く」という選択肢も
「人生100年時代」と呼ばれるいま、一般的な年金受給スタート年齢である「65歳以降」も働き続けるシニアが増えています。
内閣府が公表した「令和7年版高齢社会白書」によると、65歳以上の就業者数と就業率はいずれも上昇傾向に。男女別に見た、各年齢層での就業者の割合は以下の通りです。
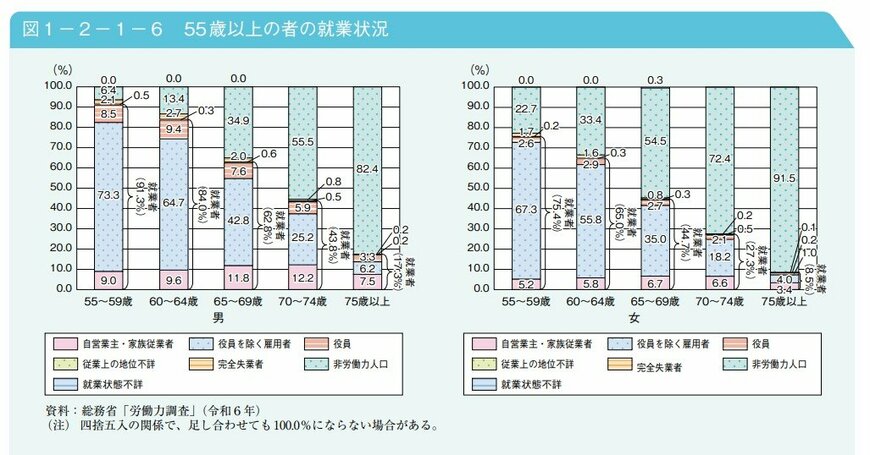
- 65~69歳:男性62.8%、女性44.7%
- 70~74歳:男性43.8%、女性27.3%
- 75歳以上:男性17.3%、女性8.5%
なお、2025年6月13日に成立した「年金制度改正法」には、在職老齢年金制度の見直しが盛り込まれました。
これにより、2026年4月から、厚生年金をもらいながら働く際に「年金が減額される基準額」が月51万円(※2025年度の金額)から62万円へ引き上げられます。
収入増による年金カットを懸念していたシニアの「働き控え」が緩和され、より柔軟な働き方が可能になると期待されており、厚生労働省の試算では、新たに約20万人が年金を全額受給できるようになるとされています。
8. 老後資金の必要額は人それぞれ
本記事では、65歳以上のリタイア夫婦世帯の生活費や収入、貯蓄額、そして平均的な年金額について詳しく紹介しました。
2024年の家計調査によれば、夫婦のみ無職世帯の月間支出は平均で28万円を超えており、60代後半から70代、75歳以上と年代があがるにつれて収入・支出の差も見えてきます。
また、65歳以上世帯の平均貯蓄額は世帯間で大きな差があり、「貯蓄ほぼゼロ」の世帯から「数千万円以上」の世帯まで幅広く分布しており、老後資金に格差があるのが現実です。
さらに、2025年度には年金が1.9%増額される予定ですが、物価上昇には追いつかず、年金だけで十分な生活を送るのは難しいという声も少なくありません。
数字を通して浮かび上がるのは、「老後資金の必要額は人それぞれ」ということです。
まずは自分の年金見込み額や生活費を把握し、不足額をどう補うかを考えることが大切です。
貯蓄やNISA、iDeCoなどの制度を活用し、今できる準備を少しずつ始めていきましょう。


参考資料
- 総務省統計局「家計調査報告 家計収支編 2024年(令和6年)平均結果の概要」
- 総務省統計局「家計調査報告(貯蓄・負債編)-2024年(令和6年)平均結果の概要-(二人以上の世帯)」
- 厚生労働省年金局「令和5年度 厚生年金保険・国民年金事業の概況」
- 厚生労働省「令和7年度の年金額改定についてお知らせします~年金額は前年度から 1.9%の引上げです~」
- 厚生労働省「令和7年版高齢社会白書」
- 厚生労働省「年金制度改正法が成立しました」
中島 卓哉