
次の年金支給日は12月15日となっています。
年金は2カ月分がまとめて偶数月に支給されますが、年金からは基本的に社会保険料や税金が天引きされるので「思ったよりも手取り額が少なかった」と感じる方もいるでしょう。
そこで今回は「年金制度・平均年金月額・天引き」に焦点をあてて解説します。
老後の生活費について考える際の参考してください。
1. 日本の「公的年金制度」とは?仕組みをわかりやすく解説!
現役時代の働き方や年金の加入状況は、将来の受給額に大きく影響します。
日本の公的年金制度は、「2階建て」とよく表現されるように、その仕組みを理解することが非常に重要です。

1階部分にあたるのが、すべての国民が加入する「国民年金」、そして2階部分として会社員や公務員などが上乗せで加入する「厚生年金」があります。
以下で、それぞれの年金制度の基本的な仕組みを整理していきます。
1.1 1階部分:国民年金(基礎年金)の概要を整理
- 加入対象:原則として日本国内に住む20歳以上から60歳未満の人全員
- 年金保険料:全員一律(※1)
- 老後の受給額:40年間納付すると65歳以降に満額(※2)を受給できる
※1 国民年金保険料の月額:2025年度 1万7510円
※2 国民年金(老齢基礎年金)の月額:2025年度 6万9308円
1.2 2階部分:厚生年金(被用者年金)の概要を整理
- 加入対象:会社員や公務員、一定要件を満たすパート・アルバイトの人が国民年金に上乗せして加入
- 年金保険料:報酬(賞与・給与)に応じて計算される(上限額あり※3)
- 老後の受給額:国民年金に上乗せして受給。厚生年金部分は年金加入期間や納付済保険料により個人差が出る
※3 保険料額は標準報酬月額(上限65万円)、標準賞与額(上限150万円)に保険料率をかけて計算されます。
現役時代の働き方や立場によって、「国民年金のみに加入する人」と「国民年金と厚生年金の両方に加入する人」に分かれるため、老後に受け取る年金の種類もこの2パターンとなります。
2. 年金から「税金や社会保険料」が天引きされる人とは?
では、どのような人が年金から税金や社会保険料を天引きされるのでしょうか。
社会保険料や税金が年金から差し引かれる「特別徴収」の対象となる方には、市区町村から事前に通知が届きます。
ここでは、日本年金機構の「年金Q&A」をもとに、天引きの対象となる条件を確認していきます。
2.1 年金から「介護保険料」が天引きされる人
年金から「介護保険料」が天引きされるのは、65歳以上の、老齢もしくは退職(※)、障害または死亡を支給事由とする年金を受給中で、年間の受給額が18万円以上の人です。
※老齢もしくは退職を事由とする年金:老齢基礎年金もしくは旧法制度による老齢年金・退職年金のこと
2.2 年金から「国民健康保険料(税)」が天引きされる人
年金から「国民健康保険料(税)」が天引きされるのは、65歳以上75歳未満(後期高齢者医療制度の該当者を除く)の、老齢もしくは退職、障害または死亡を支給事由とする年金を受給中で、年間の受給額が18万円以上の人です。
※国民健康保険料(税)と介護保険料の合計額が、各支払期に支払われる特別徴収対象年金額の2分の1を超える場合、国民健康保険料(税)は特別徴収の対象とはならない
2.3 年金から「後期高齢者医療保険料」が天引きされる人
年金から「後期高齢者医療保険料」が天引きされるのは、75歳以上の人もしくは65歳以上75歳未満で後期高齢者医療制度に該当する人のうち、老齢もしくは退職、障害または死亡を支給事由とする年金を受給中で、年間の受給額が18万円以上の人です。
※後期高齢者医療保険料と介護保険料の合計額が、各支払期に支払われる特別徴収対象年金額の2分の1を超える場合、後期高齢者医療保険料は特別徴収の対象とはならない
2.4 年金から「住民税および森林環境税」が天引きされる人
年金から「住民税および森林環境税」が天引きされるのは、65歳以上の、老齢もしくは退職を支給事由とする年金を受給中で、年間受給額が18万円以上となる人です。
国民健康保険料(税)や後期高齢者医療保険料、住民税、森林環境税が年金から特別徴収されるには、前提として「介護保険料が特別徴収されていること」が条件となります。
また、老齢厚生年金は特別徴収の対象には含まれません。
さらに、年金受給権に担保設定がある場合も特別徴収は実施されません。
加えて、「老齢年金と遺族年金」のように複数の年金を受け取っている場合は、特別徴収の優先順位が定められており、複数ではなく1つの年金からまとめて天引きされる仕組みになっています。
3. 【5歳刻み】60~90歳以上シニアの「平均年金月額」はいくらか
現役時代にどの年金へ加入していたかによって、老後に受け取る年金額は大きく差が出ます。
では、現在の老齢年金受給世代は、実際にどの程度の年金を受け取っているのでしょうか。
厚生労働省年金局の「令和5年度 厚生年金保険・国民年金事業の概況」を参考に、国民年金と厚生年金(民間企業などに勤めていた人が受け取る「厚生年金保険(第1号)」)の年齢階級別(5歳刻み)の平均額を見ていきましょう。
※ 厚生年金の被保険者は第1号~第4号に区分されており、ここでは民間企業などに勤めていた人が受け取る「厚生年金保険(第1号)」(以下記事内では「厚生年金」と表記)の年金月額を紹介します。
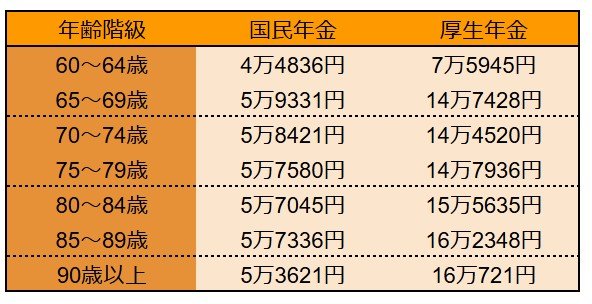
国民年金
- 60~64歳:4万4836円
- 65~69歳:5万9331円
- 70~74歳:5万8421円
- 75~79歳:5万7580円
- 80~84歳:5万7045円
- 85~89歳:5万7336円
- 90歳以上:5万3621円
厚生年金
※国民年金部分を含む
- 60~64歳:7万5945円
- 65~69歳:14万7428円
- 70~74歳:14万4520円
- 75~79歳:14万7936円
- 80~84歳:15万5635円
- 85~89歳:16万2348円
- 90歳以上:16万721円
老齢年金の受給開始年齢は、原則として65歳に設定されています。
64歳までは、繰上げ受給(※1)を選択した人や、特別支給の老齢厚生年金(※2 )を受け取っている人が多いため、国民年金・厚生年金いずれの平均月額も65歳以降と比べて低い傾向にあります。
65歳以上になると、平均年金月額は国民年金(老齢基礎年金)のみの場合で5万円台、厚生年金(国民年金部分を含む)の場合は14万円台〜16万円台となっています。
現役時代に「2階建て」で加入していた人は、老後の「受給」も2階建てとなり、平均的な受給額を単純に比較しても、「国民年金のみ」の世帯と「厚生年金(国民年金を含む)」世帯では約3倍の差が生じています。
なお、公的年金の支給日は偶数月の15日で、15日が土日・祝日にあたる場合は、直前の平日に前倒しで支給されます。
※1 繰上げ受給:老齢年金を「60歳から64歳」の間に前倒しして受給を始めること。繰上げた月数に応じて減額率が適用されます。
※2 特別支給の老齢厚生年金:昭和60年の法改正により厚生年金の受給開始年齢が60歳から65歳に引き上げられた際、受給開始年齢を段階的に引き上げるために設けられた制度。年齢など一定条件を満たす場合に受け取ることができます。
4. 【シニア全体】国民年金・厚生年金の「平均年金月額」はいくらか
続いて、「令和5年度 厚生年金保険・国民年金事業の概況」から、60歳~90歳以上のすべての受給権者について、年金額の平均や、個人差・男女差を見ていきましょう。

国民年金
- 全体 5万7584円
- 男性 5万9965円
- 女性 5万5777円
厚生年金
※国民年金部分を含む
- 全体 14万6429円
- 男性 16万6606円
- 女性 10万7200円
国民年金のみを受給している人の平均月額は、全体・男女別いずれも5万円台となっており、受給額のボリュームゾーンも男女ともに6万〜7万円台に集中しています。
一方、厚生年金(国民年金部分を含む)の平均月額は全体で14万円台ですが、男性では16万円台、女性では10万円台と明確な差があります。
ボリュームゾーンも男性は16万〜19万円前後、女性は9万〜11万円前後と、男女差がはっきりと表れています。
また、グラフに示されるように、1万円未満の低年金から20万円を超える高額受給まで、分布は幅広くなっています。
このような男女差や個人差は、現役時代の収入水準や厚生年金への加入期間など、働き方の違いが反映された結果といえるでしょう。
5. 【2025年度】年金額は前年度よりも「1.9%」引き上げに
公的年金は、賃金や物価の動向を踏まえ、毎年度見直しが行われます。
2025年度(令和7年度)の年金額は、前年度比で1.9%の引き上げとなりました。
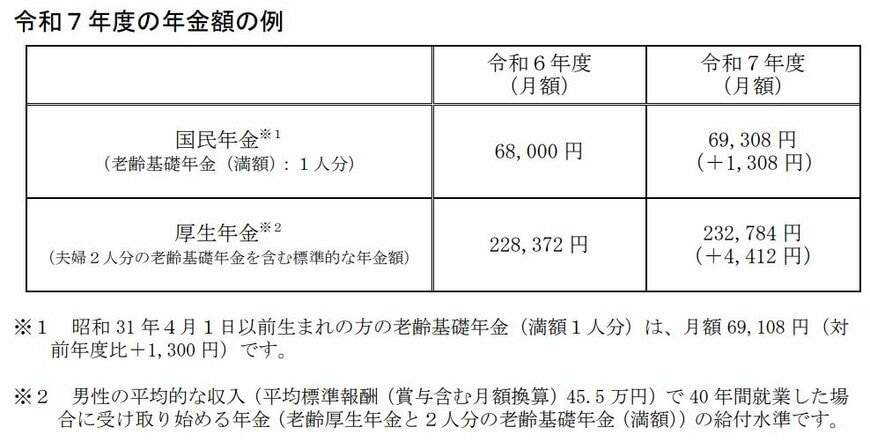
3年連続で年金額は引き上げられていますが、「マクロ経済スライド(※)」の適用により、実際の改定率は物価上昇率を下回っています。
つまり、名目上は増えていても、実質的な受取額は目減りしている状態であり、物価の上昇に年金額が追いついていないことが背景にあります。
※マクロ調整スライドとは:「公的年金被保険者(年金保険料を払う現役世代の数)の変動」と「平均余命の伸び」に基づいて設定される「スライド調整率」を用いて、その分を賃金と物価の変動がプラスとなる場合に改定率から控除するしくみ
さらに、多くのシニア世帯では、以下の税金や社会保険料が老齢年金から天引きされる形で納付されています。
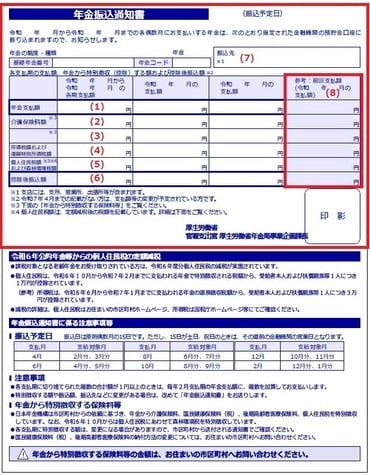
- 介護保険料
- 公的医療保険(国民健康保険・後期高齢者医療制度)の保険料
- 個人住民税および森林環境税
- 所得税および復興特別所得税
年金の見込み額は、「ねんきん定期便」や「ねんきんネット」で確認することが可能です。
ただし、記載されている金額をそのまま受け取れるわけではなく、実際には税金や社会保険料が差し引かれるため、「額面通りにはもらえない」ことを留意しておきましょう。
6. 老後生活に向けて「ライフスタイルに合った家計収支」を目指しましょう
年金生活がスタートすると、限られた収入の範囲で計画的にやりくりしていく必要があります。
本記事で確認したように天引きされるお金もあり、実際に受け取れる金額は思ったよりも少ないと感じるケースもあるでしょう。
年金だけに頼る老後生活を考えると、ゆとりを持った理想の生活を実現することが難しくなる可能性もあります。
ゆとりのある老後生活を実現するためには、現役のうちにしっかりと資金を準備しておくことが大切です。
まずは今の家計の状態をよくチェックして、ライフスタイルに合った家計収支になるよう調整していくようにしましょう。


参考資料
- 厚生労働省「年金制度改正法が成立しました」
- 日本年金機構「公的年金制度の種類と加入する制度」
- 日本年金機構「国民年金保険料」
- 厚生労働省「令和7年度の年金額改定についてお知らせします~年金額は前年度から 1.9%の引上げです~」
- 日本年金機構「厚生年金保険の保険料」
- 日本年金機構「年金はいつ支払われますか。」
- 厚生労働省年金局「令和5年度 厚生年金保険・国民年金事業の概況」
- 日本年金機構「年金の繰上げ受給」
- 日本年金機構「特別支給の老齢厚生年金」
- 日本年金機構「年金から介護保険料・国民健康保険料(税)・後期高齢者医療保険料・住民税および森林環境税を特別徴収されるのはどのような人ですか。」
- 日本年金機構「年金振込通知書」
- 日本年金機構「令和7年度税制改正による所得税の基礎控除の見直し等について」
川勝 隆登