


公的年金の金額は、賃金や物価の動きに合わせて毎年度改定されます。2026年度は国民年金(基礎年金)が1.9%、厚生年金(報酬比例部分)が2.0%の増額で、4年度連続のプラス改定となりました。
では、増額のベースとなる実際の受給額は現在どのくらいの水準なのでしょうか。後半では公表されている最新データ(令和6年度)から厚生年金の受給額分布を見て、「月額15万円以上」を受け取っている人が全体のどれくらいかを確認します。
1. 公的年金は国民年金と厚生年金の2階建て

日本の公的年金は、ベースとなる「国民年金(基礎年金)」に、上乗せ部分の「厚生年金」が重なる2階建ての構造です。2つの制度の基本を確認していきます。
1.1 【1階部分】国民年金(基礎年金)
- 加入対象:原則として日本に住む20歳から60歳未満のすべての人
- 保険料:全員定額、ただし年度ごとに改定される
- 受給額:保険料を全期間(480カ月)納付した場合、65歳以降で満額の老齢基礎年金を受給できる。未納期間分に応じて満額から差し引かれる
国民年金保険料は2026年度で月額1万7920円、老齢基礎年金の満額は月額7万608円です。
1.2 【2階部分】厚生年金
- 加入対象:会社員や公務員、またパートなどで特定適用事業所に働き一定要件を満たす人が、国民年金に上乗せで加入
- 保険料:収入に応じて(上限あり)決定される
- 受給額:加入期間や納付済保険料により、個人差が出る
保険料額は標準報酬月額(上限65万円)と標準賞与額(上限150万円)に保険料率をかけて計算されます。加入対象・保険料の決め方・受給額の計算方法がいずれも国民年金と異なるため、老後に受け取る額にも働き方や収入による差が生まれます。
制度の詳しい適用条件は変わることがあります。ご自身がどの区分にあたるかは、日本年金機構や年金事務所でご確認ください。
2. 2026年度は国民年金1.9%、厚生年金2.0%の増額
公的年金の金額は、賃金や物価の動向を踏まえて年度ごとに改定されます。2026年度分は前年度より国民年金(基礎年金)が1.9%、厚生年金(報酬比例部分)が2.0%の増額で、4年度連続のプラス改定です。
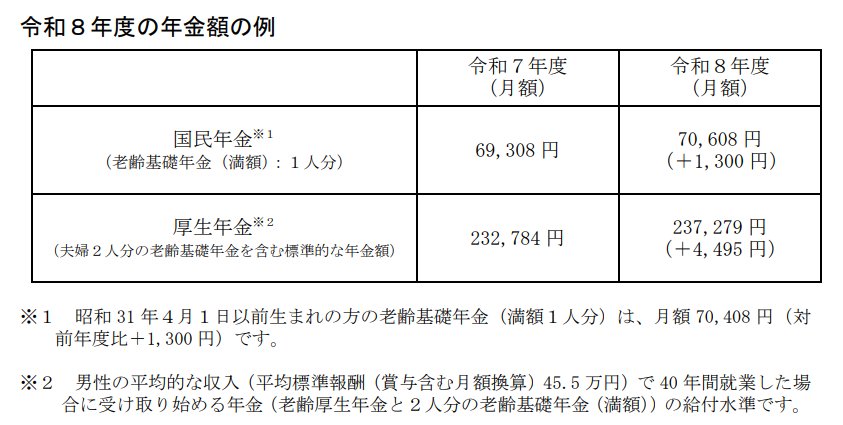
- 国民年金(老齢基礎年金(満額)):7万608円(1人分)
- 厚生年金:23万7279円(夫婦2人分)
厚生年金の23万7279円は、男性の平均的な収入(平均標準報酬45万5000円)で40年間就業した場合に受け取り始める、老齢厚生年金と2人分の老齢基礎年金を合わせた給付水準です。
国民年金のみの場合は、満額でも月額約7万円です。繰下げ受給の上限年齢である75歳まで待機したとしても、月額13万円には届きません。


