8月15日は2ヶ月ぶりの年金支給日です。
老後生活を支える大切な年金ですが、金額を増やしたい場合に選択肢のひとつとなるのが「繰下げ受給」です。
しかし、繰下げ受給を開始する前に急にお金が必要になったとき、今まで受給していなかった年金を一括して受け取りたいというケースも考えられます。
本記事では、繰下げ受給する予定であった年金を一括して受給できるかについて解説します。
2023年4月に新設された「特例的な繰下げみなし増額制度」も紹介しますので、繰下げ受給を検討している人は確認しておきましょう。
1. 【老齢年金】繰下げ受給とは
老齢年金は原則65歳から受給開始しますが、受給開始時期を遅らせて66歳以降に年金を受け取ることを「繰下げ受給」と呼びます。
繰下げ受給すると、受給開始が遅くなる代わりに年金額は増えます。
繰下げ受給による増額率は1ヶ月あたり0.7%です。繰下げ受給ができるのは66歳から75歳の間で、月単位で受給開始時期を選択できます。
75歳から受給開始すると、年金額は82%(=0.7%×120ヶ月)も増えます。
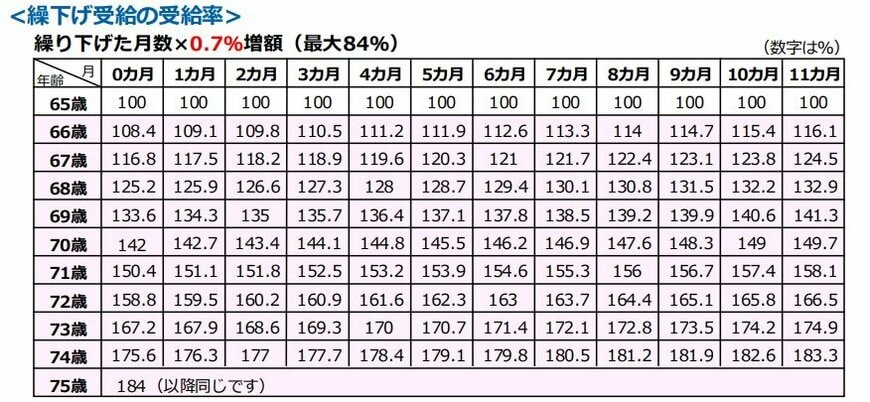
増額した年金は一生涯続くため、長生きして生活費が足りなくなる「老後破綻」対策として効果が期待できます。
一方、受給開始から短期間で亡くなった場合、年金の総受給額が少なくなるというデメリットもあります。
2. 繰下げ待機中なら「年金の一括受給」は可能
繰下げ受給するまで年金を受給しないで待つことを、「繰下げ待機」といいます。
繰下げ待機中ならば、繰下げ受給しないで65歳からの年金を一括して受け取ることも可能です。
実際には、繰下げ請求書の受取方法選択欄で「老齢厚生年金(または老齢基礎年金)を65歳までさかのぼって受け取ります」を選択します。
老齢厚生年金と老齢基礎年金の受取方法は、それぞれ選択できます。つまり、一方を65歳から一括受給し、もう一方を繰下げ受給することも可能です。

ただし、繰下げ受給を開始した後に一括受給に変更することはできません。
また、一括受給後の年金額は、65歳受給開始した場合と同額で増額はありません。
ここまで、繰下げ受給の概要と繰下げ待機中の一括受給について解説しました。
次章では、「特例的な繰下げみなし増額制度」と一括受給するときの注意点について解説します。
3. 特例的な繰下げみなし増額制度とは
「特例的な繰下げみなし増額制度」とは、70歳以降に一括受給するときに適用される特例制度です。
これにより、「一括受給請求日の5年前に繰下げ受給を請求した」ものとみなし、増額した年金を一括で受給できます。
例えば、72歳で一括受給の請求をした場合、67歳(5年前の同日)で繰下げ受給を請求したものとして増額した年金の5年分を受け取ります。65歳時の年金額を100万円とした場合、一括受給する年金額は次の通りです。
- 67歳繰下げ受給開始時の年金額:100万円×(100%+0.7%×24ヶ月)=116万8000円
- 一括受給する年金額:116万8000円×5年=584万円

年金には「5年の時効」があるため、原則5年を経過して請求した年金はもらえません。70歳以降に一括請求したときに時効による不利益が生じないようにこの制度が設けられました。
繰下げみなし増額制度がなければ、前述のケースでは年金額は100万円のままで65歳から2年間分の年金は時効で受給できません。
この制度により、一括受給する年金額は84万円増え、72歳以降の年金額も毎年16万8000円増えます。
4. 年金を一括受給するときの注意点
繰下げ待機中の年金を一括受給するときの注意点を2つ紹介します。
4.1 注意点①:年金収入の修正申告が必要になる
一括受給した年金は、全額がその年の収入になるわけではありません。本来受給すべき年度の収入となるため、年金収入の修正申告が必要になることもあります。
例えば、2025年に3年分を一括受給した場合、本来2023年度や2024年度に受け取るべきだった年金は、2023年度または2024年度の収入となります。
公的年金等控除や各種所得控除後に新たな所得が発生した場合、税務署などに相談して修正申告しましょう。
また、新たな所得が発生することによって、過去にさかのぼって医療保険や介護保険の自己負担・保険料が変わることもあります。
4.2 注意点②:80歳を過ぎると時効でもらえない
繰下げみなし増額制度の新設により時効による不利益が発生しないようにしていますが、80歳を過ぎて一括受給した場合、受給すべき時期から5年を経過した年金はもらえなくなります。
繰下げ受給した場合も同様です。
そのため、繰下げ受給、一括受給のどちらを選択する場合でも、「遅くとも75歳までに受給を始めなければならない」と覚えておきましょう。
80歳前なら時効の影響は受けませんが、受給を遅くしても利息はつかないため、利息や運用益を損したと考えることもできます。
5. まとめにかえて
年金額を増やそうと繰下げ待機している場合、繰下げ受給しないで65歳からの年金を一括して受け取ることも可能です。
また、70歳を過ぎて一括受給する場合は、特例的な繰下げみなし増額制度によって「5年前に繰下げ受給を請求した」とみなして年金額を計算します。
65歳時に年金の受取方法が決まらない場合は、とりあえず繰下げ待機し後から繰下げ受給または一括受給を選択するという方法もあります。人生100年時代を乗り切るために、年金の受給方法の選択も重要です。

参考資料
- 日本年金機構「年金の繰下げ受給」
- 日本年金機構「令和5年4月から老齢年金の繰下げ制度の一部改正が施行されました」
- 日本年金機構「老齢基礎・厚生年金裁定請求書/支給繰下げ請求書」
- 日本年金機構「老齢年金ガイド 令和7年度版」
西岡 秀泰