

原則として65歳を迎えると、公的年金を受け取れるようになります。
老後の大切な収入源ではありますが、繰下げ受給によって待機していた分を「一括で受け取りたい」という希望がある人もいるようです。
基本的には終身に渡って受給できるのが公的年金のメリットではありますが、実は「繰下げ受給制度」において、受け取るはずだった金額を一括で受け取れる制度があるのです。
例えば「繰下げ受給によって年金額を増やす予定だったが、大きな病気になり手術費が必要になったので、繰下げ待機していた分を一括で受け取る」などの例があります。
制度の詳細や注意点を見ていきましょう。
1. 年金の繰下げ受給とは
年金は原則として65歳から受給しますが、66歳以後75歳まで繰下げることによって、増額された年金を受け取ることができます。これを年金の繰下げ受給といいます。
増額率は1カ月あたり0.7%で、75歳まで繰下げると最大84%増額となります。
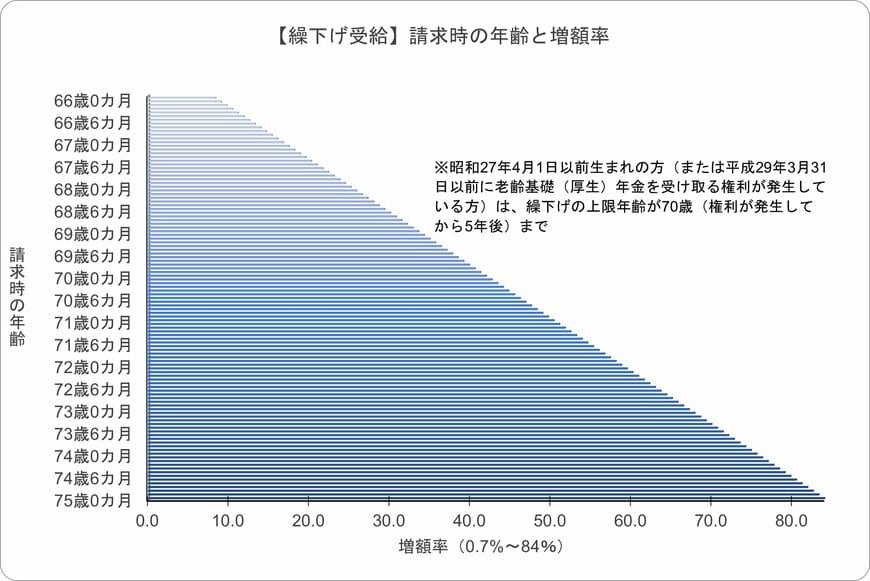
なお、老齢基礎年金と老齢厚生年金のどちらか一方だけを繰り下げることもできます。
年金が少ない人や65歳以降も働く人などにとって、老後の年金を増やす選択肢となる制度であるため、活用を検討している人もいるでしょう。
2. 特例的な繰下げみなし増額制度とは
年金の繰下げを希望して待機いたものの、「65歳からの本来の年金」をさかのぼって一括で受け取ることも可能です。
70歳以後にこの制度を利用する場合、請求の5年前の日時点で繰下げ受給の申出があったものとみなされ、増額された年金を一括で受け取ることとなります。
これを「特例的な繰下げみなし増額制度」といいます。

2.1 特例的な繰下げみなし増額制度が生まれた背景
特例的な繰下げみなし増額制度は2023年4月に導入されました。
老齢年金の繰下げ受給の上限年齢が70歳から75歳に引き上げられ、年金の受給開始時期を75歳まで自由に選択できるようになったことを受け、70歳以降も安心して繰下げ待機できるよう制度改正されたものです。
これにより、70歳到達後に繰下げ申出をせずにさかのぼって本来の年金を受け取ることを選択した場合でも、請求の5年前の日に繰下げ申出したものとみなし、増額された年金の5年間分を一括して受け取ることができるようになったのです。
時効で消滅する可能性があった年金の一部(最大5年分)が、増額された形で一括して受け取れるようになったといえます。
2.2 特例的な繰下げみなし増額制度の注意点
特例的な繰下げみなし増額制度の利用を検討する際は、以下の3点に注意しましょう。
- 繰下げみなし増額制度が対象になるのは昭和27年4月2日以後に生まれた方、または平成29年4月1日以後に受給権が発生した人
- 80歳以後に請求する場合や、請求の5年前の日以前から障害年金や遺族年金を受け取る権利がある場合、繰下げみなし増額制度は適用されない
- 過去分の年金を一括して受給することにより、過去にさかのぼって医療保険・介護保険の自己負担や保険料、税金等に影響する場合がある
特に3つ目は盲点になることがあるため要注意です。過去の所得額が変わると判断されるため、増額率によっては税金や社会保険料、また自己負担割合も変更になる可能性があるのです。
決してケースとしては多くないものの、病気や住宅改修などで大きな出費が発生し、まとまったお金が必要になったときは検討されることもあります。
上記の注意点をしっかり把握した上で判断するようにしましょう。
2.3 特例的な繰下げみなし増額制度のケーススタディ

3. 年金はいくらもらえる?ライフコースごと「厚生年金と国民年金」の目安額
年金の受け取り方について、選択肢が広がったことがわかりました。
ここで気になるのが年金額ではないでしょうか。厚生労働省年金局「令和5年度 厚生年金保険・国民年金事業の概況」によると、厚生年金の平均月額は14万円台、国民年金の平均月額は5万円台です。
ただし、それぞれの加入実績によって大きく異なります。
厚生労働省が提示する「多様なライフコースに応じた年金額」の例を見ていきましょう。
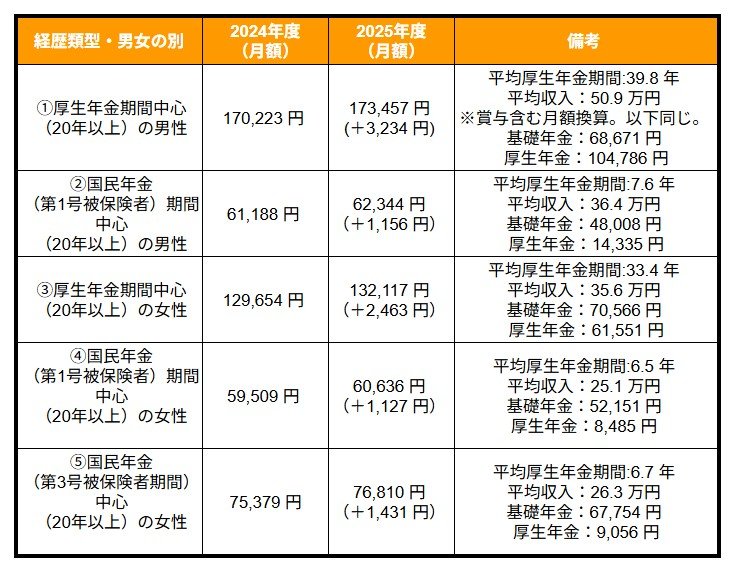
3.1 モデルケース①:男性・厚生年金期間中心
年金月額:17万3457円
- 平均厚生年金期間:39.8年
- 平均収入:50万9000円※賞与含む月額換算。以下同じ。
- 基礎年金:6万8671円
- 厚生年金:10万4786円
3.2 モデルケース②:男性・国民年金(第1号被保険者)期間中心
年金月額:6万2344円
- 平均厚生年金期間:7.6年
- 平均収入:36万4000円
- 基礎年金:4万8008円
- 厚生年金:1万4335円
3.3 モデルケース③:女性・厚生年金期間中心
年金月額:13万2117円
- 平均厚生年金期間:33.4年
- 平均収入:35万6000円
- 基礎年金:7万566円
- 厚生年金:6万1551円
3.4 モデルケース④:女性・国民年金(第1号被保険者)期間中心
年金月額:6万636円
- 平均厚生年金期間:6.5年
- 平均収入:25万1000円
- 基礎年金:5万2151円
- 厚生年金:8485円
3.5 モデルケース⑤:女性・国民年金(第3号被保険者)期間中心
年金月額:7万6810円
- 平均厚生年金期間:6.7年
- 平均収入:26万3000円
- 基礎年金:6万7754円
- 厚生年金:9056円
上記は年金額例に過ぎませんが、厚生年金の加入期間と平均収入により大きく変動することは明らかです。
とくに、国民年金と厚生年金のどちらが中心だったかによって、老後の受給額は大きく変わってきますね。
4. 老後について考えよう
年金制度はとにかく複雑で、「年金保険料」「年金受給額」だけでなく「何歳から受け取ったらいいか」も個人によって異なります。
正解がないからこそ迷いますね。最後に決めるのは自分ですが、「注意点を知らずに選択してしまい、損した」ということがないよう、メリットやデメリットなどはしっかり確認するようにしましょう。
年金事務所などでも相談が可能です。
受け取り時期は定年が近づいてから徐々に考え始めたいテーマではありますが、年金生活に向けたシミュレーションはできるだけ早くから始めておきたいもの。
例えば2025年3月11日に総務省が公表した「家計調査報告〔家計収支編〕2024年(令和6年)平均結果の概要」によると、65歳以上無職夫婦世帯の家計収支は平均して赤字であることがわかっています。

- 毎月の実収入:25万2818円
- 毎月の支出:28万6877円
自分の世帯では赤字になる見込みがあるのか、そうであればどれほどの貯蓄が必要なのかなどを、早めに知っておくことで対策の幅が広がります。
まずはねんきんネットやねんきん定期便などを活用し、年金額から把握してみましょう。

参考資料
- 総務省統計局「家計調査報告 家計収支編 2024年(令和6年)平均結果の概要」
- 厚生労働省「令和7年度の年金額改定についてお知らせします」
- 日本年金機構「令和5年4月から老齢年金の繰下げ制度の一部改正が施行されました」
- 日本年金機構「年金の繰下げ受給」
太田 彩子


