


年収が増えても手取りが増えない…そう感じる方は少なくありません。給料が増えた分、天引きされる税金や社会保険料も増えることが主な要因です。
一方で、収入が変わっていないのに手取りが減るタイミングがあります。
40歳になると、健康保険料に「介護保険料」が上乗せされることを知っておきましょう。
どれほどの金額になるのか、そもそも介護保険料とは何なのかについて見ていきます。
1. 【40歳】介護保険料の支払いがスタート!
40歳に到達すると、介護保険料の支払いがスタートします。単独で天引き項目が増えるわけではなく、健康保険料に含まれる形になるので、「健康保険料が高くなる」という現象が発生します。
そもそも介護保険制度は2000年にスタートしました。ひと昔前は、家族の介護は家族で行うことが一般的でしたが、高齢化が進む中で「社会全体で支える」ということを目的としています。
これにより、40歳以上の人は介護保険料を支払い、介護状態になったときに介護保険で給付を受けられる仕組みとなっているのです。
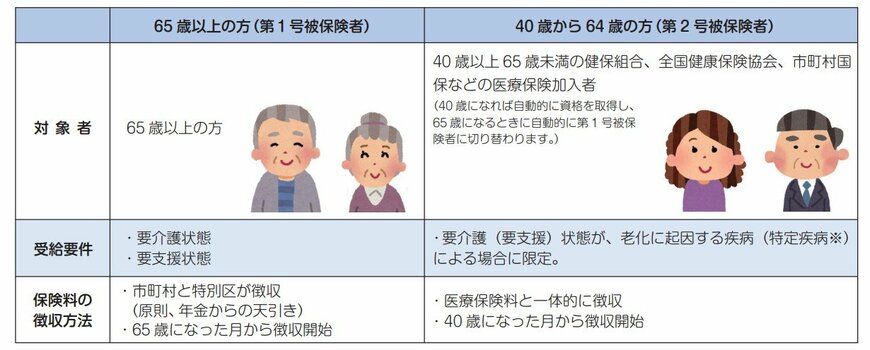
なお、40歳から64歳の人は第2号被保険者となります。65歳になると自動的に「第1号被保険者」に切り替わり、市区町村より直接徴収されることになります(原則は年金天引き)。
このことから、第2号被保険者と第1号被保険者では保険料水準が異なることがわかります。
保険料についてもう少し細かく見ていきましょう。
2. 介護保険料はいくら?(40歳~64歳の第2号被保険者)
64歳までの介護保険料は、健康保険料に含める形で徴収されます。
例えば協会けんぽの場合、介護保険料率が下記のとおり決まっています。
- 2025年3月分から:1.59%
この料率を標準報酬月額にかけたものを、事業主と折半して支払います。
参考までに、標準報酬月額38万円のケースを見ていきましょう。ここでは東京都の健康保険料と一緒に見ていきます。

- 介護保険第2号被保険者に該当しない人:1万8829円
- 介護保険第2号被保険者に該当する人:2万1850円
いずれも折半後の本人負担分です。同じ報酬額であっても、40歳で第2号被保険者に該当すると、天引きされる健康保険料が高くなることがわかりますね。
これにより、給与の手取り額は減ってしまいます。
では、第1号被保険者に該当すると保険料はいくらくらいになるのでしょうか。
3. 介護保険料はいくら?(65歳以上の第1号被保険者)
65歳に到達すると、健康保険料からは切り離して介護保険料単独で納付することとなります。
第1号被保険者の保険料は、自治体によって異なります。

例えば新宿区の例で見ていきましょう。
保険料の段階は18段階に分かれており、合計所得金額によって異なります。
例えば本人の合計所得金額が250万円以上375万円未満のケースでは、保険料の年額は11万880円です。月額では9240円ですが、基本的に年金天引きで納めるため、1回あたり1万8480円が天引きされるというイメージです。
保険料は自治体によって異なることから、所得が同じでも居住地によって異なるというケースも起こりえます。
都道府県ごとの平均保険料基準額を比較していきましょう。
4. 【介護保険料】都道府県ごとの平均保険料基準額
厚生労働省「第9期計画期間における介護保険の第1号保険料について」によると、2024年度~2026年度における介護保険の第1号保険料は6225円です。
前期に比べて3.5%の増加となりました。参考までに、都道府県ごとの保険料を確認しましょう。
※()内は前回からの伸び率です

- 北海道:5738 (0.8%)
- 青森県:6715 (0.6%)
- 岩手県:6093 (1.0%)
- 宮城県:6098 (2.7%)
- 秋田県:6565 (1.2%)
- 山形県:6058 (-0.9%)
- 福島県:6340 (3.8%)
- 茨城県:5609 (2.3%)
- 栃木県:5773 (2.1%)
- 群馬県:6203 (1.1%)
- 埼玉県:5922 (8.0%)
- 千葉県 :5885 (9.3%)
- 東京都 :6320 (3.9%)
- 神奈川県:6340 (5.2%)
- 新潟県 :6412 (1.7%)
- 富山県 :6327 (0.4%)
- 石川県:6354 (0.1%)
- 福井県:6223 (-0.3%)
- 山梨県:5744 (-0.7%)
- 長野県:5647 (0.4%)
- 岐阜県:6094 (2.8%)
- 静岡県:5810 (2.3%)
- 愛知県:5957 (3.9%)
- 三重県 :6295 (2.0%)
- 滋賀県:5979 (-2.4%)
- 京都府:6608 (4.4%)
- 大阪府:7486 (9.7%)
- 兵庫県:6344 (5.7%)
- 奈良県 6034 (3.1%)
- 和歌山県:6539(0.0%)
- 鳥取県:6219 (-2.1%)
- 島根県:6432 (0.8%)
- 岡山県:6364 (1.5%)
- 広島県:6098 (1.9%)
- 山口県:5568 (2.2%)
- 徳島県:6515 (0.6%)
- 香川県:6219 (0.2%)
- 愛媛県:6438 (0.5%)
- 高知県:5809 (-0.1%)
- 福岡県:6295 (3.6%)
- 佐賀県:5983 (0.0%)
- 長崎県:6222 (-0.5%)
- 熊本県:6190 (-0.8%)
- 大分県:6235 (4.7%)
- 宮崎県:6038 (1.4%)
- 鹿児島県:6210 (-1.2%)
- 沖縄県:6955 (1.9%)
なお、保険料は実際のところ市区町村単位で異なります。同資料によると、もっとも基準額が高いのは大阪府大阪市の9249円。ついで大阪府守口市の8970円、大阪府門真市の8749円と続きます。
反対に最も低いのは東京都小笠原村の3374円。ついで北海道音威子府村と群馬県草津町が3600円となりました。
40歳を迎えると負担が始まる介護保険料ですが、このように、65歳以降の保険料についても意識しておきたいですね。
老後も負担が続く保険料ですが、支払い義務があるのは介護保険料だけではありません。最後に、年金から天引きされる可能性のあるお金について押さえておきましょう。
5. 年金から天引きされるお金は他にもこんなに!
65歳以上で払う介護保険料以外にも、老後に受け取る年金から天引きされるお金はいくつかあります。一つずつ見ていきましょう。
※それぞれの天引きには要件があるため、必ず天引きされるわけではありません。
5.1 国民健康保険料(税)
65歳以上75歳未満の方のうち、老齢もしくは退職、障害または死亡を支給事由とする年金を受給している方で、国民健康保険に加入している方は保険料が年金天引きになる可能性があります。
後期高齢者医療制度の該当者は除きます。
ただし、年間の受給額が18万円以上などの要件を満たす方が対象です。また、国民健康保険料(税)と介護保険料の合計額が、各支払期に支払われる特別徴収対象年金額の2分の1を超える場合は天引き対象となりません。
5.2 後期高齢者医療制度の保険料
75歳以上の方もしくは65歳以上75歳未満で後期高齢者医療制度に該当する方のうち、老齢もしくは退職、障害または死亡を支給事由とする年金を受給している方であって、年間の受給額が18万円以上の方は保険料が年金天引きされます。
ただし、後期高齢者医療保険料と介護保険料の合計額が、各支払期に支払われる特別徴収対象年金額の2分の1を超える場合は天引き対象となりません。
5.3 住民税
65歳以上の方のうち、老齢もしくは退職を支給事由とする年金を受給している方であって、年間の受給額が18万円以上の方は住民税も天引きされます。
もちろん、所得が一定以下の方でそもそも住民税が非課税という場合は、天引きされません。
5.4 所得税・復興特別所得税
年金に所得税が課税される場合も、年金から天引き(源泉徴収)されます。平成25年1月1日から令和19年12月31日までの間に生ずる所得については、源泉所得税を徴収する際に復興特別所得税も合わせてかかります。
課税所得は、年金支給額から基礎控除・公的年金等控除・配偶者控除や扶養控除などを差し引いた所得額です。
なお、65歳以上の方は年金収入が158万円までなら所得税がかかりません。
老後の収入源である年金からも数々の天引きがあると思うと、老後生活を不安に感じる人が出てくるかもしれません。
年金見込額はねんきんネットなどで確認する方も多いですが、手取り額は少なくなることを押さえておきましょう。
6. まとめにかえて
40歳を迎えた人は、所得の変動がないのに「手取り額が減った」と驚かれるかもしれません。
公的なお金については事前に知っておくことで心の準備ができるものです。
また、介護保険料の支払いは一生涯続きます。65歳以降は納付方法が変わるので、また戸惑うかもしれません。
不明点がある場合は、お住まいの自治体窓口等で事前に確認しておきましょう。

参考資料
- 厚生労働省「介護保険制度について」
- 厚生労働省「第9期計画期間における介護保険の第1号保険料について」
- 新宿区「介護保険料の決まり方」
- 全国健康保険協会 協会けんぽ「令和7年度保険料額表(令和7年3月分から)」
太田 彩子


