7月も下旬となり、厳しい暑さが続きます。夏は冷房が必須ですが、実際の電気代金の請求を見て、その金額に驚いたことがある方もいるのではないでしょうか。
物価や光熱費が上がっている昨今、誰にとっても痛手な出費ですが、特に年金を主な収入とするシニア層にとっては大きな影響があります。
年金は2カ月に1度支給されていて、次の年金支給日は8月15日です。年金の受給額は加入期間や納付額によって個人差があるため、年金収入で生活をやりくりできているかは世帯によります。さらに、年金は額面をまるっと受け取れるのではなく、天引きされるものがあるため、「手取りが思っていたより少なかった」という事態になりかねません。
本記事では、年金から天引きされる税金・保険料や、厚生労働省の資料をもとにシニア世代の平均年金月額を解説します。年金に関するよくある質問も紹介するので、年金について知りたい方は参考にしてみてください。
1. 【老齢年金】『税金・社会保険料』が「天引き」されている!4つを解説
老齢年金は、税金や社会保険料など4つの項目が天引きされて、残りの金額が口座に振り込まれています。
具体的には2つの税金・2つの社会保険料で、以下の4項目です。
- 介護保険料
- 国民健康保険料または後期高齢者医療保険料
- 個人住民税および森林環境税
- 所得税および復興特別所得税
毎年6月に届く年金振込通知書に、「特別徴収(控除)額」としてこれらの項目と金額が記載されています。通知は年一度のみの発送のため、届いたら大切に保管しておきましょう。
実際の受取額を把握するためにも、内容をしっかり確認しておきましょう。
1.1 年金から天引きされるお金1:介護保険料(社会保険料)
介護保険料は、40歳から64歳までは健康保険料に上乗せで徴収されますが、65歳からは、年金から差し引かれる形に変わります。
また、介護保険料の納付は生涯を通じて続きます。要介護や要支援の認定をされた後も継続されることを覚えておきましょう。
1.2 年金から天引きされるお金2:国民健康保険料・後期高齢者医療保険料(社会保険料)
国民健康保険に加入していると、国民健康保険料が年金から天引きされます。
75歳になるとすべての人が後期高齢者医療制度に移行します。その保険料も同様に、年金から差し引かれることになります。
後期高齢者医療保険料は、個人ごとに算出されており、「均等割(全員が一律に負担する額)」と「所得割(前年の所得に応じて決まる額)」を合計した金額となります。
1.3 年金から天引きされるお金3:住民税および森林環境税(税金)
65歳以上で年金の受給額が年間18万円以上ある方は、住民税と森林環境税も年金から差し引かれる対象となります。
この森林環境税は、2024年度に新設されたもので、2024年10月から個人住民税と合わせて特別徴収として年金から天引きされています。
1.4 年金から天引きされるお金4:所得税および復興特別所得税(税金)
公的年金は「雑所得」として扱われます。一定額を超えると所得税および復興特別所得税の対象となり、これらは市区町村からの依頼に基づいて、所得税が源泉徴収されます。
特別徴収の対象となるのは、主に65歳以上で年金受給額が年間18万円以上の方など、年金の種類や金額に応じて条件が設けられています。
なお、介護保険料が年金から差し引かれない場合や、年金受給額が年18万円未満の方などは、特定の条件に該当するため「普通徴収」により自身で納付することになります。
2. 【一覧表】みんなの「厚生年金・国民年金」の平均はいくら?《老齢年金》
では、シニア世代は実際にどれくらいの老齢年金を受け取っているのでしょうか。
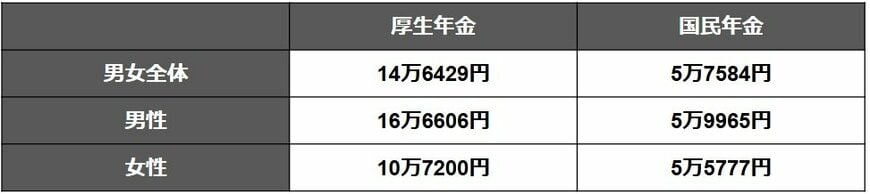
厚生労働省が公表した「令和5年度 厚生年金保険・国民年金事業の概況」を参考に、国民年金と厚生年金の平均受給月額を確認してみましょう。
2.1 【全体・男女別】現代シニアの「国民年金」の平均年金月額はいくら?
- 〈全体〉平均年金月額:5万7584円
- 〈男性〉平均年金月額:5万9965円
- 〈女性〉平均年金月額:5万5777円
2.2 【全体・男女別】現代シニアの「厚生年金」の平均年金月額はいくら?
- 〈全体〉平均年金月額:14万6429円
- 〈男性〉平均年金月額:16万6606円
- 〈女性〉平均年金月額:10万7200円
※国民年金を含む
国民年金は、保険料の納付状況によって受給額が決まります。ただし、保険料が一律であるため、全体の平均年金月額はどちらも5万円台後半となっており、男性と女性の差はそこまで大きくありません。
厚生年金は、年金加入期間や年収に応じて決定する保険料によって受給額が決まります。男性の平均年金月額は16万6606円、女性の平均年金月額は10万7200円と、国民年金と比べて差があります。
老齢年金の受給額は個人差があるため、自身の受給見込額を確認してみると良いでしょう。「ねんきん定期便」や「ねんきんネット」を活用してみてください。
3. 年金について知っておいた方が良い理由は?
老後は年金収入が主となるのが一般的なため、現役時代よりも収入が少なくなる方が多いと考えられます。しかし、退職してから新たに大きくお金を稼ごうと思っても、希望通りになるかどうか分かりません。
公的年金は税金・社会保険料が天引きされることを知らないと、いざ年金を受けとり始めたときに「手取りが思ったより少なかった」となりかねません。
税金・社会保険料の天引きをあらかじめ考慮して、老後資金の準備をしておくと良いでしょう。
老後資金を準備する方法のひとつに、新NISA(少額投資非課税制度)を活用した資産運用が挙げられます。新NISAとは、投資信託や株式を始めとする投資の利益が非課税になる制度です。制度を活用して「投資」を行うため、元本保証はありません。リスクを伴いますが、投資対象は数多くあるため、リスク許容度に合わせて投資先を選べます。
新NISA以外にも、老後資金を準備する方法はたくさんあります。まずは自身の年金受給額について把握してみてから、資産形成をしていくことも検討してみてはいかがでしょうか。
4. 【ご参考】年金に関する疑問や不安を解消!よくある質問を解説
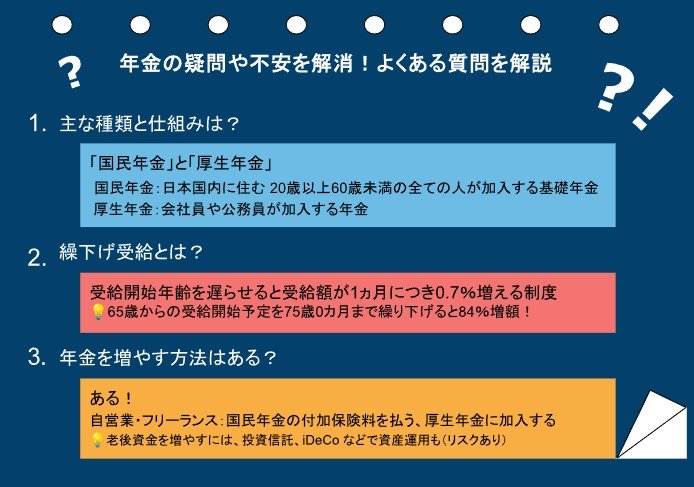
年金に関する疑問や不安を解消!よくある質問を解説2/2
出所:厚生労働省、日本年金機構などの各種資料をもとにLIMO編集部作成
日本の公的年金制度は複雑で、多くの人がさまざまな疑問を抱えていることでしょう。ここでは、年金に関するよくある質問を取り上げ、その解答を解説します。
4.1 年金の主な種類と仕組みは?
日本の公的年金は「国民年金」と「厚生年金」の2階建て構造になっています。
国民年金は日本国内に住む20歳以上60歳未満の全ての人が加入する基礎年金で、厚生年金は会社員や公務員が加入するものです。
国民年金は一定の保険料を納付し、将来の年金額が決まるのに対し、厚生年金は収入に応じた保険料を支払うため、将来の受給額にも差が出ます。
4.2 「繰下げ受給」とはどんな制度?
年金の受給開始年齢を遅らせることで、受給額が1カ月につき0.7%増える「繰下げ受給」があります。
例えば、65歳から受給を開始する予定を75歳0カ月まで繰り下げると、84%増額となります。これは、長期間働くことができる人や、他の収入源がある人にとって有利な選択肢となります。
4.3 年金を増やす方法はあるのか?
年金を増やす方法はいくつかあります。自営業やフリーランスの方は、国民年金の付加保険料を支払うことで、将来の受給額を増やせます。
また、厚生年金に加入する働き方に切り替えることも一つの方法です。
さらに、老後資金を増やすという意味では、投資信託やiDeCo(個人型確定拠出年金)などを利用して、自身で資産運用を行うのも選択肢です。ただし、運用にはリスクがあることに注意が必要です。
参考資料
- 厚生労働省「生活設計と年金に関する世論調査(主な調査結果)」
- 厚生労働省「保険料(税)の特別徴収」
- 厚生労働省「介護保険制度の概要」
- 厚生労働省「高齢期における年金制度」2023年10月24日
- 豊中市「公的年金からの特別徴収額が10月から急に高くなったのはなぜですか」
- 厚生労働省年金局「令和5年度 厚生年金保険・国民年金事業の概況」
石川 晴香