

次の年金支給日は8月15日(金曜日)です。
2025年度の年金額は、前年度から1.9%の増額改定となっていますが、一方でこれを上回る勢いで物価高が続いています。
厚生労働省の調査によれば、「生活が苦しい」と感じている高齢者世帯は全体の55.8%と、半数を超えています。
また、老後の主な収入源である公的年金だけで生活している世帯は半数以下となっており、多くの高齢者が年金以外の収入に頼らざるを得ない状況です。
こうした実態からも、高齢者世帯にとって将来への不安は依然として大きいと言えるでしょう。
本記事では、いまのシニア世代の年金受給額データを一覧表を用いてご紹介します。また、年金受給は、原則65歳からとなりますが、ライフスタイルに合わせて前倒しにする「繰上げ受給」や、後ろ倒しにする「繰下げ受給」を選択することも可能です。
年金の受給開始年齢が「60歳・65歳・70歳・75歳・80歳・85歳・90歳」だった場合の累計年金受給額も確認していきましょう。
1. 【2025年度】年金額は+1.9%!3年度連続の増額改定
2025年度の公的年金額は、3年連続引き上げられました。2025年度は前年度より1.9%の増額となっています。

1.1 2025年度の年金額の例
- 国民年金(老齢基礎年金(満額)):6万9308円(1人分※1)
- 厚生年金:23万2784円(夫婦2人分※2)
※1 昭和31年4月1日以前生まれの方の老齢基礎年金(満額1人分)は、月額6万9108円(対前年度比+1300円)です。
※2 男性の平均的な収入(平均標準報酬(賞与含む月額換算)45万5000円)で40年間就業した場合に受け取り始める年金(老齢厚生年金と2人分の老齢基礎年金(満額))の給付水準です。
厚生年金は40年間「会社員として月額45万5000円(平均)を稼いだ夫」と「ずっと専業主婦もしくは自営業だった妻」の組み合わせをモデル世帯と想定。上記の年金額は、「夫の老齢厚生年金+夫婦2人分の老齢基礎年金」となります。
3年連続のプラス改定となった一方で、実は年金そのものは、マクロ経済スライド調整により物価の変動率を下回るため、実質的には目減りとなっているのです。
2. 高齢者世帯の55.8%が「生活が苦しい」と回答…ただし、前年よりやや改善か?
冒頭でも触れましたが、2025年7月4日に厚生労働省より発表された「2024(令和6)年 国民生活基礎調査の概況」によると、高齢者世帯の55.8%が生活が「苦しい」と回答しています。

ただし、前回調査時の59.0%から▲3.2ポイントとなっており、「生活が苦しい」と考える高齢者世帯はやや減少していることがわかります。
前述のとおり、年金額は3年連続で引き上げられているものの、物価の上昇ペースには追いついていないのが実情です。収入源が増えていない限り、家計は引き続き厳しい状況にあると考えられます。
それでも、「生活が苦しい」と感じる世帯の割合がわずかに減少している背景には、物価高対策としての給付金支給など、公的支援が一定の効果を上げている可能性もありそうです。
次に、現在のシニア世代が実際にどのくらいの年金を受け取っているのか、その金額について詳しく見ていきましょう。
3. 【老齢年金は月いくら?】「国民年金と厚生年金」平均月額
厚生労働省年金局が公表する「令和5年度 厚生年金保険・国民年金事業の概況」をもとに、国民年金と厚生年金の平均年金月額を見ていきます。
3.1 国民年金(老齢基礎年金)「みんな平均いくらもらっているのか」
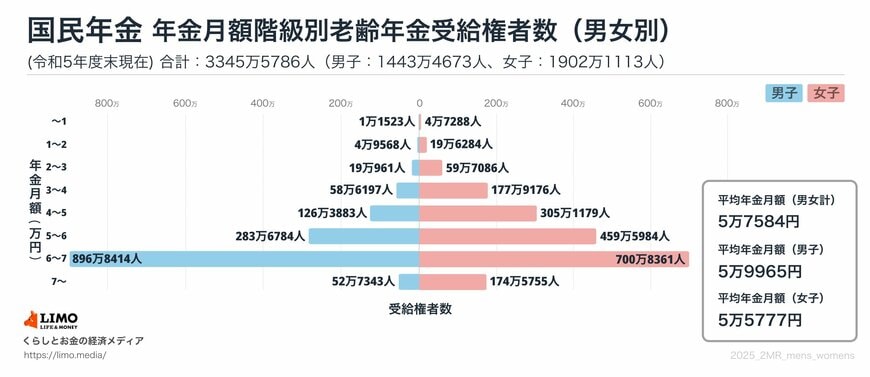
〈全体〉平均年金月額:5万7584円
- 〈男性〉平均年金月額:5万9965円
- 〈女性〉平均年金月額:5万5777円
3.2 厚生年金「みんな平均いくらもらっているのか」
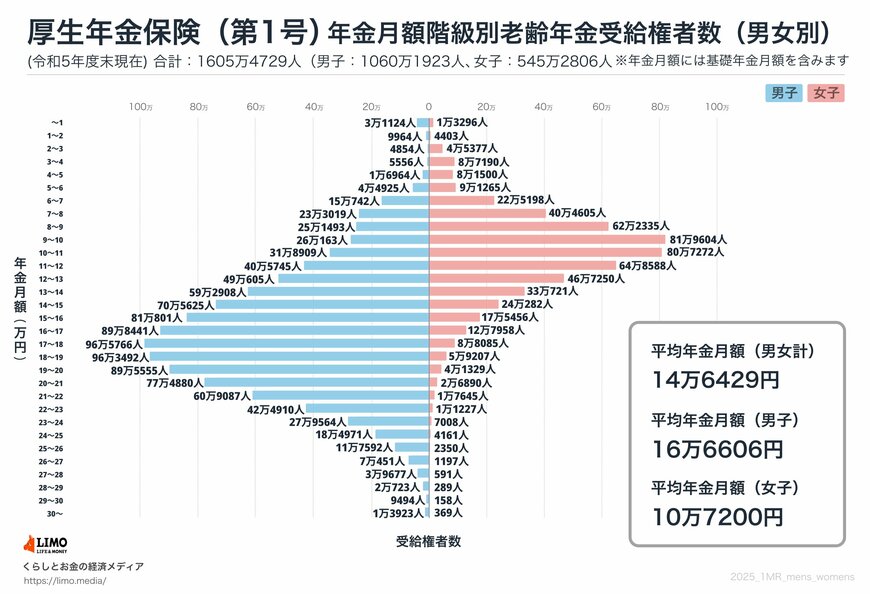
〈全体〉平均年金月額:14万6429円
- 〈男性〉平均年金月額:16万6606円
- 〈女性〉平均年金月額:10万7200円
※国民年金の金額を含む
平均年金月額は、国民年金のみを受け取る場合は5万円台、厚生年金を上乗せで受給できる場合は14万円台です。ただし厚生年金の平均年金月額には約6万円の男女差があります。
この差は、厚生年金受給額が現役時代の賃金と年金加入期間に基づくためです。上限額はあるものの、収入が多いほど現役時代の年金保険料も高く、老後の受給額も増えます。
年金加入状況や将来の年金見込み額は、ねんきんネットやねんきん定期便で確認しておきましょう。
4. 【年金の繰上げ・繰下げ】受給開始年齢ごとの累計年金受給額は?《一覧表》
一般的な老齢年金の受給スタート年齢は65歳ですが、この時期は繰上げ・繰下げ受給の制度を活用することで「60歳~75歳」の間で調整ができます。
-
60歳~64歳で減額された年金を受け取る「繰上げ受給」
-
減額率:繰り上げた月数×0.4%(最大24%)
-
-
66歳~75歳で増額された年金を受け取る「繰下げ受給」
-
増額率:繰り下げた月数×0.7%(最大84%)
-
厚生年金(国民年金部分を含む)の平均月額は14万6429円。
今回は本来の年金額が「15万円」だった場合を想定し、受給開始年齢が「60歳・65歳・70歳・75歳・80歳・85歳・90歳」だった場合の累計年金受給額を見ていきます。
4.1 60歳・65歳・70歳・75歳・80歳・85歳・90歳《各年齢での累計受給額》
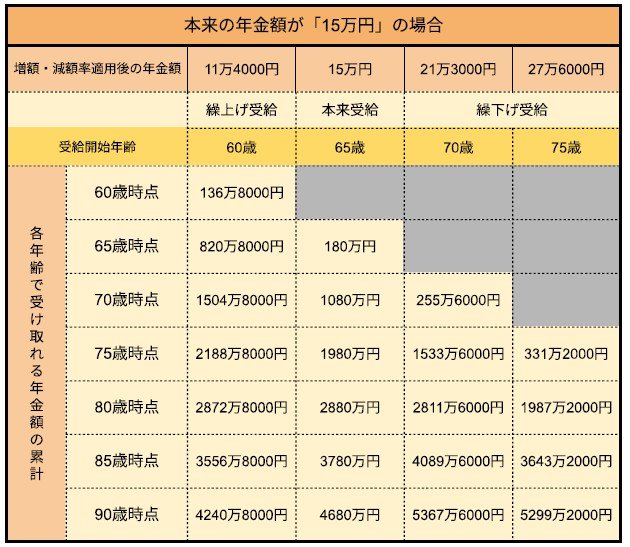
70歳・75歳時点での累計受給額は繰上げ受給が有利ですが、80歳では65歳からの受給、85歳以降は繰下げ受給が最も多くなっていきます。
一度決まった繰上げ・繰下げの減額率・増額率は生涯変わりません。繰上げ受給を選択した場合、65歳以降も減額された年金額が続く点を心得ておく必要があるでしょう。
また、繰下げ受給で年金額を増やした結果、税金や社会保険料の負担が増える可能性があるのも意外な盲点かもしれません。
資産状況や健康状態と相談しながら、自分にとって最適な受給開始タイミングを検討しましょう。
※特別支給の老齢厚生年金には繰下げ受給の制度はありません。
5. 2025年6月13日「年金制度改正法」成立へ!年金制度、どう変わる?
公的年金は5年に1度見直しが行われます。年金財政検証といって、いまの制度が適切か、社会経済の見通しを踏まえてこのままで良いのか、などをチェックするのです。
その結果を受けて、より適切な制度となるよう制度改正が行われます。
そして、2025年6月13日、「社会経済の変化を踏まえた年金制度の機能強化のための国民年金法等の一部を改正する等の法律案」が参議院本会議で可決され、法律として成立しました。
今回の主な改正内容は次のとおり。
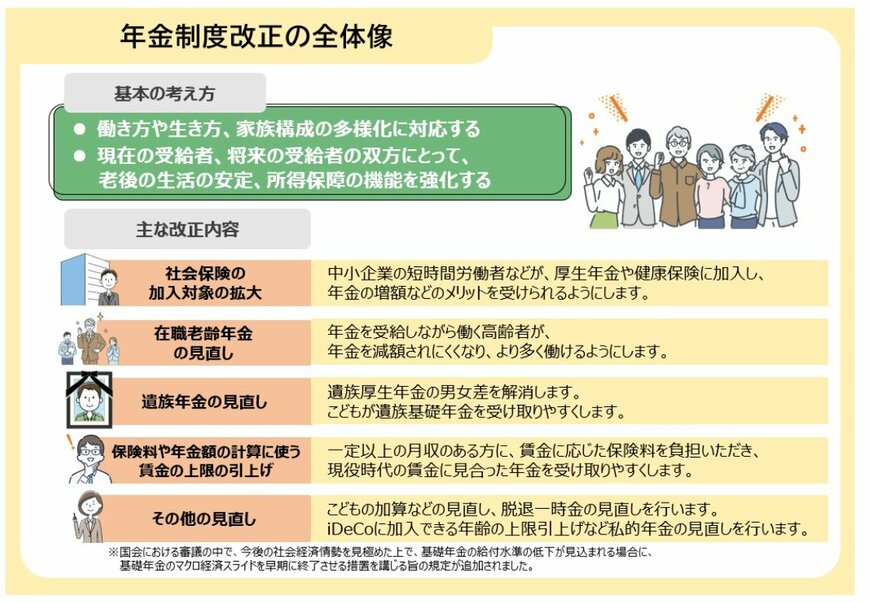
5.1 社会保険の加入対象の拡大
- 中小企業において短時間で働く人などが、厚生年金や健康保険に加入し、年金増額などのメリットを受けられるようにする
5.2 在職老齢年金の見直し
- 年金を受け取りながら働くシニアが、年金を減額されにくくなり、より多く働けるようにする
5.3 遺族年金の見直し
- 遺族年金の男女差を解消。子どもが遺族基礎年金を受給しやすくする
5.4 保険料や年金額の計算に使う賃金の上限の引き上げ
- 月収が一定以上となる人が、賃金に応じた年金保険料を負担し、現役時代の賃金に見合った年金を受給しやすくする
5.5 その他の見直し
- 子どもの加算などの見直し、脱退一時金の見直し
- 私的年金の見直し:iDeCo(イデコ:個人型確定拠出年金)加入年齢の上限引き上げなど
上記のように、改正内容は多岐にわたります。
日本では少子化が急速に進んでおり、現役世代が高齢者を支える仕組みである公的年金制度においても、大きな課題となっています。
今後も、社会や経済の動向を踏まえながら、制度の見直しや改正が進められていくと考えられます。
6. 長い老後を安心して過ごすために…
この記事では、高齢者世帯の意識調査と、平均年金月額をご紹介しました。
調査やデータからも明らかなように、老後の生活を公的年金だけでまかなうのは容易ではなく、年金以外の資産をどう備えるかが非常に重要なテーマとなっています。
そのため、現役世代のうちから、将来に備えて少しずつでも資産形成を始めておくことが大切です。
預貯金や個人年金保険といった従来の方法に加え、NISAやiDeCo(確定拠出年金)などの税制優遇制度を活用することで、より効率的に資産を増やすことができます。
長い老後を安心して過ごすためには、「年金+アルファ」の備えが欠かせません。自分に合った方法で、無理のない範囲から老後資金の準備を始めてみてはいかがでしょうか。


参考資料
- 厚生労働省「2024(令和6)年 国民生活基礎調査の概況」
- 厚生労働省「令和5年度 厚生年金保険・国民年金事業の概況」
- 厚生労働省「令和7年度の年金額改定についてお知らせします」
- 厚生労働省「令和6年度の年金額改定についてお知らせします」
- 日本年金機構「年金の繰上げ受給」
- 日本年金機構「年金の繰下げ受給」
- カシオ計算機「keisan 生活や実務に役立つ計算サイト」
- 厚生労働省「年金制度改正法が成立しました」
和田 直子


