

物価高の影響で、お金の価値の目減りが懸念されます。現在十分な貯蓄額を備えていても、数十年後には価値が下がってしまい「生活に必要なお金が足りない」といった問題に直面する可能性もあるでしょう。
もし老後の貯蓄を4000万円用意でき、リタイア後の収支が「年金月6万円」「生活費月15万円」の場合、4000万円の貯蓄はいつ底をつくのでしょうか。
この記事では、老後の資産が底をつくまでの期間である「資産寿命」について解説します。
1. 【シニア世代】「年金の平均受給額」と「老後の生活費の平均」
本章では、シニア世代の年金受給額と生活費の平均値を確認していきます。
1.1 年金の平均受給額はいくらか
まずは、年金の平均受給額を見てみましょう。国民年金(基礎年金)と厚生年金(基礎年金含む)の平均受給額は、以下のとおりです。

- 〈全体〉平均年金月額:5万7584円
- 〈男性〉平均年金月額:5万9965円
- 〈女性〉平均年金月額:5万5777円

- 〈全体〉平均年金月額:14万6429円
- 〈男性〉平均年金月額:16万6606円
- 〈女性〉平均年金月額:10万7200円
国民年金は5万円台、厚生年金は14万円台です。国民年金は日本に住む20歳以上の全ての人が加入するため、多くの人が保険料を適切に納めて6〜7万円台を受給しています。
一方、厚生年金は受け取る給与や加入年数によって金額が決まるため、キャリアの歩み方によって受給額が変わります。とくに女性は結婚や出産を機に退職する人もいるため、男性に比べて厚生年金の受給額が低めになっています。
1.2 老後の生活費は平均いくらか
次に、単身世帯を例に、老後の生活費の平均額を見てみましょう。
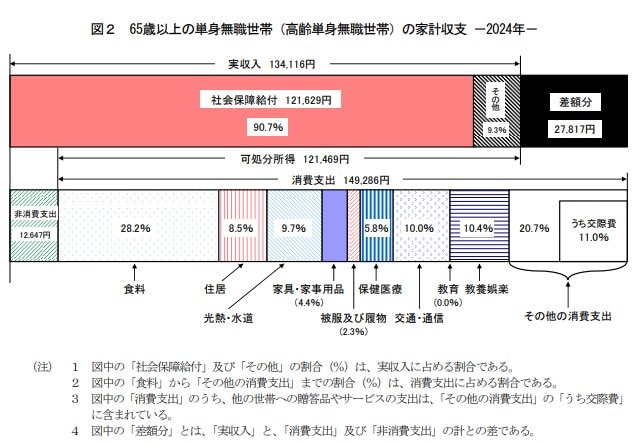
画像のとおり、単身世帯は14万9286円を毎月支出しています。内訳を見ると、食料費が約29%と最も多く、教養娯楽費、交通・通信費、光熱・水道費が続く形です。支出の3割を食費が占めており、今後も物価上昇が続けば、支出額はさらに増えていくと考えられます。
老後のメイン収入である年金が基礎年金で平均5万7584円、厚生年金で平均14万6429円なのに対し、生活支出は平均14万9286円と、支出が収入を上回っています。赤字はほぼ毎月のように発生し、資産を取り崩しながら生活していく必要があるのです。
「貯蓄4000万円」をこれからの老後生活に向けた目標としている方もいるかもしれません。
しかし「支出>収入」の状況では、貯蓄がいつかは底をつくことになります。次章では、貯蓄4000万円の資産寿命を解説します。
2. 単身世帯で「年金月額6万円」「生活費月15万円」なら「貯蓄4000万円」はいつ底をつく?
貯蓄が4000万円ある場合、取り崩し続けるといつ底をつくのでしょうか。以下の条件で資産寿命をシミュレーションしてみましょう。
- 年金月額6万円(これ以外の収入はなし)
- 生活費月15万円
- 単身世帯
まずは、毎月の赤字額を算出します。赤字額は収入が6万円なのに対して支出が15万円のため、9万円です。月9万円、年間108万円の赤字が発生します。
貯蓄総額を年間の赤字で割ると、資産寿命は以下のようになります。
4000万円÷108万円=37,037…年
よって、底をつくのは年金の受給開始から37年後です。
年金の受給は原則65歳からのため、単純計算すると102歳まで資産が持つことになります。しかし、実際には物価の変動や医療・介護費の支出などにより、資産寿命は変わります。物価が上がったり、長期で入院や病気の治療をしたりする場合は、資産の減るスピードがさらに速くなるでしょう。
次章では、資産寿命の延ばし方を解説します。
3. 「資産寿命」を延ばすために私たちができること
現役のうちに貯蓄をしていても、経済情勢や健康面での予期せぬトラブルなどで支出が増え、資産が少なくなる可能性も考えられます。資産寿命を少しでも延ばし、安心して暮らすためには以下のような方法を試してみましょう。
- 働く期間を増やす
- 資産の運用を老後も続ける
働く時間を増やして収入自体を増やせば、資産の取り崩し額を抑えられるため、資産寿命を延ばせます。国税庁の「令和5年分 民間給与実態統計調査」によれば、65〜69歳の平均給与は354万円、70歳以上の平均給与は293万円です。

現役時代に比べると少なくなるものの、毎月の収入は増えて、家計のやりくりがしやすくなるでしょう。
また、老後も資産運用を続けていけば、資産の取り崩しと資産の増加の両立が可能です。老後の資産運用に効果的なのがNISAです。NISAは2024年から非課税で資産を保有できる期間が無制限になり、制度が恒久化されました。そのため、一度NISA口座を開設すれば生涯利用し続けられるのです。
NISA口座から取り崩しをした際は、取り崩した金額分だけ非課税で運用できる枠が減ります。しかし、翌年には枠が復活するため、取り崩した後も資産運用しやすい設計になっています。
NISAで資産運用する際は、価格の下落などのリスクを事前に想定しておくのが大切です。とくに老後に資産価値が暴落すると、生活に支障をおよぼす可能性があります。資産価値を極力落とさないよう値動きの少ない商品に投資するなど、低リスクな運用が求められます。
4. まとめ
4000万円の貯蓄が用意できれば、資産寿命は最高で37年あるため、長生きしても資産が枯渇する可能性は少なくなります。老後は健康面などから予期せぬ支出が発生する可能性もあるため、できる限り多くの金額を備えておきたいものです。
一方で、資産を必要以上に用意しすぎると、相続時に親族に相続税がかかってしまい、余計な負担や手間をかけさせてしまいます。今のうちから老後のライフプランを立てて、自分の人生にあった資産額を用意しておくとよいです。

参考資料
石上 ユウキ


