
物価高は、多くのご家庭の生活に変化をもたらしています。
日々のやりくりが厳しくなり「将来のためにどう備えよう…」と、家計の見直しや貯蓄への関心が高まっている方も多いのではないでしょうか。
そこで今回は「70歳代シニア世帯」の平均貯蓄額や中央値に注目し、毎月の生活費や「年金受給額の男女差」など、これからの家計管理のヒントについて解説します。
また、グラフを用いて「健康寿命や平均寿命」もご紹介しますので、老後の生活設計の参考にご覧ください。
1. 【老後の生活設計】健康寿命と平均寿命もチェック!
厚生労働省が公表した「令和6年簡易生命表」によると、2024年時点の平均寿命は男性81.09歳、女性87.13歳でした。
一方、総務省が2025年1月に発表した「2024年(令和6年)労働力調査」では、就業者数6781万人のうち65歳以上の就業者は930万人となり、前年より16万人増加しています。
このようにシニア世代が活発に働き続ける姿が増えている一方で、2022年時点における「健康寿命」は、男性72.57歳、女性75.45歳とされています。
なお、「健康寿命」とは、健康上の支障がなく日常生活に制限を受けずに過ごせる期間を指します。
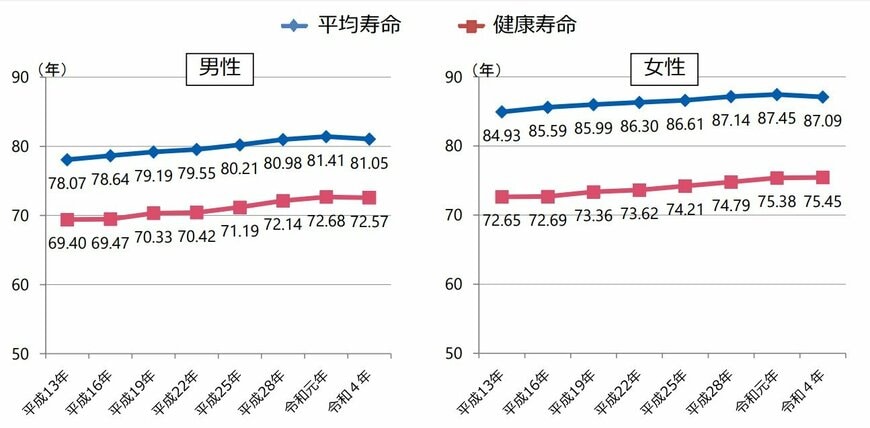
健康面に不安を抱える高齢者が増える中で、生活費を貯蓄から取り崩しながら年金で暮らす世帯も今後は増えていく可能性があります。
だからこそ、早い段階から貯蓄計画をきちんと立て、年金に依存しすぎない安心できる老後を目指すことが重要です。
次章では、70歳代世帯の貯蓄状況について確認していきます。
2. シニア世帯が「年金にゆとりがない」と感じる理由とは?
2.1 60歳代・70歳代の約3割は「年金だけでは日常生活費もカバーできない」と回答
金融経済教育推進機構(J-FLEC)の「家計の金融行動に関する世論調査 2024」では、二人以上世帯のうち60歳代の32.6%、70歳代の30.6%が、「年金だけでは日常生活費程度もまかなうのが難しい」と回答しています。
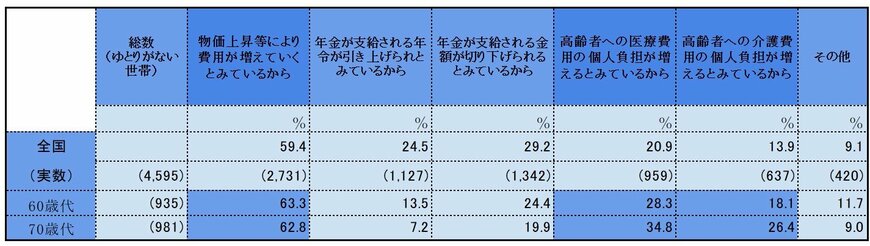

また年金ではゆとりがないと考える世帯が「不安を感じる理由」は「物価上昇で支出が増えると見込んでいるから」がトップに。
割合として、60歳代で63.3%、70歳代で62.8%にのぼります。
次いで「医療費の個人負担が増えるとみているから」と回答した方は、60歳代で28.3%、70歳代で34.8%です。
また「介護費の個人負担が増えるとみているから」と回答した方は、60歳代で18.1%、70歳代で26.4%となっています。
長らく続く物価上昇に家計が圧迫されるなか、健康や介護面などの不安も抱えながら、切実な思いで過ごすシニア世帯の存在があります。
3. 《70歳代の貯蓄》平均・中央値はいくら?
J-FLEC 金融経済教育推進機構「家計の金融行動に関する世論調査(2024年)」を参考に、70歳代・二人以上世帯の貯蓄額(金融資産を保有していない世帯を含む)を確認していきます。
※貯蓄額には、日常的な出し入れ・引落しに備えている普通預金残高は含まれません。
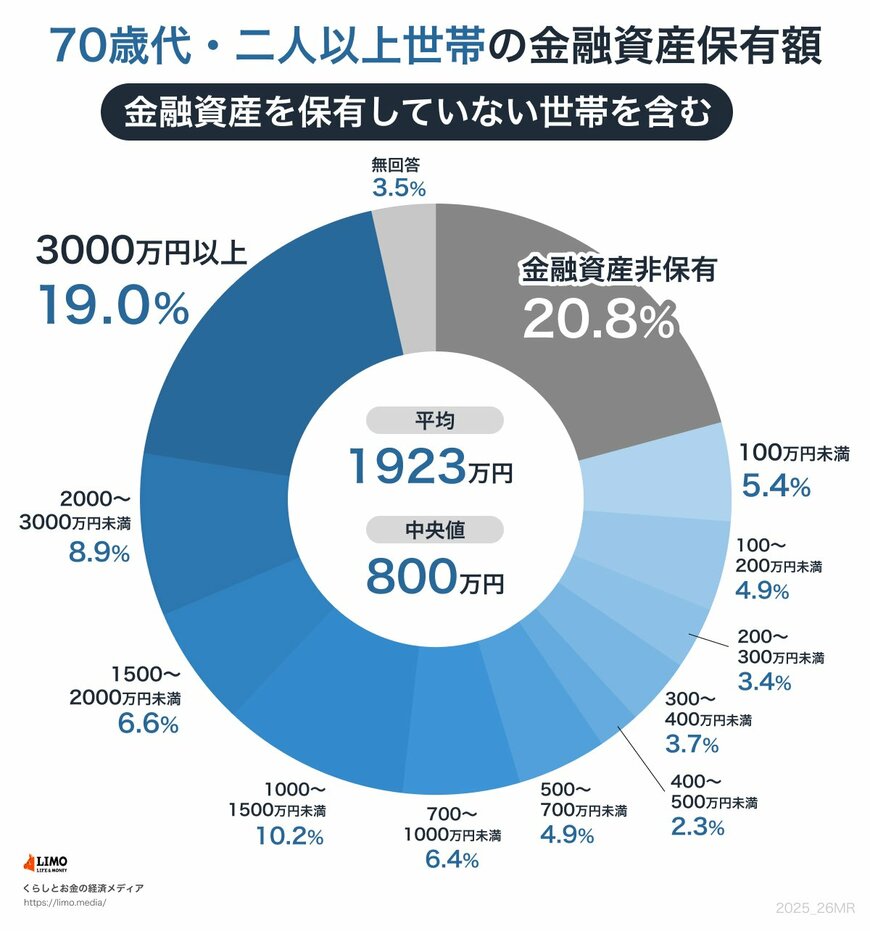
70歳代の二人以上世帯における平均貯蓄額は1923万円ですが、この数値には高額な貯蓄を持つ世帯も含まれているため、実際よりも多めに見えてしまう傾向があります。
より実態を示す中央値で確認すると貯蓄額は800万円となっており、多くの世帯はこの水準前後に分布していることが明らかです。
以下に、世帯ごとの貯蓄額の分布状況を見ていきましょう。
- 金融資産非保有:20.8%
- 100万円未満:5.4%
- 100~200万円未満:4.9%
- 200~300万円未満:3.4%
- 300~400万円未満:3.7%
- 400~500万円未満:2.3%
- 500~700万円未満:4.9%
- 700~1000万円未満:6.4%
- 1000~1500万円未満:10.2%
- 1500~2000万円未満:6.6%
- 2000~3000万円未満:8.9%
- 3000万円以上:19.0%
- 無回答:3.5%
貯蓄がまったくない、いわゆる「貯蓄ゼロ」の世帯が最も多く、全体の20.8%を占めています。
その一方で、3000万円以上の貯蓄を保有する世帯も19.0%存在しており、世帯間での格差が大きいことがわかります。
このように、70歳代世帯の貯蓄状況には大きな幅があり、その背景には退職金の有無や現役時代の収入、相続の有無、健康状態、家族構成など、複数の要因が影響していると考えられます。
貯蓄が乏しい世帯にとっては、年金だけでは日々の生活をまかなうのが難しい場合もあるでしょう。
そのため、就労収入を得たり、資産運用などで収益を得たりするなど、年金以外の「お金」について考えておくことも大切です。
次に、厚生労働省が公表した一次データをもとに、現役のシニア世代が実際にどの程度の年金(厚生年金・国民年金)を受給しているのかを確認していきましょう。
4. 【年金の男女差】厚生年金の「平均年金月額」は男性と女性でどれくらい違う?
まずは、厚生労働省年金局の「令和5年度 厚生年金保険・国民年金事業の概況」をもとに、厚生年金の平均年金月額を確認していきましょう。
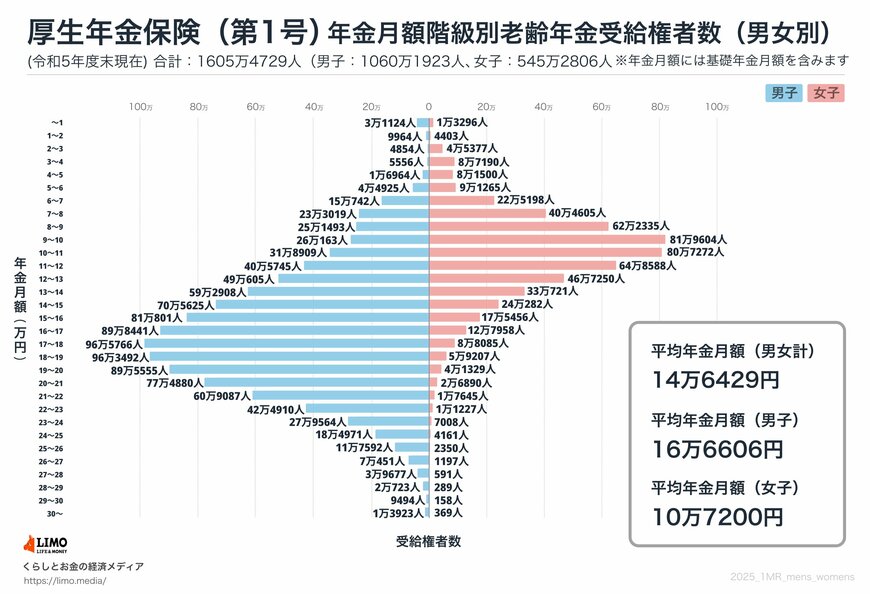
厚生年金の加入者は第1号から第4号に区分されています(※)。
本章では、そのうち民間企業などに勤めていた人が対象となる「厚生年金保険(第1号)」を「厚生年金」として扱い、その月額について確認していきます。
※記事内で紹介する厚生年金保険(第1号)の年金月額には国民年金の月額部分も含まれています。
4.1 【全体・男女別】厚生年金の「平均年金月額」はいくら?
- 〈全体〉平均年金月額:14万6429円
- 〈男性〉平均年金月額:16万6606円
- 〈女性〉平均年金月額:10万7200円
4.2 【全体】厚生年金の「月額階級別受給権者」は?
- 1万円未満:4万4420人
- 1万円以上~2万円未満:1万4367人
- 2万円以上~3万円未満:5万231人
- 3万円以上~4万円未満:9万2746人
- 4万円以上~5万円未満:9万8464人
- 5万円以上~6万円未満:13万6190人
- 6万円以上~7万円未満:37万5940人
- 7万円以上~8万円未満:63万7624人
- 8万円以上~9万円未満:87万3828人
- 9万円以上~10万円未満:107万9767人
- 10万円以上~11万円未満:112万6181人
- 11万円以上~12万円未満:105万4333人
- 12万円以上~13万円未満:95万7855人
- 13万円以上~14万円未満:92万3629人
- 14万円以上~15万円未満:94万5907人
- 15万円以上~16万円未満:98万6257人
- 16万円以上~17万円未満:102万6399人
- 17万円以上~18万円未満:105万3851人
- 18万円以上~19万円未満:102万2699人
- 19万円以上~20万円未満:93万6884人
- 20万円以上~21万円未満:80万1770人
- 21万円以上~22万円未満:62万6732人
- 22万円以上~23万円未満:43万6137人
- 23万円以上~24万円未満:28万6572人
- 24万円以上~25万円未満:18万9132人
- 25万円以上~26万円未満:11万9942人
- 26万円以上~27万円未満:7万1648人
- 27万円以上~28万円未満:4万268人
- 28万円以上~29万円未満:2万1012人
- 29万円以上~30万円未満:9652人
- 30万円以上~:1万4292人
5. 【年金の男女差】国民年金の「平均年金月額」は男性と女性でどれくらい違う?
続いて、厚生年金の加入期間がなかった人が受け取る国民年金(老齢基礎年金)の月額についても確認していきましょう。
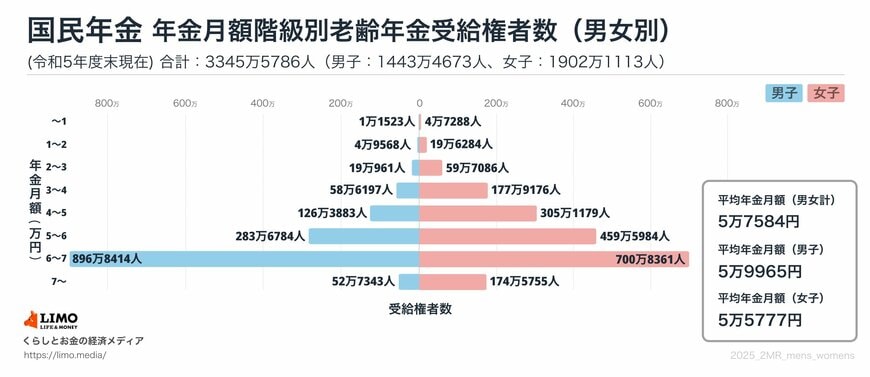
5.1 【全体・男女別】国民年金の「平均年金月額」はいくら?
- 〈全体〉平均年金月額:5万7584円
- 〈男性〉平均年金月額:5万9965円
- 〈女性〉平均年金月額:5万5777円
5.2 【全体】国民年金の「月額階級別受給権者」は?
- 1万円未満:5万8811人
- 1万円以上~2万円未満:24万5852人
- 2万円以上~3万円未満:78万8047人
- 3万円以上~4万円未満:236万5373人
- 4万円以上~5万円未満:431万5062人
- 5万円以上~6万円未満:743万2768人
- 6万円以上~7万円未満:1597万6775人
- 7万円以上~:227万3098人
「厚生年金の男性平均月額を受給する夫」と「国民年金の女性平均月額を受給する妻」の組み合わせでは、夫婦の年金収入は月22万2383円となります。
この約22万円で夫婦の生活費をまかなえるのか、不安を感じる人も少なくないでしょう。
そこで次に、総務省の家計調査報告をもとに、標準的なシニア夫婦世帯の家計収支について見ていきます。
6. 【65歳以上・無職夫婦世帯】老後の平均的な「ひと月の生活費」はいくら?

6.1 【65歳以上・無職夫婦世帯】平均収入は25万2818円
■うち社会保障給付(主に年金):22万5182円
6.2 【65歳以上・無職夫婦世帯】平均支出は28万6877円
■うち消費支出:25万6521円
- 食料:7万6352円
- 住居:1万6432円
- 光熱・水道:2万1919円
- 家具・家事用品:1万2265円
- 被服及び履物:5590円
- 保健医療:1万8383円
- 交通・通信:2万7768円
- 教育:0円
- 教養娯楽:2万5377円
- その他の消費支出:5万2433円
- うち諸雑費:2万2125円
- うち交際費:2万3888円
- うち仕送り金:1040円
■うち非消費支出:3万356円
- 直接税:1万1162円
- 社会保険料:1万9171円
6.3 【65歳以上・無職夫婦世帯】家計収支は赤字?黒字?
- ひと月の赤字:3万4058円
- エンゲル係数(※消費支出に占める食料費の割合):29.8%
- 平均消費性向(※可処分所得に対する消費支出の割合):115.3%
65歳以上の夫婦世帯の家計をみると、月間の平均収入は25万2818円で、その大半を公的年金などの社会保障給付が占めています。
一方、毎月の支出は28万6877円にのぼり、その内訳は日常生活に必要な消費支出が25万6521円、税金や社会保険料などの非消費支出が3万356円です。
平均消費性向は115.3%と収入を上回っており、結果として毎月3万4058円の赤字が生じています。
この不足分は、蓄えてきた貯蓄を取り崩して補っている世帯が多いと考えられます。
生活を安定させるためには、支出を見直すとともに、健康状態に応じて無理のない範囲で収入を確保する工夫が求められます。
7. 老後のために資産形成について考えておきましょう
ここまで70歳代の貯蓄額の平均値と中央値について詳しく見てきました。
しっかり貯蓄をされている方もいれば、ほとんど貯蓄がない方もいらっしゃり、世帯によって貯蓄額に大きな差が生じていることがわかりました。
物価上昇の影響もあり、年金のみでの生活は難しくなっているのが現状です。
現役世代の方は、今のうちから老後のための資産形成について考えてみてはいかがでしょうか。
参考資料
- 厚生労働省「健康寿命の令和4年値について」
- 厚生労働省「令和5年簡易生命表の概況」
- J-FLEC 金融経済教育推進機構「家計の金融行動に関する世論調査(2024年)」
- 厚生労働省年金局「令和5年度 厚生年金保険・国民年金事業の概況」
- 総務省「家計調査報告 家計収支編 2023年(令和5年)平均結果の概要」
- 金融経済教育推進機構(J-FLEC)「家計の金融行動に関する世論調査 2024年」
筒井 亮鳳