
令和5年度の厚生年金平均受給額は14万6429円、国民年金は5万7584円となっています。月額20万円以上の厚生年金を受給できている人は全体のわずか16.3%と、かなり少数にとどまります。
老後の経済的安定を図るには、65歳以降も働き続けることが効果的です。できるだけ長く働き、繰下げ受給もあわせて検討しながら、老後生活の安定を図りましょう。
1. 国民年金と厚生年金の平均受給額はいくら?
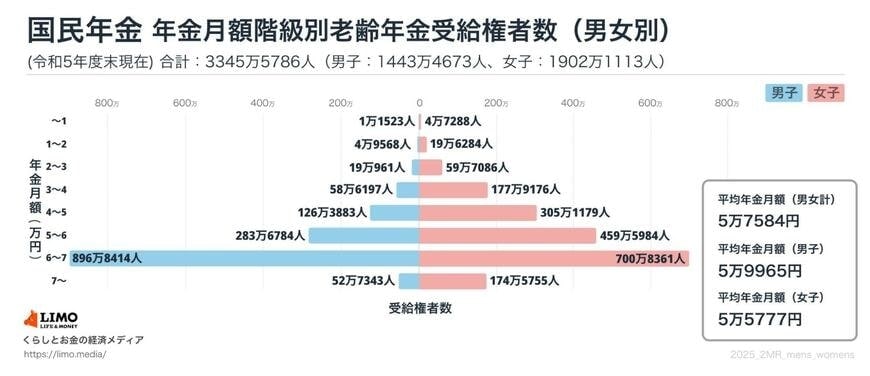
厚生労働省の「令和5年度 厚生年金保険・国民年金事業の概況」によると、国民年金と厚生年金の平均額は以下のとおりでした。
【国民年金】
- 全体:5万7584円
- 男子:5万9965円
- 女子:5万5777円
【厚生年金】
- 全体:14万6429円
- 男子:16万6606円
- 女子:10万7200円
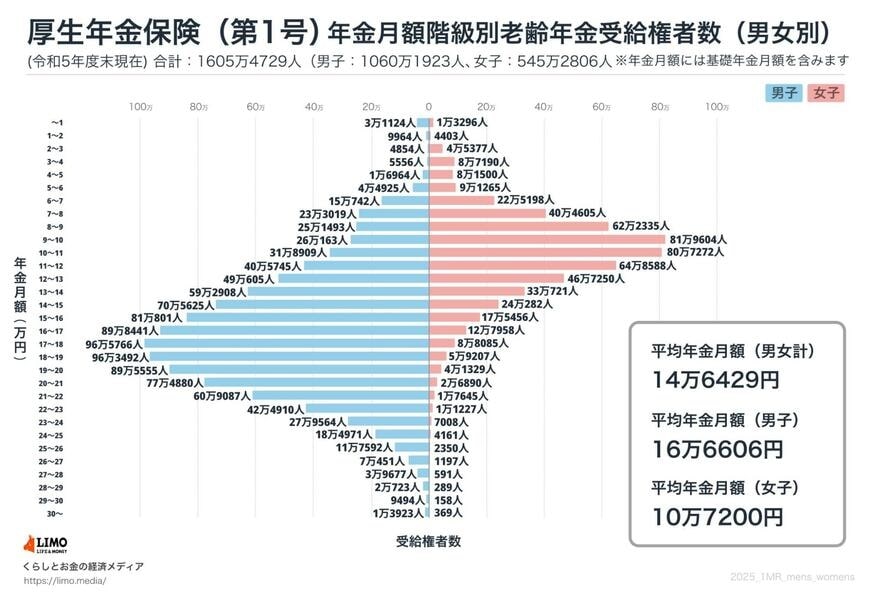
男女で差があるものの、おおむね月額14万〜15万円程度が、一つの目安となっています。
2. 厚生年金を月額20万円以上受け取っている人の割合は?
同資料を参考に、厚生年金を月額20万円以上受け取っている人の割合を見てみましょう。

全受給者のうち、厚生年金を月額20万円(国民年金を含む)受け取っている人の割合は16.3%です。ただし、この数字は厚生年金を受給している人の割合です。
国民年金しか受給していない人の存在を踏まえると、さらに低くなるでしょう。
3. 厚生年金の受給額を増やす方法とは?
公的年金は終身にわたって支給されるため、受給額が多いほど安心できます。「手取りの年金額>基礎生活費」という家計運営を継続できれば、基本的に家計の破綻はあり得ません。
厚生年金を増やすためには、厚生年金保険の加入期間を伸ばす方法と、加入期間中の報酬を高める方法があります。
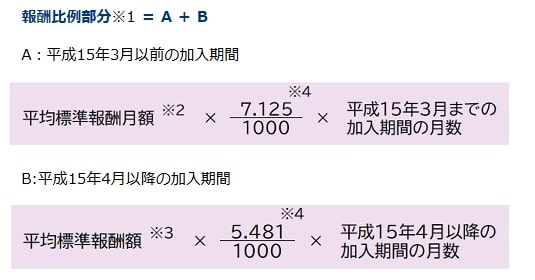
65歳以降も厚生年金保険に加入して働き続けることで、年金額を増やせます。フルタイムでなくても、短時間労働者の雇用形態であれば、心身に過度な負担をかけず無理なく働けるでしょう。
年金受給開始となる基準は65歳ですが、繰下げ受給を選択すれば、1カ月あたり0.7%ずつ年金額を増額できます。70歳まで繰下げれば42%の増額となり、一度決まった増額率は終身にわたって変わりません。
さらに、働き続けることで老後資金を取り崩す期間を短縮できるメリットもあります。老後期間そのものを短くすれば、老後資産が枯渇してしまうリスクを抑えられるでしょう。
4. まとめにかえて
公的年金の受給額データから、年金を月額で20万円受給できる人は、かなり少ないことがわかります。しかし、65歳以降も厚生年金に加入し続けることで、状況を改善することが可能です。
できるだけ長く働けば年金額を増やすことができ、70歳からの繰下げ受給を選択すれば65歳時点より42%増えた年金を受給できます。
さらに就労期間の延長により、老後資金の取り崩し期間を短縮でき、資産枯渇リスクも軽減できます。「手取り年金額が基礎生活費を上回る」状態を目指し、老後の経済的な安心を得ましょう。



参考資料
柴田 充輝