


年金改革関連法案が国会で成立し、106万円の壁の撤廃が決定しました。これにより、パートなどの短時間労働者でも厚生年金に加入し、保険料を納める必要があります。保険料の負担が増加し、私たちの手取りはさらに減ってしまいそうです。
そして、2026年4月からはさらに負担が増えます。「子ども・子育て支援金」の徴収が開始するためです。現在の負担率と、2026年度から負担しなければいけない金額はいくらなのでしょうか。この記事では、日本の国民負担率と「子ども・子育て支援金」について解説します。
1. 日本の国民負担率は何パーセント?
日本の国民負担率の、2024年度の実績見込みと2025年度の見通しを見てみましょう。

- 2024年度(実績見込み):45.8%
- 2025年度(見通し):46.2%
2023年度の実績は46.1%でしたが、2024年度は45.8%とわずかに減る見込みです。2024年6月から実施された定額減税により、所得税・住民税の負担が減ったためです。ただし、定額減税は昨年限りの事業であるため、2025年度は再度負担率が上がる見込みとなっています。
では、OECD加盟国36ヵ国で国民負担率を比較してみましょう。

日本
- 国民負担率:48.4%(24位)
- 租税負担率:29.4%(27位)
- 社会保障負担率:19.0%(10位)
日本は上から24番目ですが、社会保障負担率は36ヵ国中10位と高くなっています。順位こそ決して高くはないものの、社会保険料の負担が重く、手取りがなかなか増えていかない状況です。
次章では、給料から差し引かれるお金について解説します。
2. 私たちの手取り増を阻害する「社会保険料」の負担
社会保険料の負担は、税金よりも重いものになってきています。東京都在住の年収360万円(月収30万円)の人を例に、社会保険料の金額を試算してみましょう。
私たちの手取り増を阻害する「社会保険料」の負担3/5

出所:全国健康保険協会「令和7年3月(4月納付分)からの健康保険・厚生年金保険の保険料額表」、厚生労働省「令和7(2025)年度 雇用保険料率のご案内」をもとに筆者作成
- 健康保険料:17万8380円
- 介護保険料:2万8620円
- 厚生年金保険料:32万9400円
- 雇用保険料:1万9800円
- 差し引かれるお金の合計(年額):55万6200円
- 差し引かれるお金の合計(月額):4万6350円
年収の15%程度に相当する、年間約55万円が社会保険料として差し引かれます。年収360万円の人の一般的な税金は、所得税が年間約5万円、住民税が年間約15万円であるため、税金の2倍以上の金額を支払っていることになります。
物価高の現在において「このお金がもし引かれなければ」と考えたことがある人もいるのではないでしょうか。社会保険は私たちの医療や年金、雇用にかかわる重要なお金ですが、保険料の納付負担は、私たちの生活や消費活動にも影響をおよぼしているといえるでしょう。
そして、2026年4月からは、さらなる負担増が予定されています。負担増の要因である「子ども・子育て支援金」について、次章で解説します。
3. 2026年4月からさらなる負担増…「子ども・子育て支援金」の存在
2026年4月から「子ども・子育て支援金」の徴収が始まります。子ども・子育て支援金とは、子育てや出産に関するさまざまな制度を拡充するためのお金です。拡充される制度は、以下のとおりです。
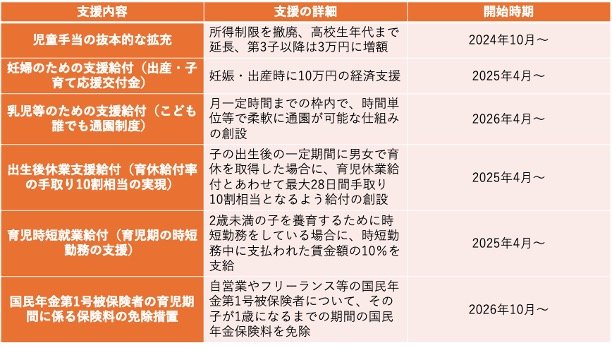
- 児童手当の抜本的な拡充:所得制限を撤廃、高校生年代まで延長、第3子以降は3万円に増額
(2024年10月〜) - 妊婦のための支援給付(出産・子育て応援交付金):妊娠・出産時に10万円の経済支援
(2025年4月〜) - 乳児等のための支援給付(こども誰でも通園制度):月一定時間までの枠内で、時間単位等で柔軟に通園が可能な仕組みの創設
(2026年4月〜) - 出生後休業支援給付(育休給付率の手取り10割相当の実現):子の出生後の一定期間に男女で育休を取得した場合に、育児休業給付とあわせて最大28日間手取り10割相当となるよう給付の創設
(2025年4月〜) - 育児時短就業給付(育児期の時短勤務の支援):2歳未満の子を養育するために時短勤務をしている場合に、時短勤務中に支払われた賃金額の10%を支給
(2025年4月〜) - 国民年金第1号被保険者の育児期間に係る保険料の免除措置:自営業やフリーランス等の国民年金第1号被保険者について、その子が1歳になるまでの期間の国民年金保険料を免除
(2026年10月〜)
児童手当の延長や出生後休業への支援などがあり、子育て世帯にとっては有用な内容といえるでしょう。
支援金の財源は、国民から徴収して賄います。支援を受けられる子育て世帯だけでなく、独身世帯や子どものいない世帯、高齢者世帯も支援金を負担します。政府は「医療・介護の歳出改革と賃上げによる社会保険の負担軽減分の範囲内」としていますが、どちらも現時点で明確な効果は見通せません。実質的な負担増になる可能性も十分考えられるでしょう。
では、実際にいくら程度負担する見込みなのか、年収別で見てみましょう。
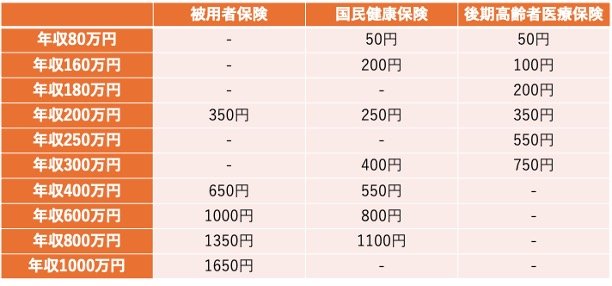
被用者保険
- 年収200万円:350円
- 年収400万円:650円
- 年収600万円:1000円
- 年収800万円:1350円
- 年収1000万円:1650円
国民健康保険
- 年収80万円:50円
- 年収160万円:200円
- 年収200万円:250円
- 年収300万円:400円
- 年収400万円:550円
- 年収600万円:800円
- 年収800万円:1100円
後期高齢者医療保険
- 年収80万円:50円
- 年収160万円:100円
- 年収180万円:200円
- 年収200万円:350円
- 年収250万円:550円
- 年収300万円:750円
年収次第では、月額1000円を上回る場合もあります。特に被用者保険に加入する会社員などは、ほかの医療保険加入者に比べて負担額が大きくなる傾向です。
政府は加入者ひとりあたりの平均負担額を、被用者保険で300円、国民健康保険で250円、後期高齢者医療保険で200円としています。しかし、実際には先述のように年収によって負担額は変わります。
月々の負担が数百円から1000円程度であっても、年間での負担額は数千円から1万円以上です。賃上げの効果が波及せず、医療や介護の歳出改革が進まないまま徴収が始まると、私たちの手取りはさらに減少し、消費活動に影響をおよぼすでしょう。
次章では、手取り減少に備えるための対策を解説します。
4. 手取りは増えず金銭価値は目減り、私たちがすべきことは?
私たちの手取りは社会保険料などの徴収によりなかなか増えません。さらに、物価が賃金を上回る上昇率となっているため、金銭価値も目減りしてきている状況です。こうした状態だからこそ、NISAでインフレに強い資産をつくる必要があるでしょう。
NISAは運用益が非課税になるのが特徴の制度です。通常、投資で得た利益には20.315%の税金がかかりますが、NISA口座での取引では税金がかからないため、手元に通常よりも多くの利益を残せます。非課税で保有できる限度額は、1800万円(成長投資枠は1200万円)です。
加えて、株式やETFなどの取引ができる「成長投資枠」を使えば、配当金の受け取りも可能です。配当金を受け取れれば、自由に使えるお金を増やせます。配当利回りの高い商品や銘柄に投資し続ければ、給料以外の安定収入をつくれるでしょう。
NISAは運用の途中で売却できるため、資金が必要になったときは一部を取り崩して現金化できます。売却時は、売却した分だけ非課税で保有できる限度額が減少しますが、翌年になると減少した分は復活します。ライフステージにあわせた取り崩しや急な資金需要にも十分対応可能です。
NISAを活用して、インフレに負けない資産づくりを始めてみましょう。
5. まとめ
賃上げの波及効果が思うように現れず、物価の上昇や社会保険料の負担増加により、手取りが増えていかない現状が続いています。賃上げだけでは、国民の懐はなかなか潤っていかないようです。
このままでは、今後も国民負担率が上昇していくでしょう。少しでも手元に残せるお金を増やすべく、資産運用や家計の見直しなどをしていきましょう。また、国の経済施策の注視も重要となるでしょう。


参考資料
- 財務省「令和7年度の国民負担率を公表します」
- 財務省「国民負担率の国際比較(OECD加盟36ヵ国)」
- 全国健康保険協会「令和7年3月(4月納付分)からの健康保険・厚生年金保険の保険料額表」
- 厚生労働省「令和7(2025)年度 雇用保険料率のご案内」
- こども家庭庁「子ども・子育て支援金制度について」
- こども家庭庁「子ども・子育て支援金制度の概要について」
- 金融庁「NISAを知る」
石上 ユウキ


