

「子どもの教育資金が足りない!」
「親の介護でまとまったお金が必要になった…」
しかし貯金がなくて大ピンチ。そんな時、ふと頭をよぎるのが、将来のためにコツコツ積み立ててきたiDeCo(個人型確定拠出年金)の存在ではないでしょうか。
「もし、このiDeCoのお金を今すぐ引き出せたら…」と考える方も少なくないはず。
しかし、iDeCoは原則として途中で解約(=引き出す)ことはできません。
本記事では、iDeCoの基本的な仕組みを簡単におさらいし、メリットとデメリットをあらためて確認していきます。また、「例外的に脱退一時金を受け取れるケース」もご紹介しますので、あわせてご確認ください。
1. iDeCo:イデコ(個人型確定拠出年金)とは?
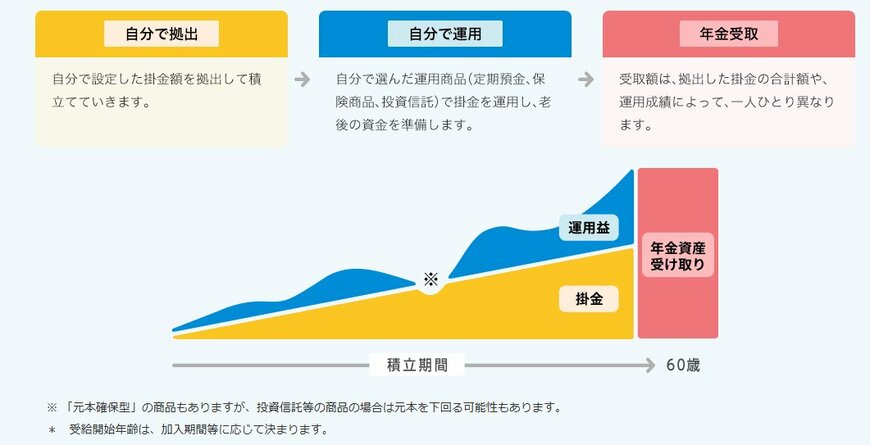
iDeCo(イデコ)は、
①自分で設定した掛金額を拠出して
②自分で選んだ運用商品(定期預金・保険・投資信託)で運用し、
③原則60歳以降に①と②の資産を一括または年金式で受け取る
自分年金をつくるための制度です。
iDeCoの最大の魅力は「税制優遇」でしょう。ただし、デメリットも。
次章で、iDeCoのメリットとデメリットを確認していきましょう。
2. iDeCoのメリットとデメリット
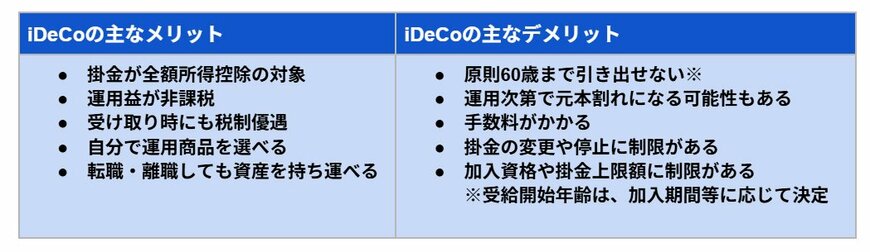
iDeCoの主なメリットとデメリットは次の通り。
2.1 iDeCoのメリット
- 掛金が全額所得控除の対象
- 運用益が非課税
- 受け取り時にも税制優遇
- 自分で運用商品を選べる
- 転職・離職しても資産を持ち運べる
2.2 iDeCoのデメリット
- 原則60歳まで引き出せない(※受給開始年齢は、加入期間等に応じて決定)
- 運用次第で元本割れになる可能性もある
- 手数料がかかる(加入時、口座管理、運用指図、給付時など)
- 掛金の変更や停止に制限がある
- 加入資格や掛金上限額に制限がある
全ての人が同じように加入できるわけではなく、職業や他の年金制度への加入状況によって、掛金の上限額などが異なります。
老後に向けてコツコツと積み上げていく資産。しかし、想定外の出費が発生し、iDeCoを解約したいと考えるシーンも出てくるかもしれません。
しかし、デメリットとしてもあげていますが、iDeCoは原則60歳まで引き出せないのです。
ただし、一部例外も。次章では、「例外的に脱退一時金を受け取れるケース」をご紹介していきます。
3. 「貯金がなくて大ピンチ!」それでもiDeCoは解約できない?
前述の通り、iDeCoは原則として60歳まで途中で引き出すことはできません。
iDeCoは「老後の資産形成」をサポートする制度です。それゆえに、税制優遇というメリットを受けることができると考えて良いでしょう。
老後資金を普通預金や定期預金のように簡単に引き出すことができてしまうと、計画的に資産形成が進まない可能性も。「老後」までお金を引き出せないことはデメリットとなる一方で、半強制的に老後資金を準備できるという意味ではメリットともいえるでしょう。
なお、例外的に「脱退一時金」として途中で積み立ててきたiDeCoのお金を引き出せるケースもあります。非常にレアなケースとなりますが、主な要件をご紹介しておきます。
3.1 例外的に脱退一時金を受け取れるケース
- 国民年金基金連合会に個人別管理資産を移換してから5年を経過していない
- 個人型確定拠出年金(iDeCo)の加入者ではない
- 国民年金の被保険者資格を喪失した方
- 日本国籍を有しない海外居住者
- 障害給付金の受給権者ではない
- 企業型確定拠出年金等の移換を受けた者ではない
- 脱退一時金の支給請求をする者が、障害給付金の受給権者ではない
上記のとおり、例外的にiDeCoで積み立てた資産を引き出せるケースもありますが、かなりイレギュラーな対応となります。
運営管理機関に問い合わせるなどして判断をあおぎましょう。
4. お金は「分散」が基本!老後の資産形成をiDeCoにかためるのは危険
iDeCoは税制優遇が最大の魅力である制度です。
しかし、原則60歳(※受給開始年齢は、加入期間等に応じて決まります。)まで引き出せないため、老後資金を準備するにあたりすべてをiDeCoにかためるのは危険です。
お金は使う時も貯める時も、計画的に行いましょう。
まずは、生活費の3~6カ月分を緊急予備資金として現金やすぐに引き出せる普通預金などに確保しておきます。
これ以外の資金を「〇年後に必要となる子どもの教育資金」、「必要になる可能性がある親の介護資金」、というように色分けして貯金すると良いでしょう。
もし、病気や怪我、失業などで一時的に収入が途絶え、お金が必要になった場合には、傷病手当金や失業給付などがもらえないか確認してみてください。ほかにも生活福祉資金貸付制度といった貸付制度を利用できる可能性もあります。
どのような理由でお金が必要になったのか、あるいは、どのような目的でお金が必要なのかによって、利用できる支援制度が異なります。困った時に頼れる制度がないか、調べてみると良いでしょう。
5. 毎月の拠出で「税制優遇の恩恵」はこんなにも…
iDeCoは、「原則60歳まで引き出せない」ことがデメリットに感じられますが、着実に老後資金を貯める適切な制度ともいえます。
iDeCoの魅力は「税制優遇」。たとえば年収500万円の人が40歳から65歳まで毎月1万円を拠出した場合、税金面での優遇は以下のとおりとなります。
【1年の軽減額】
- iDeCoによる所得税軽減額 1万2000円(未加入の場合0円)
- iDeCoによる住民税軽減額 1万2000円(未加入の場合0円)
- iDeCoによる税制優遇額 2万4000円(未加入の場合0円)
【25年の軽減額】
- iDeCoによる所得税軽減額 30万円(未加入の場合0円)
- iDeCoによる住民税軽減額 30万円(未加入の場合0円)
- iDeCoによる税制優遇額 60万円(未加入の場合0円)
- iDeCoの積立総額 300万円(未加入の場合0円)
さらに運用益が非課税に。老後に資産を受けとる際にも税制優遇が受けられます。
本記事でご紹介したとおり、メリットとデメリットがあります。iDeCoの特徴をしっかりと理解して上手に活用しましょう。
参考資料
和田 直子


