


住民税の決定通知書が届き、日ごろの収入や所得についてじっくり考える機会が増える季節となりました。ご自身の年収が世帯の家計にどう影響しているか、改めて確認する方も少なくないでしょう。
国税庁の「令和5年分 民間給与実態統計調査」によると、日本の平均年収は460万円。30歳代でこのラインに到達する人も多く見られます。特に男性の場合、40歳代から50歳代では平均年収が600万円台となります。
なお、年収600万円台は、日本の給与所得者全体の約7.1%を占め、上位23%に含まれる層です(※)。「目標年収としている」という人もいるかもしれませんね。
今回は、この「年収600万円」にフォーカス。平均年収でこのラインに到達している業種を調査結果をもとにご紹介します。
記事後半では、「年収600万円の働く世帯」の貯蓄事情や世帯のすがたについて、総務省が2025年5月16日に公表した家計調査のデータをもとに見ていきます。
(※)国税庁 「令和5年分 民間給与実態統計調査」(第16表)給与階級別給与所得者数・構成割合
1. 平均年収で「600万円」を達成している業種は?
転職サービスdodaの「平均年収ランキング2024(※)」より、平均年収で600万円を達成している業種をみてみましょう。
※パーソルキャリア株式会社 転職サービス「doda」「平均年収ランキング2024」2024年12月20日
1.1 業種別の平均年収ランキング

- 1位:ベンチャーキャピタル/プライベートエクイティ:816万円
- 2位:投信/投資顧問:800万円
- 3位:たばこ:790万円
- 4位:医薬品メーカー:676万円
- 5位:財務/会計アドバイザリー(FAS):622万円
- 6位:証券会社:620万円
- 7位:信託銀行:611万円
- 8位:トイレタリー:606万円
これらの業種では、平均年収が600万円を超えています。金融関連の専門職や、たばこ、医薬品メーカーといった特定の製造業がランクインしているのが特徴的ですね。
次では、国税庁の資料に戻り、年収600万円台の給与所得者の「平均データ」を見ていきます。
2. 年収600万円台のサラリーマン「46.2歳、勤続年数16.8年」が平均値
国税庁の「令和5年分 民間給与実態統計調査」(第3表 給与階級別の総括表)より、年収600万円台の給与所得者の「平均」について見ておきましょう。
- 平均年齢:46.2歳
- 平均勤続年数:16.8年
- 平均給料・手当:527万1000円
- 平均賞与:119万9000円
- 平均給与(年収):647万円
平均年齢は40歳代後半で、平均年収は約647万円(うち賞与が119万9000円)、月の給与・手当の平均は額面で約43万9000円。ここから社会保険料や税が引かれることになります。
次では、この年収層が該当する「世帯年収600万~650万円」の働く世帯について、貯蓄や負債、さらには世帯のすがたを、家計調査の結果をもとに見ていきましょう。
3. 年収600万~650万円の《働く世帯》家族のすがたをデータで見る
次は総務省統計局の「家計調査報告(貯蓄・負債編)-2024年(令和6年)平均結果-(二人以上の世帯)」をもとに、「年収600万~650万円」の二人以上・勤労者世帯の家庭のすがたを見ていきましょう。
3.1 年収600万~650万円の《働く世帯》年齢・人数・持ち家率など
- 世帯主の年齢:49.6歳
- 世帯人員:3.26人(うち18歳未満:0.92人)
- 世帯主の配偶者のうち女性の有業率:57.2%
- 持ち家率:82.1%
- 平均年収:622万円
年収600万~650万円世帯の世帯主の配偶者のうち、女性の有業率は57.2%と半数以上が共働き世帯でした。
家族の人数は平均3.26人で、そのうち18歳未満の子どもが0.92人。この層は教育費の負担が大きい世帯が多いと考えられます。次では、この「年収600万円~650万円世帯」の貯蓄や負債事情を詳しく見ていきましょう。
4. 年収600万~650万円の《働く世帯》貯蓄・負債は平均いくら?
ここからは「年収600万~650万円世帯」の、貯蓄や負債事情について詳しく見ていきます。
4.1 年収600万~650万円の《働く世帯》貯蓄・負債とその内訳
「年収600万~650万円世帯」貯蓄と負債の内訳2/3
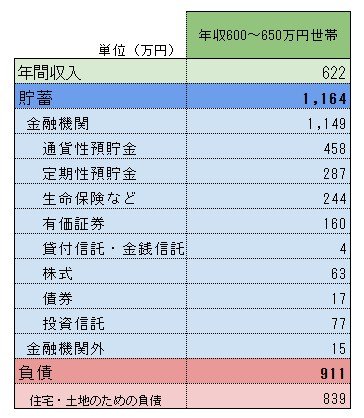
出所:総務省統計局「家計調査 貯蓄・負債編 第8-2表<貯蓄・負債>年間収入階級別貯蓄及び負債の1世帯当たり現在高(二人以上の世帯のうち勤労者世帯)」をもとに筆者作成

平均貯蓄額:1164万円
【貯蓄の内訳】
- 通貨性預貯金:458万円
- 定期性預貯金:287万円
- 生命保険など:244万円
- 有価証券:160万円
- 金融機関外:15万円
- 平均負債額:911万円
- (うち住宅・土地のための負債:839万円)
※純貯蓄額(平均貯蓄額-平均負債額):253万円
平均貯蓄額は1164万円と一見すると余裕があるように見えますが、負債(主に住宅ローン)を差し引いた純貯蓄額はわずか253万円にとどまります。年収の半分にも満たない金額ですね。
これからお子さんが大学などへ進学する世帯であれば、教育費が家計にとって大きな負担となる可能性が高いと言えそうです。
5. まとめにかえて
本記事では「年収600万円」をキーワードに、様々なデータをご紹介してきました。
この収入層の子育て世帯も、住宅ローンや教育費の負担は重く、貯蓄と負債の差である「純貯蓄」が小さいという現実に直面しがちです。
また、世帯主が40歳代後半であれば、教育費や住宅ローンの返済と並行して、「老後資金の準備」にも本格的に向き合い始める時期と言えるでしょう。家計の優先順位づけに、まさに頭を悩ませる方も少なくないはずです。
もちろん、今回ご紹介したのはあくまで「平均値」に過ぎません。ご家庭ごとの価値観、とりわけお子さんの進学プランなどによって、家計の最適解は変わります。
「わが家の場合はどうか?」を具体的に考えていく際のご参考にしていただければと思います。
参考資料
- 転職サービス「doda」、「平均年収ランキング2024」を発表 正社員の平均年収は426万円で、2017年以降最高額に
- 国税庁 「令和5年分 民間給与実態統計調査」
- 総務省統計局「家計調査報告(貯蓄・負債編)-2024年平均結果-(二人以上の世帯・勤労者世帯)」第8‐2表
吉沢 良子


