


今年度から年金の受給が始まる人もいるでしょう。年金は偶数月の15日に支払われ、今年度の基礎年金の金額は月額6万9308円となっています。
年金収入が中心になり、給与やそのほかの所得が少なくなると、所得が一定額以下になり住民税非課税世帯になる場合があります。住民税非課税世帯のシニアの年金受給額は、いくらなのでしょうか。
この記事では、住民税が非課税になる年金受給額や、シニアの住民税非課税世帯の割合を解説します。
1. 住民税が非課税になる要件とは
住民税が非課税になる要件は、自治体ごとに異なります。具体的には、生活保護基準で用いられる「級地」によって、要件が変わる仕組みです。
級地はその地域の物価や生活水準によって決められています。数字が少ない地域ほど都市部の自治体であり、大きいほど地方の自治体が当てはまるよう分類されています。
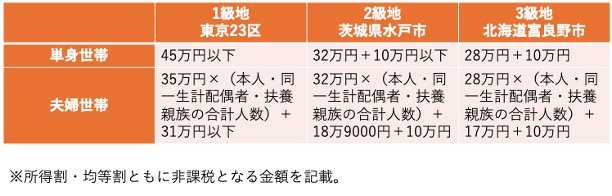
参考として、以下の3都市の住民税が非課税となる要件を見てみましょう。
1.1 1級地(例:東京23区)
- 単身世帯:45万円以下
- 夫婦世帯:35万円×(本人・同一生計配偶者・扶養親族の合計人数)+31万円以下
1.2 2級地(例:茨城県水戸市)
- 単身世帯:32万円+10万円以下
- 夫婦世帯:32万円×(本人・同一生計配偶者・扶養親族の合計人数)+18万9000円+10万円
1.3 3級地(例:北海道富良野市)
- 単身世帯:28万円+10万円
- 夫婦世帯:28万円×(本人・同一生計配偶者・扶養親族の合計人数)+17万円+10万円
東京23区は単身で45万円、夫婦世帯で101万円と他地域よりも高めに設定されています。3級地の富良野市は単身で38万円、夫婦世帯で83万円と、都市部よりは低めの設定です。
自分の住む地域の級地がどのようになっているのか、所得がいくらなら非課税になるのか確かめたい際は、在住の自治体の住民税の窓口に問い合わせてみましょう。
次章では、シニア世代の住民税非課税世帯の割合を解説します。
2. シニア世代の「住民税非課税世帯」の割合は?
シニア世代のうち、住民税非課税世帯の割合はどれくらいなのでしょうか。ほかの年代も含めて見ていきましょう。
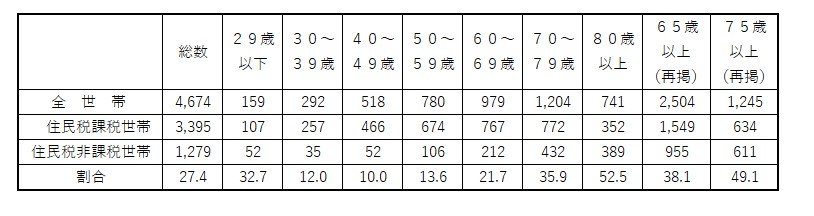
- 総数:1279世帯(27.4%)
- 20歳代:52世帯(32.7%)
- 30歳代:35世帯(12.0%)
- 40歳代:52世帯(10.0%)
- 50歳代:106世帯(13.6%)
- 60歳代:212世帯(21.7%)
- 70歳代:432世帯(35.9%)
- 80歳代:389世帯(52.5%)
- 65歳以上(再掲):世帯(38.1%)
- 75歳以上(再掲):世帯(49.1%)
65歳以上の住民税非課税世帯は全体の38.1%と、約4割を占めています。総数が全体の27.4%ですから、ほかの年代に比べて非課税世帯が多く存在することがわかるでしょう。とくに70歳代は35%超、80歳代は50%超となっており、住民税非課税世帯の占める割合が多くなっています。
住民税非課税世帯がシニア世代に多い理由として「公的年金等控除」の存在が考えられるでしょう。公的年金等控除は、年金収入に対する所得控除です。65歳以上の場合、最低でも110万円が控除されます。

控除額が大きい分、現役時代に比べて所得が減りやすくなります。控除によって所得が減り住民税が非課税となる要件を満たしやすくなるため、シニア世代には住民税非課税世帯が多く存在するのです。
では、住民税が非課税になる年金受給額はいくらなのでしょうか。次章で見ていきましょう。
3. 【65歳以上】住民税が非課税になる年金受給額は月額いくら?
65歳以上の世帯で住民税が非課税になる年金受給額は、月額いくらなのでしょうか。東京23区を例に、上限となる金額を確かめてみましょう。

単身世帯:155万円まで(月額約12万9000円まで)
- 公的年金等控除:110万円(65歳以上)
- 東京23区の住民税非課税基準:45万円
夫婦世帯:211万円まで(月額約17万5000円まで、配偶者は月額約12万9000円まで)
- 公的年金等控除:110万円(65歳以上)
- 東京23区の住民税非課税基準:(35万円×2)+31万円=101万円
※配偶者の年金収入は155万円以下であること
単身世帯は月額約12万9000円、夫婦世帯は月額約17万5000円までなら住民税非課税世帯になります。
ただし、夫婦世帯は配偶者の年金収入が155万円以下でなければなりません。また、年金以外に収入がある場合は、住民税が非課税にならないケースがあるため、注意しましょう。とくに、生命保険の解約返戻金や満期保険金などを受け取った場合は、その年だけ一時的に住民税が課税される場合があります。
厚生労働省の「令和5年度 厚生年金保険・国民年金事業の概況」によれば、基礎年金含む厚生年金の平均受給額は14万6429円です。単身世帯は平均にほぼ近い金額、夫婦世帯は夫婦どちらかが平均を上回る金額を受け取っていても、住民税はかかりません。公的年金等控除が大きい分、年金収入が多くてもあまり住民税に関する心配はいらないでしょう。
次章では、住民税非課税世帯が受け取れる年金生活者支援給付金について解説します。
4. 住民税非課税世帯は「年金生活者支援給付金」を受け取れる可能性あり
住民税非課税世帯の人は、年金生活者支援給付金を受け取れる場合があります。年金生活者支援給付金は、以下の3種類に分かれています。支給要件とあわせて確認してみましょう。

4.1 老齢年金生活者支援給付金
- 65歳以上の老齢基礎年金の受給者
- 同一世帯の全員が市町村民税非課税
- 前年の公的年金等の収入金額(※1)とその他の所得との合計額が昭和31年4月2日以後生まれの人は88万9300円以下、昭和31年4月1日以前生まれの人は88万7700円以下(※2)
※1 障害年金・遺族年金等の非課税収入は含まれません。
※2 昭和31年4月2日以後に生まれた方で78万9300円を超え88万9300円以下である方、昭和31年4月1日以前に生まれた方で78万7700円を超え88万7700円以下である方には、「補足的老齢年金生活者支援給付金」が支給されます。
4.2 障害年金生活者支援給付金
- 障害基礎年金の受給者
- 前年の所得(※1)が472万1000円(※2)以下
※1 障害年金等の非課税収入は、年金生活者支援給付金の判定に用いる所得には含まれません。
※2 扶養親族等の数に応じて増額
4.3 遺族年金生活者支援給付金
- 遺族基礎年金の受給者
- 前年の所得(※1)が472万1000円(※2)以下
※1 遺族年金等の非課税収入は、年金生活者支援給付の判定に用いる所得には含まれません。
※2 扶養親族等の数に応じて増額
住民税非課税世帯であれば、老齢年金生活者支援給付金を受け取れる可能性があります。老齢年金を受給する65歳以上で、所得が一定金額以下であれば給付の対象です。
このほか、障害基礎年金や遺族基礎年金の受給者は、障害年金生活者支援給付金や遺族年金生活者支援給付金を受給できます。
給付金の受給額は、以下のとおりです。
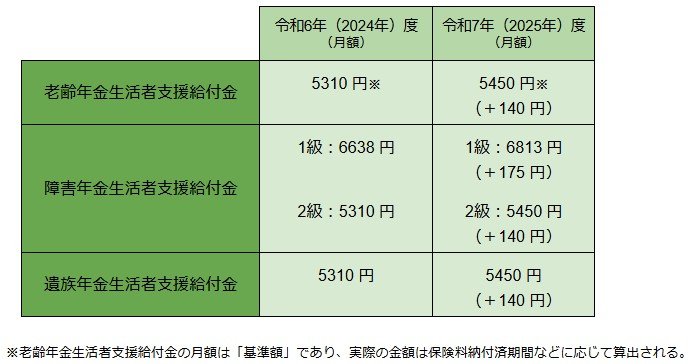
- 老齢年金生活者支援給付基準額(月額):5450円
- 障害年金生活者支援給付金(月額)
・1級:6813円
・2級:5450円 - 遺族年金生活者支援給付金(月額):5450円
年金とは別に支払われるため、年金や所得が少ない人にとっては貴重なお金です。
なお、老齢年金生活者支援給付金の月額は基準額です。実際の金額は、保険料納付期間や保険料免除期間によって決定します。保険料免除期間の基準額は1万1551円です。
5. まとめ
シニア世代は、年金所得の控除額が大きい分、年金受給額が多少多くても住民税非課税世帯になる場合があります。住民税非課税世帯になれば、年金生活者支援給付金のほか、さまざまな軽減・優遇措置が受けられます。措置を有効活用して、支出を極力減らすようにしましょう。


参考資料
- 東京都主税局「個人住民税」
- 水戸市「市民税・県民税の概要と税額の計算について」
- 富良野市「市民税について」
- 厚生労働省「令和5年国民生活基礎調査」
- 国税庁「No.1600 公的年金等の課税関係」
- 東京都主税局「個人住民税」
- 厚生労働省年金局「令和5年度 厚生年金保険・国民年金事業の概況」
- 厚生労働省「年金生活者支援給付金制度」
- 厚生労働省「令和7年度の年金額改定についてお知らせします」
石上 ユウキ


