6月13日は2カ月に1度の公的年金の支給日。
いまのシニア世代の方々は、月額いくらの年金収入で生活をしているのでしょうか。
家族のあり方や生き方が多様化するいま、単身=おひとりさま世帯も増えています。
本記事では、おひとりさまシニア世帯の年金受給額と貯蓄額データを確認しながら、老後対策について考えていきます。
1. 70歳、75歳まで働く!シニアの就業率は上昇傾向
2025年6月10日に内閣府が発表した「令和7年版高齢社会白書 」では、シニア層の就業率が上昇していることを示しています。
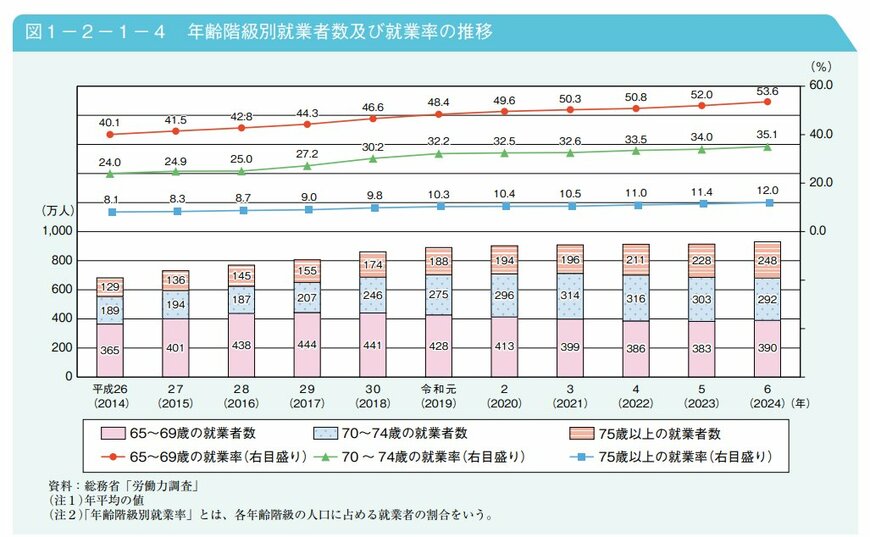
2014年と2024年の就業率を比較してみましょう。
【65歳~69歳】2014年:40.1%→2024年:53.6%
【70歳~74歳】2014年:24.0%→2024年:35.1%
【75歳以上 】2014年:8.1%→2024年:12.0%
10年前の2014年から年々上昇していることがわかります。
老後の年金の受給開始年齢は原則65歳です。厚生労働省年金局の資料によるとほとんどのシニアが繰上げ・繰下げを選択せずに、65歳から年金を受給し始めています。
年金を受けとりながら働いているシニアが増えているようですね。
では、シニア世代の年金受給額は月額でどのくらいあるのでしょうか。
2. 老後の年金「厚生年金と国民年金」みんなの月額はいくら?
厚生労働省年金局の「令和5年度 厚生年金保険・国民年金事業の概況」を参考に、いまのシニア世代の方々の年金受給額を厚生年金と国民年金にわけて確認していきます。
2.1 厚生年金の平均月額

- 平均年金月額(全体):14万6429円
- 平均年金月額(男性):16万6606円
- 平均年金月額(女性):10万7200円
※国民年金の金額を含む
2.2 国民年金の平均月額

- 平均年金月額(全体):5万7584円
- 平均年金月額(男性):5万9965円
- 平均年金月額(女性):5万5777円
平均月額はそれぞれ上記のとおりですが、グラフを見ると男女ともに個人差があることがわかります。
とくに、厚生年金は現役時代の年収や加入期間が年金額を左右することから、個人差は非常に大きいです。
さて、年金収入だけで生活費をカバーできない場合は、働いて収入を得たり、貯蓄を取り崩したりして補填することになります。いまの70歳代の方々の貯蓄状況を見てみましょう。
3. 70歳代・おひとりさま世帯の貯蓄額はいかほどか
70歳代・おひとりさま世帯の貯蓄額の割合を、金融経済教育推進機構の「家計の金融行動に関する世論調査 2024年」を参考に確認していきましょう。

70歳代・おひとりさま世帯における貯蓄額の割合は、以下の通りです。
3.1 「70歳代・おひとりさま世帯」の貯蓄割合
- 金融資産非保有:27.0%
- 100万円未満:5.1%
- 100~200万円未満:5.7%
- 200~300万円未満:4.9%
- 300~400万円未満:3.9%
- 400~500万円未満:2.2%
- 500~700万円未満:7.3%
- 700~1000万円未満:5.9%
- 1000~1500万円未満:8.9%
- 1500~2000万円未満:4.7%
- 2000~3000万円未満:6.1%
- 3000万円以上:15.9%
- 無回答:2.4%
70歳代のおひとりさま世帯で貯蓄がまったくない割合は全体の27.0%にのぼります。
一方で、貯蓄が1500万円以上ある世帯も26.7%と、ほぼ同じ割合で存在しています。
なお、70歳代・おひとりさま世帯の貯蓄額の平均値と中央値は以下の通りです。
3.2 「70歳代・おひとりさま世帯」の貯蓄額(平均・中央値)
- 平均値:1634万円
- 中央値:475万円
平均値と中央値の乖離が大きいことからも、資産を多く持つ人とそうでない人の間に大きな格差があることがうかがえます。
上記の結果からも明らかなように、十分な貯蓄を保有している人はごく一部に限られています。
そのため、できるだけ早い段階から資産形成に取り組むことが重要だと言えるでしょう。
4. シニアの約3割が「働けるうちはいつまでも働きたい」
内閣府の調査によると、現在収入のある仕事をしている60歳以上の方々の約3割が「働けるうちはいつまでも働きたい」と考えていることがわかりました。

- 65歳くらいまで:12.9%
- 70歳くらいまで:22.8%
- 75歳くらいまで:20.1%
- 80歳くらいまで:7.4%
- 働けるうちはいつまでも:33.5%
- 仕事をしたいとは思わない:1.5%
- 不明・無回答:1.8%
2025年4月からは65歳までの雇用確保が義務化されました。70歳までの就業機会確保も努力義務となっており、働けるうちはいつまでも働きたいシニアにとって、働きやすい環境が整いつつあります。
5. おひとりさまで迎える老後生活に向けて考えておきたいこと
昨今、おひとりさま生活を満喫する方も増えており、そのまま単身世帯で老後生活に突入するという方も珍しくありません。
しかし、ひとりで老後を迎えるということは、老後に直面する介護などの問題などにも自分ひとりでしっかり対応する必要があるということ。
体が思うように動かなくなったときに、今の家に住み続けて在宅介護を希望するのか?それともまとまったお金を払って施設に入りそのまま老後を過ごすのか。
ただし、施設に入るにしてもタダで施設に入れる訳ではありません。施設にもよりますが数百万円から数千万円単位のお金を要するケースもあります。
また、老後は年金だけで日々の生活を賄うのが厳しく、これまで貯めてきた預金を切り崩すという人も少なくありません。
生活費のために多少預金を切り崩しても、施設に入るための余裕資金はあると言えるぐらいの預金は準備しておく必要があるでしょう。
おひとりさまは自由で生活しやすい面もありますが、その分、自分で色々なことに備えて何が起こっても対応できる環境を作っておくことが非常に大事です。
老後も気楽におひとりさま生活を満喫する予定の方は、今のうちから老後に向けた備えを始めておきましょう。


参考資料
- 金融経済教育推進機構「家計の金融行動に関する世論調査 2024年」
- 厚生労働省年金局「令和5年度 厚生年金保険・国民年金事業の概況」
- 総務省統計局「家計調査報告(貯蓄・負債編)-2024年(令和6年)平均結果-(二人以上の世帯)」
鶴田 綾