
2025年1月24日に厚生労働省「令和7年度の年金額改定についてお知らせします~年金額は前年度から1.9%の引上げです~」により、2025年度の年金額が2024年度より約2%引き上げとなりました。
年金額の改定は、賃金や物価の動きを反映して毎年見直されており、今回は名目賃金の上昇を踏まえた増額となっています。
本記事では、改定になった年金額や60歳代・70歳代・80歳代の年齢別に厚生年金と国民年金の平均受給額を紹介しています。
1. 日本の公的年金は2階建て
日本の公的年金制度は、20歳以上60歳未満の全ての方が加入する国民年金と、会社員や公務員が加入する厚生年金の2階建て構造です。

公的年金は賃金や物価の変動を加味して、毎年度改定されています。
次章では2025年度の年金額を国民年金・厚生年金に分けて紹介します。
2. 2025年度の年金額例

【2025年度の年金額(月額)】
- 国民年金((満額):1人分):6万9308円
- 厚生年金(夫婦2人分):23万2784円
なお、年金額は「支給額(額面)」であり、実際の受給額は所得税や介護保険料などを差し引いた「手取り額」となります。
次の章では、令和シニア世代の厚生年金と国民年金の平均額を見ていきましょう。
3. 【60歳代・70歳代・80歳代】令和シニアの厚生年金・国民年金の平均額はいくら?
2024年12月に公表された厚生労働省年金局「令和5年度 厚生年金保険・国民年金事業の概況」をもとに、60歳代・70歳代・80歳代の厚生年金と国民年金の平均月額を紹介します。
3.1 【厚生年金一覧表】60歳代の平均月額《1歳刻みで見る》
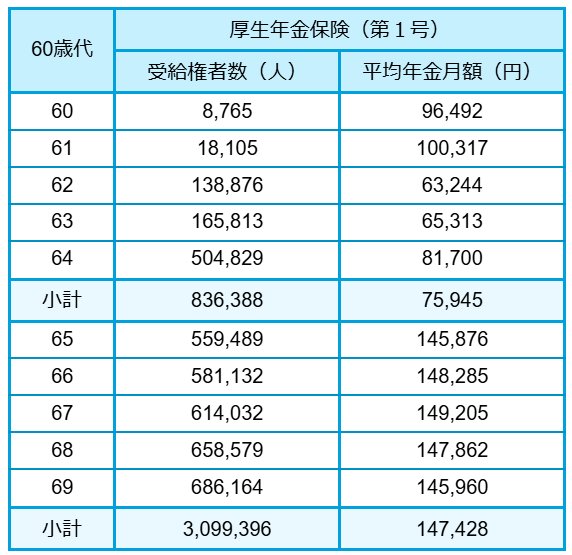
- 60歳:9万6492円
- 61歳:10万317円
- 62歳:6万3244円
- 63歳:6万5313円
- 64歳:8万1700円
- 65歳:14万5876円
- 66歳:14万8285円
- 67歳:14万9205円
- 68歳:14万7862円
- 69歳:14万5960円
3.2 【国民年金一覧表】60歳代の平均月額《1歳刻みで見る》
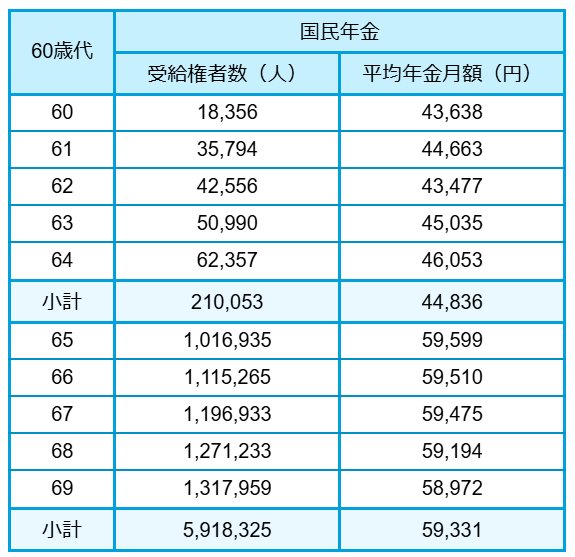
- 60歳:4万3638円
- 61歳:4万4663円
- 62歳:4万3477円
- 63歳:4万5035円
- 64歳:4万6053円
- 65歳:5万9599円
- 66歳:5万9510円
- 67歳:5万9475円
- 68歳:5万9194円
- 69歳:5万8972円
国民年金の保険料は、名目賃金の変動に応じて毎年度改定されています。
名目賃金とは、労働者が実際に受け取るお金の額面上における金額のことです。
インフレによる物価上昇やデフレによる物価下落などの影響は含まれていません。
3.3 【厚生年金一覧表】70歳代の平均月額《1歳刻みで見る》
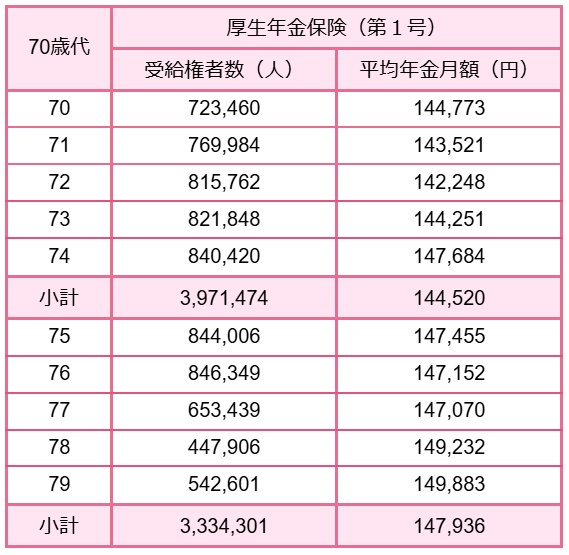
- 70歳:14万4773円
- 71歳:14万3521円
- 72歳:14万2248円
- 73歳:14万4251円
- 74歳:14万7684円
- 75歳:14万7455円
- 76歳:14万7152円
- 77歳:14万7070円
- 78歳:14万9232円
- 79歳:14万9883円
3.4 【国民年金一覧表】70歳代の平均月額《1歳刻みで見る》
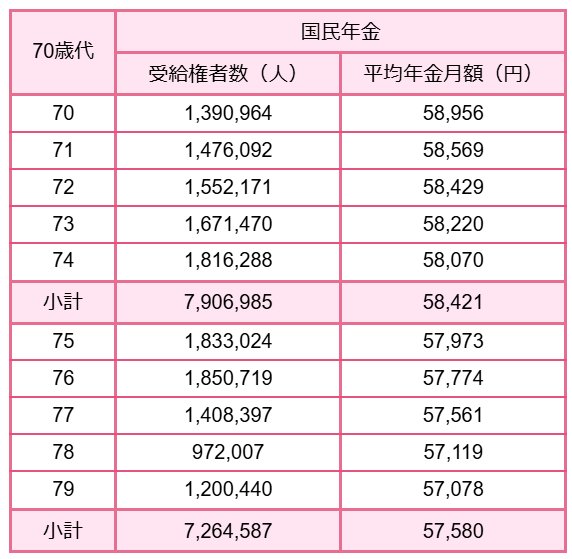
- 70歳:5万8956円
- 71歳:5万8569円
- 72歳:5万8429円
- 73歳:5万8220円
- 74歳:5万8070円
- 75歳:5万7973円
- 76歳:5万7774円
- 77歳:5万7561円
- 78歳:5万7119円
- 79歳:5万7078円
たとえば、70歳代後半の高齢者が夫婦2人で国民年金のみの場合、合計で月11~12万円程度となります。
この金額で、家賃や食費、光熱費、医療費などをすべて賄うのは現実的ではありません。
実際、総務省統計局「家計調査報告[家計収支編]2024年(令和6年)平均結果の概要」によれば、65歳以上の夫婦世帯の月間支出は25~28万円程度とされています。
また、単身の高齢無職世帯でも月15万円前後の支出があるとされており、いずれの場合も年金だけで暮らすのは厳しい状況です。
厚生年金の受給でも、1人暮らしであれば最低限の生活ができる可能性はあるものの、余裕のある老後生活とは言いがたくなっています。
3.5 【厚生年金一覧表】80歳代の平均月額《1歳刻みで見る》
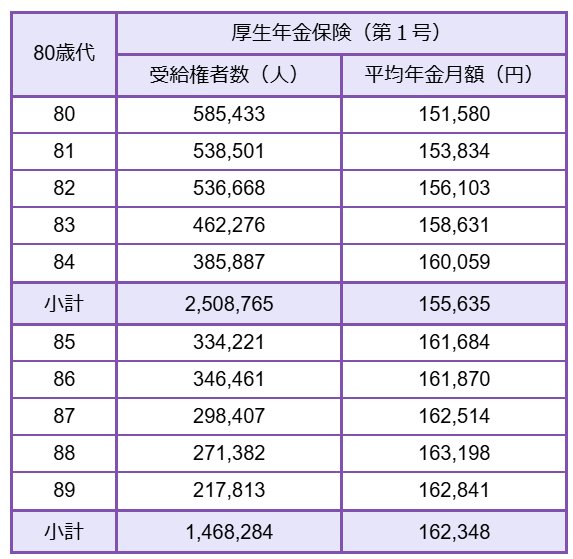
- 80歳:15万1580円
- 81歳:15万3834円
- 82歳:15万6103円
- 83歳:15万8631円
- 84歳:16万59円
- 85歳:16万1684円
- 86歳:16万1870円
- 87歳:16万2514円
- 88歳:16万3198円
- 89歳:16万2841円
3.6 【国民年金一覧表】80歳代の平均月額《1歳刻みで見る》
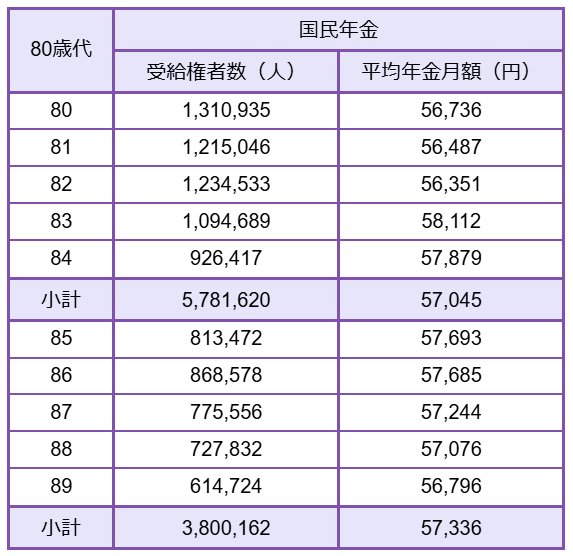
- 80歳:5万6736円
- 81歳:5万6487円
- 82歳:5万6351円
- 83歳:5万8112円
- 84歳:5万7879円
- 85歳:5万7693円
- 86歳:5万7685円
- 87歳:5万7244円
- 88歳:5万7076円
- 89歳:5万6796円
厚生年金は、おおむね毎年2000~3000円ずつ上昇しており、84歳では16万円を超えています。
一方、国民年金は、年齢によって多少の上下がありますが、横ばいもしくは微減です。
介護サービスや通院の頻度が増える年代でもあり、出費は増加傾向です。
毎月の生活費による不足分は、現役世代の備えを取り崩しながらの生活となります。
80歳代になると、収入を増やすことよりも、これまでに築いてきた備えをどう活かすかが大切になります。
4. 将来の備えには私的年金や資産形成も検討しましょう
年金収入だけで生活を成り立たせるのは、現実的に難しいことがわかります。
こうした状況を踏まえ、公的年金に加えて、現役のうちから私的年金の用意や資産形成に取り組むことが大切です。
たとえば、iDeCo(個人型確定拠出年金)やNISAを活用すれば、節税しながら効率的に将来の資金を準備できます。
ただし、これらは資産運用の制度のため、元本割れなどのリスクがあります。
始める前には、仕組みや商品内容を確認し、自分に合った方法を選ぶようにしましょう。
また、会社員の方は、企業型DC(確定拠出年金)や退職金制度についても一度確認しておくと安心です。
自身の年金見込額は「ねんきん定期便」や「ねんきんネット」で確認できます。
すでに年金を受給している方のご自宅には「年金額改定通知書」もしくは「年金振込通知書」が届きますので、金額をチェックしておきましょう。


参考資料
- 日本年金機構「公的年金制度の種類と加入する制度」
- 厚生労働省「令和7年度の年金額改定についてお知らせします~年金額は前年度から1.9%の引上げです~」
- 厚生労働省年金局「令和5年度 厚生年金保険・国民年金事業の概況」
- 総務省統計局「家計調査報告[家計収支編]2024年(令和6年)平均結果の概要」
- 日本年金機構「「年金額改定通知書」と「年金振込通知書」(年金受給者用:はがきサイズ)」
円城 美由紀