

2025年6月13日(金)は年金支給日です。
老後の生活を支える柱ともいえる公的年金ですが、いまのシニア世代の年金受給額は月額どのくらいなのか。
「年金早見表」をながめながら確認していきましょう。
なお、2025年度の年金額は増額改定が決定しており、6月から支給されます。前年度からどのくらい増えるのか。
こちらもあわせて確認していきます。
1. 2025年6月支給分から年金が増額に!「月いくら増える?」

公的年金の支給額は、物価や賃金の変動に応じて毎年度見直されます。
2025年度については、前年に比べて1.9%の増額が発表されており、モデル世帯(※1)の年金支給額は月額で23万2784円となります。
また、国民年金を満額受給する場合(※2)の月額は6万9308円です。
仮に夫婦ともに満額の国民年金を受け取るとすると、世帯での受給総額は月13万8616円になります。
※1 男性の平均的な収入(平均標準報酬(賞与含む月額換算)45万5000円)で40年間就業した場合に受け取り始める年金(老齢厚生年金と2人分の老齢基礎年金(満額))の給付水準
※2 国民年金保険料を全期間(480カ月)納付した場合に65歳以降で受給できる年金額
年金は「偶数月の15日」に2カ月分まとめて支給される仕組みになっており、該当日が土・日・祝日にあたる場合は、その直前の平日に繰り上げて振り込まれます。
今回の年金額の見直しは、2025年6月13日(金)に支払われる「4月分の年金」から反映される予定です。
参考までに、2025年の支給スケジュールもあわせて確認しておくと安心です。
1.1 【2025年の年金支給日カレンダー】次回は6月13日(金)
2025年の年金がいつ振り込まれるのか、事前に確認しておきたい方のために、支給日の年間カレンダーを一覧でご紹介します。
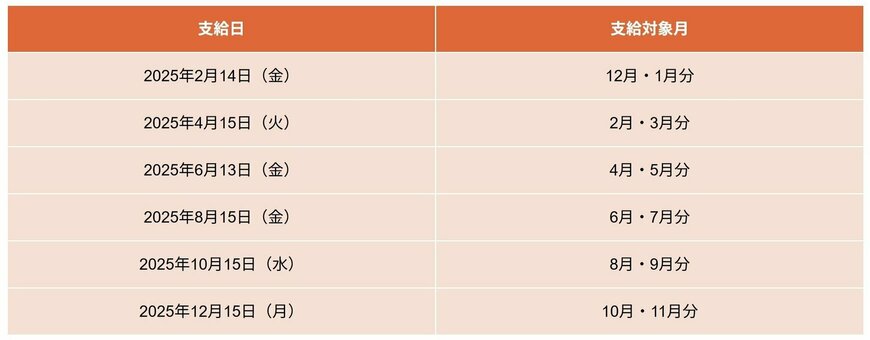
年金支給日:支給対象月
- 2025年4月15日(火) :2月・3月分
- 2025年6月13日(金) :4月・5月分
- 2025年8月15日(金) :6月・7月分
- 2025年10月15日(水) :8月・9月分
- 2025年12月15日(月) :10月・11月分
偶数月の15日に、2か月分がまとめて支給されるのが公的年金の基本的なルールです。
次章では、国民年金と厚生年金の仕組みの違いや基本的な制度について、改めて確認していきましょう。
2. 公的年金の制度をおさらい!「国民年金・厚生年金」の2階建て構造を理解しよう
日本の公的年金制度は「国民年金(基礎年金)」と「厚生年金」の2階建て構造となっています。

それぞれの年金の仕組みについて、基本をおさらいしましょう。
2.1 国民年金(1階部分)の概要を確認
- 加入対象:日本に住む20歳以上から60歳未満の全ての人が原則加入
- 年金保険料:全員一律(※1)
- 老後の受給額:40年間欠かさず納めれば満額(※2)
- 被保険者:第1号~第3号に分かれる(※3)
※1 国民年金保険料の月額:2025年度 1万7510円
※2 国民年金(老齢基礎年金)の月額:2025年度 6万9308円
※3 第1号被保険者は農業者・自営業者・学生・無職の人など、第2号被保険者は厚生年金の加入者、第3号被保険者は、第2号被保険者に扶養されている配偶者
2.2 厚生年金(2階部分)の概要を確認
- 加入対象:会社員や公務員、またパート・アルバイトで特定適用事業所(※4)に働き一定要件を満たした方が、国民年金に上乗せで加入
- 年金保険料:収入に応じて決まり(※5)、給与からの天引きで納付
- 老後の受給額:加入期間や納めた保険料により個人差あり
- 被保険者:第1号~第4号に分かれる(※6)
※4 1年のうち6カ月間以上、適用事業所の厚生年金保険の被保険者(短時間労働者は含まない、共済組合員を含む)の総数が51人以上となることが見込まれる企業など
※5 保険料額は標準報酬月額(上限65万円)、標準賞与額(上限150万円)に保険料率をかけて計算されます。
※6 第1号は、第2号~第4号以外の、民間の事業所に使用される人、第2号は国家公務員共済組合の組合員、第3号は地方公務員共済組合の組合員、第4号は私立学校教職員共済制度の加入者
次章では、厚生労働省の資料を参考に、現在のシニア世代がどの程度年金を受け取れているか見ていきましょう。
3. 【年金早見表】厚生年金「60歳~90歳以上」年金受給額は月額いくら?
厚生労働省年金局「令和5年度 厚生年金保険・国民年金事業の概況」を参考に、60歳~90歳以上の平均年金月額を確認していきます。
まず初めに紹介するのは、会社員や公務員だった人が受け取る厚生年金です。
なお記事内で紹介する厚生年金の月額には、国民年金部分が含まれています。
3.1 【60歳代(60〜69歳)】厚生年金の年金早見表

- 60歳:厚生年金9万6492円
- 61歳:厚生年金10万317円
- 62歳:厚生年金6万3244円
- 63歳:厚生年金6万5313円
- 64歳:厚生年金8万1700円
- 65歳:厚生年金14万5876円
- 66歳:厚生年金14万8285円
- 67歳:厚生年金14万9205円
- 68歳:厚生年金14万7862円
- 69歳:厚生年金14万5960円
3.2 【70歳代(70〜79歳)】厚生年金の年金早見表

- 70歳:厚生年金14万4773円
- 71歳:厚生年金14万3521円
- 72歳:厚生年金14万2248円
- 73歳:厚生年金14万4251円
- 74歳:厚生年金14万7684円
- 75歳:厚生年金14万7455円
- 76歳:厚生年金14万7152円
- 77歳:厚生年金14万7070円
- 78歳:厚生年金14万9232円
- 79歳:厚生年金14万9883円
3.3 【80歳代(80〜89歳)】厚生年金の年金早見表

- 80歳:厚生年金15万1580円
- 81歳:厚生年金15万3834円
- 82歳:厚生年金15万6103円
- 83歳:厚生年金15万8631円
- 84歳:厚生年金16万59円
- 85歳:厚生年金16万1684円
- 86歳:厚生年金16万1870円
- 87歳:厚生年金16万2514円
- 88歳:厚生年金16万3198円
- 89歳:厚生年金16万2841円
3.4 【90歳以上】厚生年金の年金早見表

- 90歳以上:厚生年金16万721円
65歳以降の年金受給者の平均月額は、おおむね14万円から16万円の範囲に収まっています。
年金の受給開始年齢として一般的なのは65歳です。
一方で、64歳以下の受給者については、特別支給の老齢厚生年金のうち定額部分の支給開始年齢が段階的に引き上げられた影響により、報酬比例部分だけを受け取っているケースや、繰上げ受給(※)を選択したことによる減額が影響し、支給額が相対的に少なくなっています。
※繰上げ受給:老齢年金を60歳~64歳までで前倒しして受け取ること。繰上げた月数に応じて年金が減額(0.4%/月)され、一度決まった減額率は生涯変わりません。
4. 【年金早見表】国民年金「60歳~90歳以上」年金受給額は月額いくら?
続いて、国民年金についても見ていきましょう。
国民年金のみを受け取るのは、自営業者や専業主婦など、これまで一度も厚生年金に加入していない人が対象で、所定の支給要件(※)を満たすことで受給が可能となります。
※老齢基礎年金の支給要件:受給資格期間(保険料納付済期間と保険料免除期間などの合算)が10年以上あること。かつて受給資格期間は25年でしたが、2017(平成29)年8月1日から10年に短縮されています。
4.1 【60歳代(60〜69歳)】国民年金の年金早見表

- 60歳:国民年金4万3638円
- 61歳:国民年金4万4663円
- 62歳:国民年金4万3477円
- 63歳:国民年金4万5035円
- 64歳:国民年金4万6053円
- 65歳:国民年金5万9599円
- 66歳:国民年金5万9510円
- 67歳:国民年金5万9475円
- 68歳:国民年金5万9194円
- 69歳:国民年金5万8972円
4.2 【70歳代(70〜79歳)】国民年金の年金早見表

- 70歳:国民年金5万8956円
- 71歳:国民年金5万8569円
- 72歳:国民年金5万8429円
- 73歳:国民年金5万8220円
- 74歳:国民年金5万8070円
- 75歳:国民年金5万7973円
- 76歳:国民年金5万7774円
- 77歳:国民年金5万7561円
- 78歳:国民年金5万7119円
- 79歳:国民年金5万7078円
4.3 【80歳代(80〜89歳)】国民年金の年金早見表

- 80歳:国民年金5万6736円
- 81歳:国民年金5万6487円
- 82歳:国民年金5万6351円
- 83歳:国民年金5万8112円
- 84歳:国民年金5万7879円
- 85歳:国民年金5万7693円
- 86歳:国民年金5万7685円
- 87歳:国民年金5万7244円
- 88歳:国民年金5万7076円
- 89歳:国民年金5万6796円
4.4 【90歳以上】国民年金の年金早見表

- 90歳以上:国民年金5万3621円
65歳以上で国民年金のみを受給している人の平均月額は、いずれの年齢でも5万円台となっています。
一方、60歳から64歳の層では、繰下げ受給中の人が多いため、平均額は4万円台とやや低くなっています。
5. 6月に届く「年金額改定通知書・年金振込通知書」とは?
これまでに、2025年度の年金額改定や、平均的な受給額について見てきましたが、「自分の年金は実際いくらになるのだろうか?」と気になっている方も多いはずです。
新年度分の年金(4月分)は、6月の支給時に初めて反映されます。それにあわせて、受給者には金額の詳細を知らせる「年金額改定通知書」と「年金振込通知書」が届きます。
6月の支給に合わせて、日本年金機構から送付される通知書は以下のとおりです。
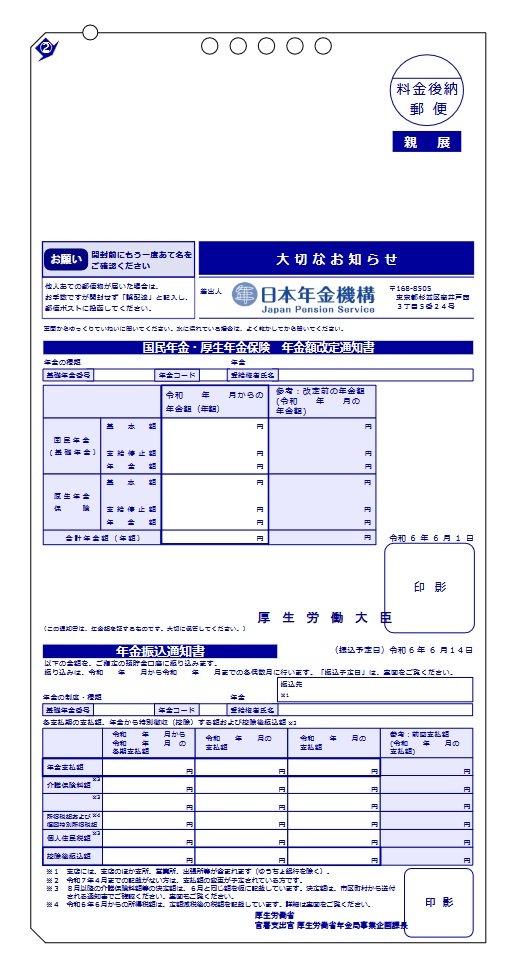
- 年金額改定通知書:年金額の見直し後、いくら支給されるかを記載したもの
- 年金振込通知書:振込額の詳細が記載された通知書
どちらも、通常はハガキサイズで届きます。なお、年金に加えて「年金生活者支援給付金」も受け取っている方には、両方の情報をまとめた大きめのハガキが届くようになっています。
5.1 2025年の発送スケジュールは?
2025年6月13日(金)の支払いに向けて、2025年6月4日(水)から順次送付となっています。(原則として、年金額改定通知書と年金振込通知書が一体となった通知書が送付されます)。
また、5月分以降の年金が、在職中で支給停止となる方など5月分以降の支給に関わる対象者には、2025年5月1日(木)から順次送付されています。
5.2 昨年はねんきんネットでの表示も
昨年の例では、「ねんきんネット」では、2024年は6月7日(金)から年金額改定通知書および年金振込通知書の内容が確認可能となっていました。
スマートフォンやPCから24時間いつでもアクセスできるため、手元に通知が届く前に内容を把握しておきたい方には非常に便利な手段です。
まだ登録していない方も、この機会に利用を検討してみてはいかがでしょうか。
※上記は昨年(2024年)のスケジュールです。
6. 知っておきたい年金の仕組み!年金は将来どう変わる?
日本の年金の支給額は「マクロ経済スライド」によって左右されています。少子高齢化が進む中、年金制度を将来にわたって持続させるための調整機能として導入されました。
聞き慣れない言葉ですが、年金額の自動調整を行うこの仕組みが、私たちの将来の生活にどのように影響するのか、基本から解説します。
6.1 マクロ経済スライドとは何か?
マクロ経済スライドとは、物価や賃金の変動に応じて、年金の支給額を自動的に調整する仕組みです。目的は、年金財政の安定を図り、将来的にも制度を維持できるようにすることです。
具体的には、物価や賃金が上昇しても、その伸び率から「スライド調整率」(=被保険者数の減少や平均寿命の延びなどを反映)を差し引くことで、年金額の増加を抑制します。
これにより、現役世代の負担を急激に増やすことなく、年金制度全体のバランスを保っています。
6.2 将来の年金額はどうなる?
マクロ経済スライドが続けば、将来の年金額は物価や賃金の伸びに対して緩やかに上昇、もしくは抑制されていくことになります。
政府は、現役世代・高齢世代のバランスや経済成長、就労参加の促進などにより、できるだけ年金水準を維持する方針ですが、物価上昇よりも年金額の伸びが抑えられる状況が今後も続く可能性があります。(出所:厚生労働省「令和6(2024)年財政検証関連資料」)
老後の生活を支える収入源として、年金だけでなく、個人の資産形成の重要性も増しています。
7. まとめにかえて
いまのシニア世代の年金受給額がどのくらいかを確認しました。現役世代の人たちはどのように感じたでしょうか。
前述のとおり、年金額は増額改定となります。近年の賃金や物価の変動により、今年度は「増額」の改定となりますが、「減額」になることも。
また、増額といっても物価上昇率には追い付かない仕組みになっている点には留意が必要です。目に見える数字は増えていても実質的には目減りとなるからです。
年金額が増えても、食費や光熱水費がそれ以上に増えたら、家計は厳しくなる一方です。
老後対策を進める際にはこうした背景も考慮して、厚めに老後資金を確保できるように計画・実行するのが理想でしょう。


参考資料
- 厚生労働省「令和7年度の年金額改定についてお知らせします ~年金額は前年度から 1.9%の引上げです」~
- 日本年金機構「年金はいつ支払われますか。」
- 日本年金機構「公的年金制度の種類と加入する制度」
- 日本年金機構「短時間労働者に対する健康保険・厚生年金保険の適用の拡大」
- 日本年金機構「厚生年金保険の保険料」
- 厚生労働省年金局「令和5年度 厚生年金保険・国民年金事業の概況」
- 日本年金機構「年金の繰上げ受給」
- 日本年金機構 令和6年4月分からの年金額をお知らせする「年金額改定通知書」、「年金振込通知書」の発送を行います。
- 日本年金機構「年金額改定通知書」と「年金振込通知書」(年金受給者用:はがきサイズ)
- 日本年金機構「改定後の年金額のお知らせ(年金額改定通知書)は、いつ送付されますか。」
- 厚生労働省「令和6(2024)年財政検証関連資料」
和田 直子


