
2025年度のご自身の年金振込額がわかる「年金振込通知書」が6月4日から11日まで順次発送予定です。
前年度に比べて1.9%増額となる厚生年金と国民年金。増額を楽しみにしていた方も多いでしょう。
今回は年金振込通知書の発送スケジュールとともに、厚生年金と国民年金の平均月額を確認します。
1. 2025年度の年金振込額がわかる「年金振込通知書」はいつ届く?
今回発送となる「年金額改定通知書」と「年金振込通知書」でわかる内容は以下の通り。
- 年金額改定通知書:改定後の金額
- 年金振込通知書:変更後の振込額
変更後の振込額は年金振込通知書でわかります。
日本年金機構が公表した発送スケジュールを確認しましょう。
1.1 2025年6月の年金額改定通知書・年金振込通知書の発送スケジュール
2025年6月4日(水曜)~6月11日(水曜)に順次発送
※一部の方には2025年5月1日(木曜)~5月7日(水曜)に発送済。
※発送日はお住まいの地域により異なります。お手元に届くまでは郵便事情を考慮し3日~9日程度お待ちください。
なお、ねんきんネットでは以下の日にちから確認が可能となります。
1.2 「ねんきんネット」での年金額改定通知書・年金振込通知書の内容確認
2025年6月9日(月曜)~可能
2. 「年金額改定通知書」と「年金振込通知書」の見方。どこで振込額がわかる?
「『年金額改定通知書』と『年金振込通知書』(年金受給者用:はがきサイズ)」について、そのなかみを確認しましょう。

「『年金額改定通知書』と『年金振込通知書』(年金受給者用:はがきサイズ)」の場合、年金額改定通知書の部分で2025年度の「国民年金(基礎年金)と厚生年金保険の年金額の合計額」がわかります。
また、年金振込通知書の「年金支払額」で1回に支払われる年金額(控除前)が、「控除後振込額」で年金額から社会保険料、所得税額および復興特別所得税額、個人住民税額および森林環境税額を差し引いた後の振込金額がわかりますので確認しましょう。
3. 【最新版】2025年度「国民年金」と「厚生年金」の年金額例はいくら?
公的年金額は物価や現役世代の賃金を考慮して、年度ごとに見直されるルールです。2025年度の年金額は、前年より1.9%引き上げとなりました。
3.1 【最新版】2025年度「国民年金」と「厚生年金」の年金額例
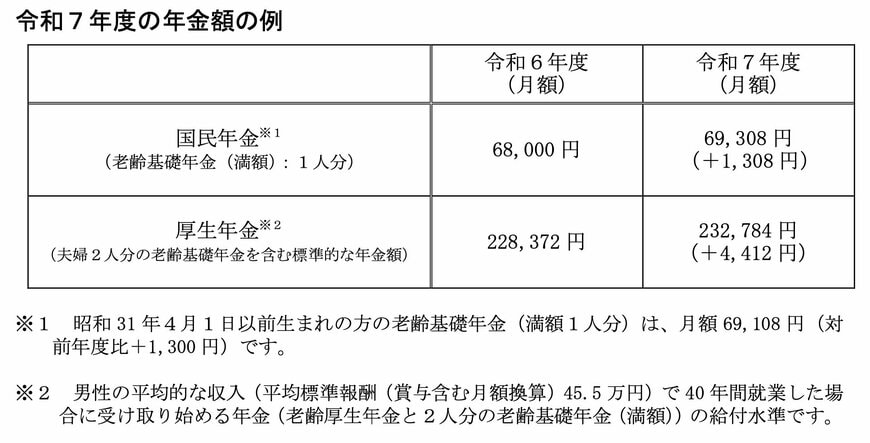
厚生労働省「令和7年度の年金額改定についてお知らせします」によると、モデル夫婦世帯(※1)は夫婦2人分で月額23万2784円。国民年金の満額(※2)は月額6万9308円です。
夫婦ともに国民年金(満額と仮定)を受け取る世帯の場合、2人分の合算額はひと月13万8616円となります。
では、改定された年金額となるのは、いつ支給される年金からでしょうか。
※1 男性の平均的な収入(平均標準報酬(賞与含む月額換算)45.5 万円)で 40 年間就業した場合に受け取り始める年金(老齢厚生年金と2人分の老齢基礎年金(満額))の給付水準
※2 国民年金保険料を全期間(480カ月)納付した場合に65歳以降で受給できる年金額
4. 次の年金支給日は6月13日(金)
改定された「4月分」の年金が支給されるのは「6月13日 金曜日」の支給日です。
公的年金(国民年金・厚生年金)ならびに「年金生活者支援給付金(※)」の支給は「偶数月の15日」。15日が土日・祝日の場合は直前の平日に前倒しとなります。
基本的には「前月までの2カ月分」がまとめて支給される決まりです。2025年(令和7年)の年金支給日カレンダーを見てみましょう。
※年金生活者支援給付金:公的年金等の収入金額やその他の所得が一定基準額以下の人を対象して、年金に上乗せして支給される給付金
4.1 【一覧表】2025年の年金支給日カレンダー。4月分が支給されるのは「6月13日」です
【一覧表】2025年の年金支給日カレンダー

出所:日本年金機構「年金はいつ支払われますか。」などをもとにLIMO編集部作成
支給日:支給対象月
- 2025年2月14日(金):12月・1月分
- 2025年4月15日(火) :2月・3月分
- 2025年6月13日(金) :4月・5月分
- 2025年8月15日(金) :6月・7月分
- 2025年10月15日(水) :8月・9月分
- 2025年12月15日(月) :10月・11月分
次では公的年金のしくみや、今のシニア世代が受け取る年金データを見ていきます。
5. 【老齢年金一覧表】国民年金《60歳~90歳以上》の年金平均月額はいくら?(1歳刻みで見る)
ここからは厚生労働省年金局「令和5年度 厚生年金保険・国民年金事業の概況」を参考に、現在のシニアが受け取っている年金額について1歳刻みで確認していきましょう。
まずは、自営業者やフリーランス、専業主婦など、厚生年金加入期間がない人が受給する「国民年金のみ」の平均月額について紹介します。
5.1 【老齢年金一覧表】国民年金《60歳代》の年金平均月額はいくら?(60歳~69歳)
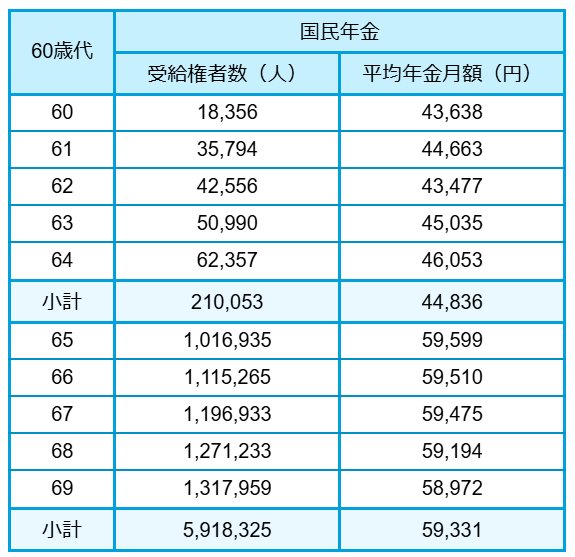
- 60歳:4万3638円
- 61歳:4万4663円
- 62歳:4万3477円
- 63歳:4万5035円
- 64歳:4万6053円
- 65歳:5万9599円
- 66歳:5万9510円
- 67歳:5万9475円
- 68歳:5万9194円
- 69歳:5万8972円
5.2 【老齢年金一覧表】国民年金《70歳代》の年金平均月額はいくら?(70歳~79歳)

- 70歳:5万8956円
- 71歳:5万8569円
- 72歳:5万8429円
- 73歳:5万8220円
- 74歳:5万8070円
- 75歳:5万7973円
- 76歳:5万7774円
- 77歳:5万7561円
- 78歳:5万7119円
- 79歳:5万7078円
5.3 【老齢年金一覧表】国民年金《80歳代》の年金平均月額はいくら?(80歳~89歳)
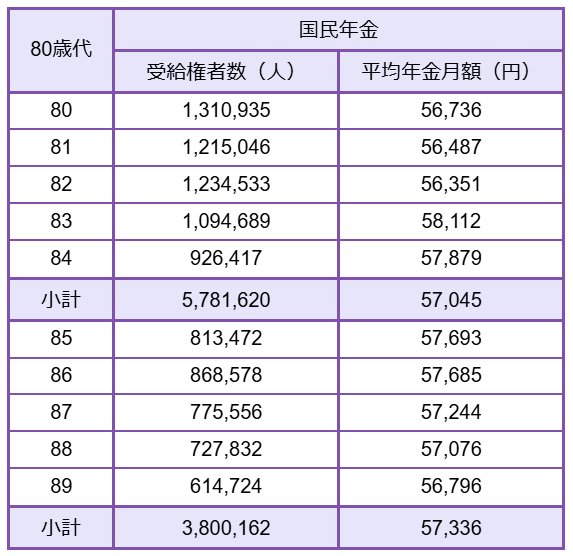
- 80歳:5万6736円
- 81歳:5万6487円
- 82歳:5万6351円
- 83歳:5万8112円
- 84歳:5万7879円
- 85歳:5万7693円
- 86歳:5万7685円
- 87歳:5万7244円
- 88歳:5万7076円
- 89歳:5万6796円
5.4 【老齢年金一覧表】国民年金《90歳以上》の年金平均月額はいくら?
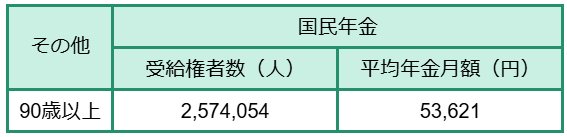
- 90歳以上:5万3621円
国民年金の平均年金月額は、65歳以降のすべての年齢で約5万円台でした。64歳までは繰上げ受給(※)を選んだ人の年金額となるため、4万円台と低めです。では、厚生年金を上乗せして受け取れる人はどうでしょう。
※繰上げ受給:老齢年金を60歳~64歳までで前倒しして受け取ること。繰上げた月数に応じて年金が減額(0.4%/月)され、一度決まった減額率は生涯変わりません。
6. 【老齢年金一覧表】厚生年金《60歳~90歳以上》の年金平均月額はいくら?(1歳刻みで見る)
引き続き厚生年金の年金月額(※)についても見ていきます。
※ここでご紹介する厚生年金の年金月額には、国民年金の月額部分が含まれています。
6.1 【老齢年金一覧表】厚生年金《60歳代》の年金平均月額はいくら?(60歳~69歳)

- 60歳:9万6492円
- 61歳:10万317円
- 62歳:6万3244円
- 63歳:6万5313円
- 64歳:8万1700円
- 65歳:14万5876円
- 66歳:14万8285円
- 67歳:14万9205円
- 68歳:14万7862円
- 69歳:14万5960円
6.2 【老齢年金一覧表】厚生年金《70歳代》の年金平均月額はいくら?(70歳~79歳)

- 70歳:14万4773円
- 71歳:14万3521円
- 72歳:14万2248円
- 73歳:14万4251円
- 74歳:14万7684円
- 75歳:14万7455円
- 76歳:14万7152円
- 77歳:14万7070円
- 78歳:14万9232円
- 79歳:14万9883円
6.3 【老齢年金一覧表】厚生年金《80歳代》の年金平均月額はいくら?(80歳~89歳)
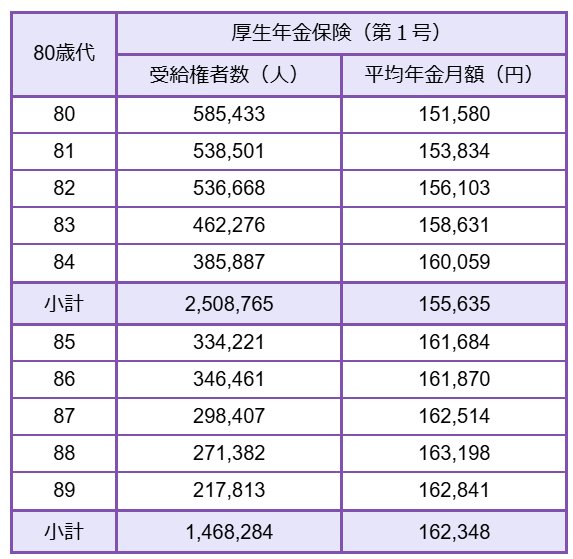
- 80歳:15万1580円
- 81歳:15万3834円
- 82歳:15万6103円
- 83歳:15万8631円
- 84歳:16万59円
- 85歳:16万1684円
- 86歳:16万1870円
- 87歳:16万2514円
- 88歳:16万3198円
- 89歳:16万2841円
6.4 【老齢年金一覧表】厚生年金《90歳以上》の年金平均月額はいくら?
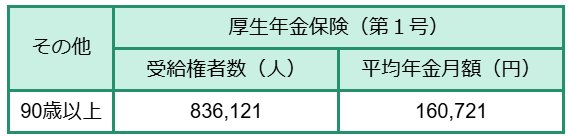
- 90歳以上:16万721円
65歳以上の各年齢で、平均年金月額は14万円台~16万円台におさまっています。
64歳までの受給権者は、特別支給の老齢厚生年金の定額部分の支給開始年齢が引き上げられたため、報酬比例部分のみ受給している人(※)や、繰上げ受給をしている人の年金額となるため、低くなっています。
※ 特別支給の老齢厚生年金:昭和60年の法改正により厚生年金の受給開始年齢が60歳から65歳に引き上げられた際、受給開始年齢を段階的に引き上げるために設けられた制度。年齢など一定条件を満たす場合に受け取ることができます。
7. まとめにかえて
現シニア世代の年金平均受給額を見て、将来の受取額に不安を感じた人もいるのではないでしょうか。
物価高やインフレを加味して考えると、将来年金だけで理想のセカンドライフを実現するのは難しいのが現実でしょう。
特に自営業やフリーランスで働いている人は国民年金のみの受給になるため、より一層自助努力が必要になります。
まずは、老後までに貯めたい目標額を決め、逆算して毎月の積立額を決めるようにしましょう。
銀行預金よりも高い利回りが期待できる運用商品を活用することで、毎月の積立額を少なく済ませることもできるかもしれません。
ただし、運用には元本割れのリスクも伴います。たとえば投資信託の場合、将来の利回りは保障されていません。
メリットとデメリットを天秤にかけ、自分に合った資産形成の方法を見つけてみましょう。

参考資料
- 厚生労働省「令和7年度の年金額改定についてお知らせします」
- 日本年金機構「年金はいつ支払われますか。」
- 日本年金機構「年金生活者支援給付金」
- 日本年金機構「公的年金制度の種類と加入する制度」
- 日本年金機構 年金用語集「は行 被用者年金」
- 厚生労働省年金局「令和5年度 厚生年金保険・国民年金事業の概況」
- 日本年金機構「年金の繰上げ受給」
- 日本年金機構「特別支給の老齢厚生年金」
- 日本年金機構「基礎年金番号・基礎年金番号通知書・年金手帳について」
橋本 優理