
「令和6年度物価高騰対策給付金」の支給が各地で進められており、すでに申請を締め切った自治体も多数あります。
渋谷区のように、一部で締切日を6月に設定しているところもあるので、対象となる方でかつ申請が必要となる方は、漏れなく手続きを行いましょう。
物価高騰の影響を受けやすい低所得世帯の暮らしを支えることを目的とした3万円給付事業ですが、そもそも対象となる「住民税非課税世帯」とはどのような人があてはまるのでしょうか。
概要や制度の動向について確認していきましょう。
【ご注意】給付金の申請締め切り日や申請方法、細かい支給要件などは市区町村により異なります。お住まいの自治体の最新情報は、ホームページや広報誌などでご確認ください。LIMOでは個別のお問い合わせへのお答えはいたしかねます。
1. 住民税非課税世帯対象を対象とした「3万円給付金」とは
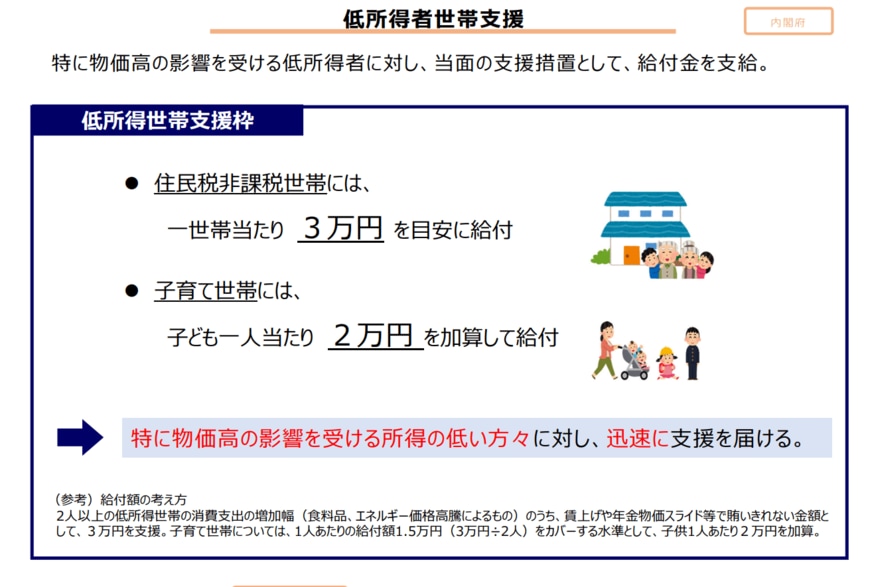
2024年12月に可決・成立した2024年度補正予算には、「低所得者世帯支援」として、特に物価高の影響を受けやすい「住民税非課税世帯」を対象とする給付金が盛り込まれました。
支給額の基本は「1世帯あたり3万円」。
ただし、支給対象世帯のうち「子育て世帯」を対象に、18歳以下の子ども1人につき2万円が加算されます。
例えば「夫婦+対象となる子ども2人」の世帯であれば、支給額は合計7万円になるということです。
2. そもそも住民税非課税世帯とは?
住民税非課税世帯とは、世帯員のだれも住民税を払う必要のない世帯のことを指します。
2.1 住民税の基本
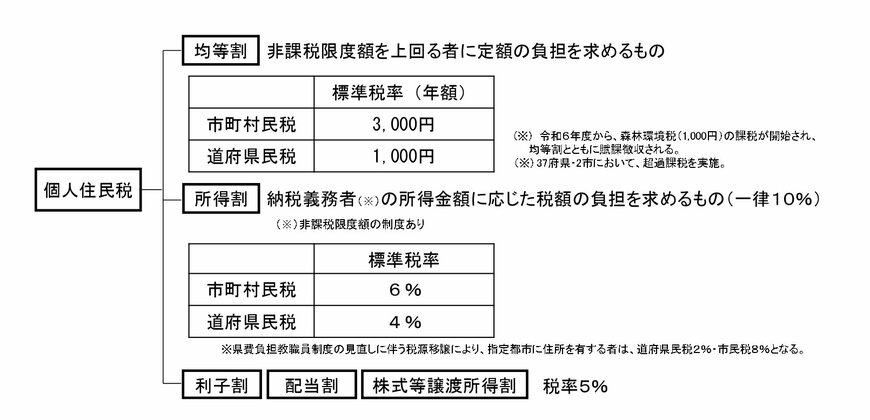
そもそも住民税は、住んでいる都道府県や市区町村に支払う地方税で、その地域の公共サービスやインフラ整備の財源となっています。
個人住民税は、均等割(※1)と所得割(※2)の合計です。
※1 所得に応じて税額が決まる部分
※2 所得に関係なく一律課税となる部分
なお、「住民税の所得割のみ非課税」となる区分もあります。今回の給付金の対象となるかどうかは自治体により異なるため、必ずお住まいの市区町村などの基準をご確認ください。
2.2 住民税非課税となる要件3つ
住民税が非課税となる要件は、以下のいずれかに該当した場合です。
- 生活保護を受けている
- 障害者、未成年者、寡婦、ひとり親で、前年の所得が135万円以下である
- 前年の所得が各市町村の基準を下回る
1と2の要件は全ての市区町村で共通となっていまが、3の所得要件は市区町村ごとに異なる基準があります。
次章では参考に札幌市を例に挙げて、具体的な基準を見ていきましょう。
3. 「住民税非課税世帯」となる所得や年収の基準
ここでは札幌市の例を見ながら、「住民税非課税世帯」となる所得や年収の基準について解説します。
3.1 「住民税非課税世帯」となる所得基準
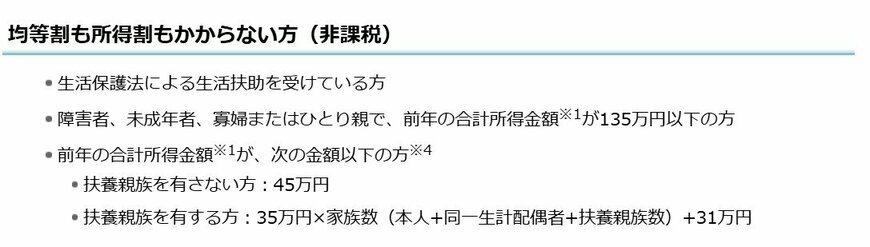
- 扶養親族を有さない方:45万円
- 扶養親族を有する方:35万円×家族数(本人+同一生計配偶者+扶養親族数)+31万円
「所得」は馴染みがないため、年収で知りたいという人もいるかもしれません。
収入の種類や扶養親族数などの諸条件によって変動するため一概には言えませんが、あくまでも一例として札幌市のケースで見ていきましょう。
3.2 「住民税非課税世帯」となる年収基準
「世帯構成と収入の種類別」に、住民税非課税となる基準について見ていきます(札幌市の例)。
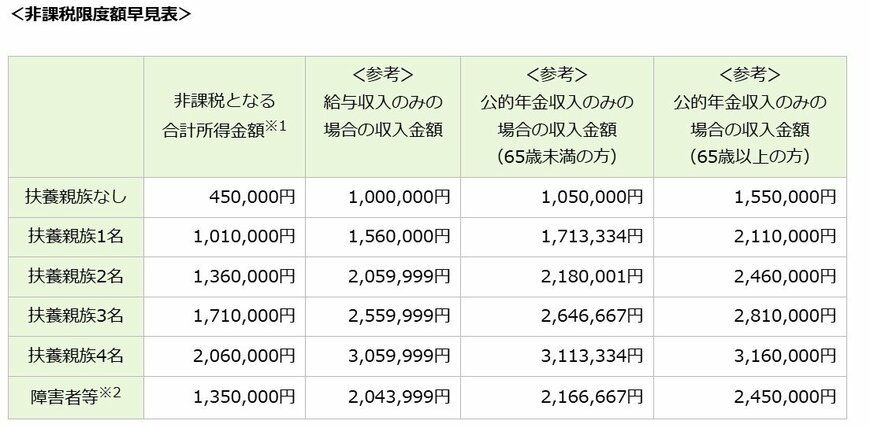
扶養親族なし
- 非課税となる合計所得金額:45万円
- 給与収入のみの場合の収入金額:100万円
- 公的年金収入のみの場合の収入金額(65歳未満):105万円
- 公的年金収入のみの場合の収入金額(65歳以上):155万円
扶養親族1名
- 非課税となる合計所得金額:101万円
- 給与収入のみの場合の収入金額:156万円
- 公的年金収入のみの場合の収入金額(65歳未満の方):171万3334円
- 公的年金収入のみの場合の収入金額(65歳以上の方):211万円
例えば、単身世帯(扶養親族0人)の場合、給与収入のみであれば100万円が非課税限度額ですが、65歳以上で公的年金収入のみの世帯であれば155万円まで引き上がります。
また、扶養親族が1名いる世帯の場合、給与収入のみの場合は156万円、65歳以上で公的年金収入のみの場合は211万円となり、単身世帯よりも非課税限度額が高くなります。
このように、住民税が非課税となる限度額は、世帯構成や、65歳以上であれば収入の種類(給与収入か年金収入か)によって変動します。
これにより、年金受給者の方が住民税非課税に該当しやすくなります。
4. 年金受給者は「住民税非課税世帯」に該当しやすい?
65歳以上の年金収入のみの世帯では、住民税の非課税限度額が高く設定されていることがわかりました。
一般的に年金生活に入ると現役時代よりも収入が減少するうえ、遺族年金や障害年金が課税対象とならないことも加わり、年金生活者は「住民税非課税世帯に該当しやすい」といえるのです。
実際、厚生労働省の「令和5年国民生活基礎調査」では、住民税が「課税される世帯」の割合は年齢を追うごとに少なくなることがわかっています。

- 30歳代:88.0%
- 40歳代:90.0%
- 50歳代:86.4%
- 60歳代:78.3%
- 70歳代:64.1%
- 80歳代:47.5%
- 65歳以上(再掲):61.9%
- 75歳以上(再掲):50.9%
※全世帯数には、非課税世帯及び課税の有無不詳の世帯が含まれます。
※総数には、年齢不詳の世帯が含まれます。
※住民税課税世帯には、住民税額不詳の世帯が含まれます。
住民税が課税される世帯の割合は、30~50歳代では約90%でしたが、60歳代で78.3%となります。その後65歳以上は61.9%、75歳以上は50.9%となっています。
このように、年齢が高くなるにつれて、住民税が課税される世帯の割合は低下する傾向にあります。
ただし先ほど触れたように、住民税非課税世帯の判定基準となるのは「収入(所得)」です。
そのため、年金収入は少ないものの、十分な預貯金があってそれを取り崩して生活している高齢者世帯も一定数含まれていると考えられます。
5. 給付金の締め切りが「6月30日」という自治体も
繰り返しになりますが、給付金は国の施策であるものの実施主体は自治体です。
そのため、スケジュールや拡充対象などは居住地によって異なります。
多くの自治体ではすでに申請締め切りが終わっていますが、中には6月に設定しているところもあるようです。
例えば渋谷区では、締切日を6月30日(月曜日・必着)としています。なお、均等割のみ課税世帯も独自に給付対象としています。
申請が集中すると処理に時間がかかるため、余裕のある手続きを呼びかけています。
6. まとめ
本記事では住民税非課税世帯に対する給付金について確認していきました。
年金生活者ほど住民税非課税世帯に該当しやすくなります。近年のインフレを踏まえると、老後生活を送るにはさらに対策を考えておく必要がありそうです。
無駄な出費を減らし貯蓄ペースを上げることもひとつですが、資産運用などによってお金を増やすことも必要でしょう。
ゆとりを持った生活を実現するために、早いタイミングから準備をしていきたいですね。
参考資料
- 内閣府特命担当⼤⾂(経済財政政策)「国⺠の安⼼・安全と持続的な成⻑に向けた総合経済対策」
- 総務省「個人住民税」
- 札幌市「個人市民税」
- 厚生労働省「令和5年国民生活基礎調査」
- 渋谷区「令和6年度物価高騰対策給付金(3万円/世帯、こども加算2万円)について」
川勝 隆登