


2025年4月25日、厚生労働省は国民年金保険料の月次納付率(2025年2月末現在)を公表しました。
3年経過納付率は83.8%となり、対前年同期で0.4ポイント増加しています。

2025年度における国民年金保険料は月額で1万7510円。年金保険料の納付は義務ですが、負担に感じることもあります。
もし未納のまま放置すると、どのような影響があるのでしょうか。
本記事では、国民年金保険料を未納にした場合に考えられることと、納付状況の実態について解説します。
1. 国民年金保険料のしくみ
日本は国民皆年金制度のため、日本国内に住む20歳以上60歳未満の人は、公的年金に加入しなければなりません。
現役時代に保険料を支払い、老後は個人の加入実績によって計算された年金を受け取るという仕組みです。
ただし、積立方式ではなく賦課方式のため、私たちが支払う保険料は今の年金受給者の原資となっています。

1.1 国民年金保険料の支払い方法
国民年金保険料の支払い方法は、加入資格によって異なります。

- 第1号被保険者:自営業者やフリーランス、無職など。納付書や口座振替等で納付
- 第2号被保険者:会社員や公務員など。国民年金を含む厚生年金保険料を給与天引きで納付
- 第3号被保険者:扶養される専業主婦など。納付の義務はなし
このように整理すると、実質的に未納のリスクがあるのは「第1号被保険者」であることがわかりますね。
毎月の懐事情により、「今月だけ支払いを後回しにしよう」とできてしまうからこそ、未納のリスクをしっかり把握する必要があります。
未納にするとどのような影響があるのでしょうか。
2. 「年金保険料の未納者」どんな影響がある?
年金保険料を支払わないで放置してしまうと、将来の年金が減る可能性があります。
「自分で老後資金は貯めるから、年金なんて払う必要がない」と思う方もいるかもしれませんね。
しかし、それ以外にもリスクはあるのです。
日本年金機構の「令和5年度の業務実績の評価」によると、「控除後所得が300万円以上かつ7月以上保険料を滞納している場合は、全員を強制徴収対象者と位置付けた上で、納付の状況などを踏まえつつ、最終催告状を確実に送付し、督促しても自主的に納付しない方について、滞納処分を行う。」としています。
それでも悪質な滞納が続いた場合、国税庁へ滞納処分等の権限を委任することになります。
計画に対した評価として「確実に実施しました」と報告されていることから、未納への取組がしっかり行われていることが窺えます。
つまり、税金と同じように年金の未納があっても差押の対象となるのです。
同資料では、差し押さえの件数が3万1000件になったことも報告されています。
「どうせ年金はもらえないから自分で老後資金を貯めよう」という個人の考えだけで、安易に未納にすることは避けましょう。
年金が減るだけでなく、資格を満たせなければ無年金になる可能性があります。さらに差し押さえの対象になることもある点について、認識しておきましょう。
3. 年金保険料を未納にするリスクは他にも
年金保険料が未納になった場合のリスクを見ていきました。
さらに、公的年金には「老齢年金」以外に「障害年金」「遺族年金」という保障機能もある点に注意が必要です。
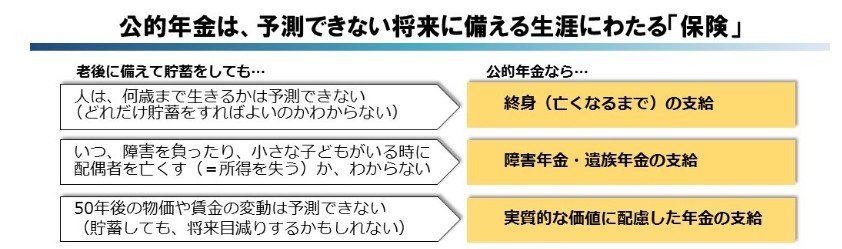
第1号被保険者の自営業者などは、会社員と比べて健康保険の保障が薄いため、生命保険に加入している方も多いでしょう。
実は、公的年金にもこうした保障機能が備わっています。
突然の事故や病気などで障害を負ってしまったときは障害年金が、家計の担い手が小さな子どもと配偶者を残して亡くなってしまったときは遺族年金が受け取れる可能性があるのです。
民間の保険は「公的保障で足りない分を備える」ことが大切なので、こうした公的保障で備えることが原則となります。
しかし、保険料に未納があれば「障害年金」や「遺族年金」が受給できないリスクが出てしまいます。
こうした保障機能についてもしっかり押さえておきましょう。
また、今は第1号被保険者であっても、どこかのタイミングで第2号被保険者になる可能性もあります。その場合、厚生年金保険料が給与から天引きされます。
ほぼ強制的に保険料を支払うにもかかわらず、これまでの未納期間が長ければ年金自体が受給できないとなると、まさに払い損となる可能性もあるでしょう。
以上から、年金保険料は支払うことが大原則になることがわかります。
では、どうしても経済的に苦しいときはどうすればいいのでしょうか。
4. 経済的に苦しくて支払えない場合はどうする?
もし年金保険料が支払えない場合、個人の判断で未納状態を続けるのはおすすめできません。
一度年金事務所や市区町村の国民年金担当窓口に相談してみましょう。
条件を満たす場合、下記の制度が利用できるかもしれません。
4.1 保険料免除制度
所得が少なく本人・世帯主・配偶者の前年所得※1が一定額以下の場合、あるいは失業した場合などで、国民年金保険料を納めることが経済的に困難な場合は、申請して承認を受けると保険料が免除になります。
仮に40年間全額免除となった場合、本来の年金額77万7800円に対し、38万8900円が年額で受け取れます。
4.2 保険料納付猶予制度
20歳から50歳未満の方で、本人・配偶者の前年所得が一定額以下の場合には、申請して承認を受けると保険料の納付が猶予されます
何の手続きもせずに未納にしていると、その期間の年金は受け取れません。
しかし免除が認められれば2分の1(税金分)が受け取れますし、納付猶予が認められれば受給資格期間に参入できます。
またケガや病気で障害や死亡といった不慮の事態が発生した場合、障害年金や遺族年金を受け取ることもできます。
5. 「国民年金保険料」軽い気持ちで未納にしない
「国民年金保険料が負担だから」「どうせ年金なんてもらえないから」などの理由で、手続きなしで未納状態を続けてしまうと、経済的にもっと困窮してしまうリスクもあります。
公的年金の役割を今一度確認し、本当に苦しい場合は然るべき場所に相談するようにしましょう。


参考資料
- 日本年金機構「令和7年2月末現在 国民年金保険料の月次納付率」
- 厚生労働省「[年金制度の仕組みと考え方]」
- 日本年金機構「公的年金制度の種類と加入する制度」
- 厚生労働省「公的年金ってどんな制度?」
- 厚生労働省「日本年金機構の令和5年度業務実績の評価」
太田 彩子


