
いわゆる「年収の壁」の撤廃や引き上げなどが検討される中、これまで配偶者の扶養の範囲内で働いてきた方の中には、壁を気にせずに働こうと考えている方もいるでしょう。厚生年金保険に加入することで、将来の年金受給額を増やせるため、老後資金の準備にも役立ちます。
では、厚生年金保険に加入して働くと、どのくらい年金額を増やすことが可能なのでしょうか。
本記事では、厚生年金受給額の計算方法を解説するとともに、50歳から厚生年金保険に加入して年収180万円稼いだ場合、年金がいくら増えるのかをシミュレーションしていきます。
1. 厚生年金受給額の計算方法
シミュレーションに入る前に、まずは厚生年金受給額の計算方法を確認しましょう。
厚生年金受給額は、「報酬比例部分」に「経過的加算額」と「加給年金額」を加えた金額です。
厚生年金受給額=報酬比例部分+経過的加算+加給年金額
1.1 【報酬比例部分】
報酬比例部分は、老齢厚生年金や障害厚生年金、遺族厚生年金の給付において、年金額の計算のベースとなるものです。平成15年3月以前と平成15年4月以降の加入期間に分けて計算し、両方を合計します。
報酬比例部分=A+B
A:平成15年3月以前の加入期間
平均標準報酬月額×7.125/1000×平成15年3月までの加入月数
B:平成15年4月以降の加入期間
平均標準報酬額×5.481/1000×平成15年4月以降の加入月数
1.2 【経過的加算】
経過的加算は、20歳前や60歳以降に厚生年金に加入していた場合に、厚生年金に上乗せして支給されるものです。
1.3 【加給年金額】
加給年金額は、厚生年金保険の被保険者期間が20年以上ある方が、65歳到達時点に生計を維持している配偶者や子どもがいるときに加算されるものです。
この計算式を用いて、厚生年金受給額を計算します。
2. 50歳から年収180万円になったら年金額はいくら増える?
タイトルにもあるように、50歳から厚生年金保険に加入して年収180万円を稼いだ場合、老後に受け取れる厚生年金受給額はいくらになるのかシミュレーションしていきます。
2.1 【シミュレーション条件】
- 年収180万円(賞与なし)
- 国民年金保険料は480月(40年)納付済とする
- 経過的加算と加給年金額は考慮しない
- ①60歳まで働いた場合、②65歳まで働いた場合で試算する
【①60歳まで働いた場合】
年収は180万円なので、月収では15万円となります。厚生年金加入期間は、50歳から60歳までの10年間なので120月です。
報酬比例部分の計算式に当てはめると、厚生年金額は年額9万8657円となり、月額に換算すると8221円が受給できます。
計算)
- 15万円×5.481/1000×120月=9万8658円
- 9万8658円÷12≒8221円
【②65歳まで働いた場合】
厚生年金加入期間は、15年間なので180月です。計算式に当てはめると、厚生年金は年額14万7987円となり、月額では1万2332円です。
計算)
- 15万円×5.481/1000×180月=14万7987円
- 14万7987円÷12≒1万2332円
以上より、厚生年金は60歳まで働いた場合は月額8221円が、65歳まで働いた場合は月額1万2332円が受け取れることになります。
ここに国民年金の受給分を合計します。シミュレーション条件より、国民年金保険料は480月納付済とあることから、満額受給することが可能です。
国民年金は、令和7年度は満額で月額6万9308円受給できるため、合計すると60歳まで働いた場合は7万7529円、65歳まで働いた場合は8万1640円となります。
3. 年金額を増やす方法
年金額を増やすには、厚生年金に加入して働くほかにも次のような方法があります。
- 国民年金の未納分を追納する
- 繰下げ受給をする
それぞれの方法について確認していきましょう。
3.1 国民年金の未納分を追納する
国民年金保険料の納付が困難なため、免除や猶予制度、学生納付特例制度を利用した場合、経済的に余裕ができてから追納することが可能です。追納した分、将来受け取る年金額を増やせます。
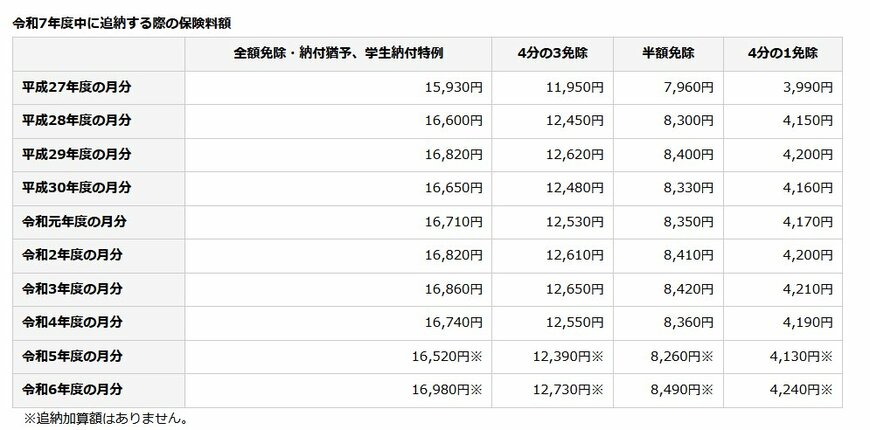
ただし、追納できるのは追納が承認されて10年以内の未納分であるうえ、3年度目以降に追納する場合は経過期間に応じた加算額を上乗せして納める必要があります。
なお、追納した保険料は、年末調整や確定申告の際の社会保険料控除の対象となるため、所得税や住民税の節税効果が期待できます。
3.2 繰下げ受給をする
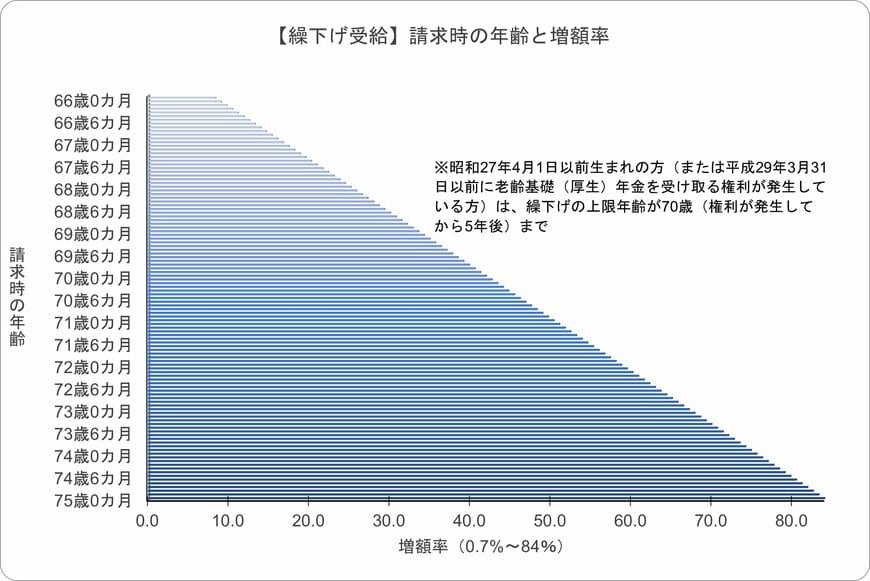
厚生年金や国民年金は、原則として65歳から受給開始となりますが、66歳以後75歳までの間に繰り下げて受給することも可能です。1ヵ月繰下げるごとに0.7%増額され、増額率は一生涯変わりません。
例えば、70歳から繰下げ受給する場合、5年間(60月)繰下げることになり、42%を増額できます。
なお、厚生年金と国民年金は同時に繰り下げるほか、別々に繰り下げることも可能です。
4. まとめにかえて
厚生年金は、現役時代の年収や厚生年金保険の加入期間などにより受給額が決まります。一般的に、年収が高いほど、また、加入期間が長いほど受給額が高額になります。
今回シミュレーションしたように、50歳から厚生年金保険に加入して年収180万円を稼ぐ場合、60歳まで働くと月額8221円を、65歳まで働くと月額1万2332円を増やすことが可能です。
年金は老後の生活費を支える大切な資金であるため、厚生年金受給額を増やしたり、繰下げ受給を利用したりして、年金額を増やすことを検討してみてはいかがでしょうか。

参考資料
木内 菜穂子