
政府は、住民税非課税世帯に絞って経済的な支援を行うことがあります。今回の3万円給付だけでなく、2024年に行われた住民税非課税世帯への10万円給付も、記憶に新しいところです。
住民税非課税世帯に該当するかどうかの判断は、前年の所得に基づいて行います。具体的な要件は自治体ごとに異なるものの、大まかな目安を知っておくとよいでしょう。
今回は、住民税非課税世帯に該当する要件や世帯別の割合などを解説します。
1. 住民税非課税世帯への「3万円給付」の内容
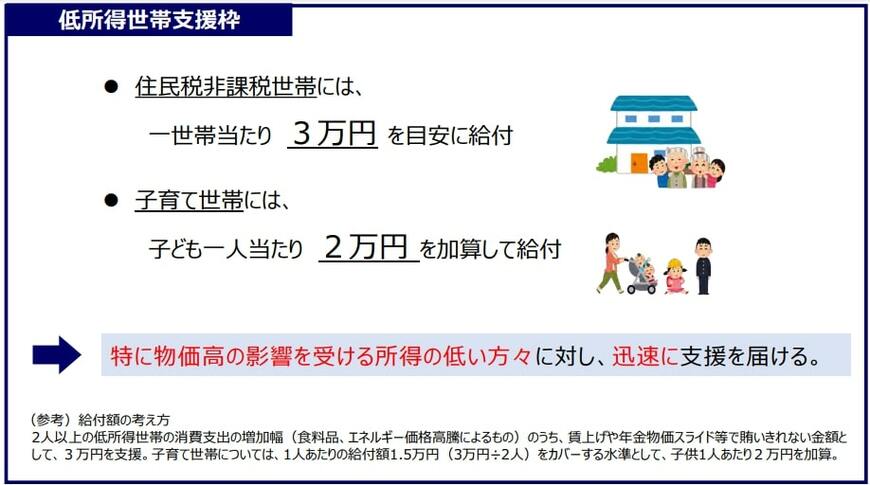
物価高が続いている状況を受け、特に影響が大きな住民税非課税世帯に対して、3万円の給付が行われています(子育て世帯には子ども一人あたり2万円が追加)。
厚生労働省の資料によると、住民税非課税世帯に該当する世代別の割合は以下のとおりです。
- 30歳代:12.0%
- 40歳代:10.0%
- 50歳代:13.6%
- 60歳代:21.7%
- 70歳代:35.9%
- 80歳代:52.5%
70歳代は3世帯に1世帯以上、80歳代は2世帯に1世帯以上の割合で、住民税非課税世帯に該当しています。これは、一般的に高齢になるほど心身が衰えるため、勤労収入を得るのが難しくなることが要因として考えられるでしょう。
また、以下のように給与所得者よりも年金受給者のほうが、住民税非課税世帯に該当する収入が高い(=該当しやすい)ことも理由の一つです。
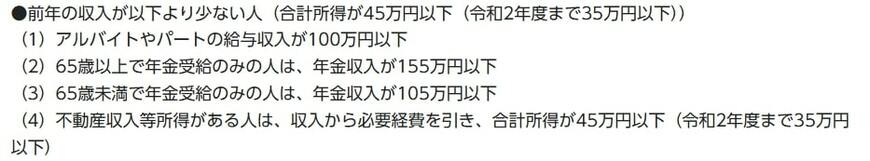
- アルバイトやパートの給与収入が100万円以下
- 65歳以上で年金受給のみの人は、年金収入が155万円以下
- 65歳未満で年金受給のみの人は、年金収入が105万円以下
- 不動産収入等所得がある人は、収入から必要経費を引き、合計所得が45万円以下(令和2年度まで35万円以下)
厚生労働省の「令和5年度厚生年金保険・国民年金事業の概況」によると、令和5年度末現在における厚生年金保険(第1号)の老齢年金受給権者の平均年金月額は以下のとおりでした。
- 男性:16万6606円
- 女性:10万7200円
あくまでも平均値に基づくデータになるものの、65歳以上の単身女性の場合、住民税非課税世帯に該当する可能性が高いといえるでしょう。また、受給できる年金が国民年金のみの場合は、性別に関係なく住民税非課税世帯に該当する可能性が高いはずです。
なお、3万円給付の実務上の手続きは自治体が行っています。自治体ごとの申請方法や申請期限などを確認したうえで、要件に該当する方は申請期限までに手続きを済ませましょう。
2. 東京都における住民税非課税世帯に該当する要件
もう少し詳しく、住民税非課税世帯に該当する要件を見てみましょう。今回は、東京都を例に解説していきます。
2.1 所得割・均等割とも非課税
所得割と均等割のいずれも非課税になる世帯の要件は、以下のとおりです。
- 生活保護法による生活扶助を受けている方
- 障害者・未成年者・ひとり親・寡婦又は寡夫で、前年中の合計所得金額が135万円以下(給与所得者の場合は、年収204万4000円未満)の方
- 前年中の合計所得金額が以下の方
- 同一生計配偶者又は扶養親族がいる場合:35万円 ×(本人・同一生計配偶者・扶養親族の合計人数)+ 31万円以下
- 同一生計配偶者又は扶養親族がいない場合:45万円以下

2.2 所得割が非課税
住民税のうち、所得割が非課税となる世帯の要件は以下のとおりです。
- 同一生計配偶者又は扶養親族がいる場合:35万円 ×(本人・同一生計配偶者・扶養親族の合計人数)+ 42万円以下
- 同一生計配偶者又は扶養親族がいない場合:45万円以下

なお、住民税非課税世帯は、今回の給付金以外にもさまざまな行政からの支援を受けられます。具体的な支援として挙げられるのが、国民健康保険料や介護保険料の軽減や、高等教育における授業料や入学金などの減免です。
自治体が独自に支援を行っているケースもあるため、ぜひホームページや広報を確認してみてください。
3. まとめにかえて
住民税非課税世帯に該当する方は、忘れずに3万円給付の申請を行いましょう。自動的に振り込まれるわけではないため、必ず自治体からの郵便物には目を通してみてください。
昨今は65歳以上になっても働く人が増えていますが、完全にリタイアすると住民税非課税世帯に該当する可能性が高まります。また、住民税非課税世帯は給付金以外にもさまざまな支援を受けられるため、これを機に利用できる支援を調べてみるとよいでしょう。



参考資料
- 内閣府「国民の安心・安全と持続的な成長に向けた総合経済対策」
- 厚生労働省「2023(令和5)年 国民生活基礎調査の概況」
- 港区「住民税(特別区民税・都民税)はどういう場合に非課税になりますか。」
- 厚生労働省年金局「令和5年度厚生年金保険・国民年金事業の概況」
- 東京都主税局「個人住民税」
柴田 充輝