


総務省「2020年基準 消費者物価指数 全国 2024年度(令和6年度)平均 (2025年4月18日公表)」によれば、2024年度の生鮮食品を除く総合指数は、前年度比で2.7%の上昇でした。
費目別にみれば生鮮野菜 16.0%、穀類 12.4%、生鮮果物 13.5%、電気代 13.1%、教養娯楽サービス 5.0%など、食料品から光熱費、旅行やレジャーに至るまで値上げがとなっています。
終わらぬ物価高の中、貯蓄への想いが高まる方も多いと思いますが、まとまった貯蓄を貯めるのは簡単ではありません。
特に老後は年金以外の収入がない場合もあるため、3000万円くらいは備えたいという方もいるでしょう。
今回は老後に貯蓄3000万円以上ある世帯の割合と、お金を貯める4ステップをご紹介します。
1. 【60歳代】貯蓄3000万円以上の割合は何パーセント?
早速ですが、金融経済教育推進機構の公表した「家計の金融行動に関する世論調査 2024年」を参考にして、60歳代の貯蓄3000万円以上の割合を見ていきましょう。
単身世帯の貯蓄3000万円以上の割合は、16.8%でした。
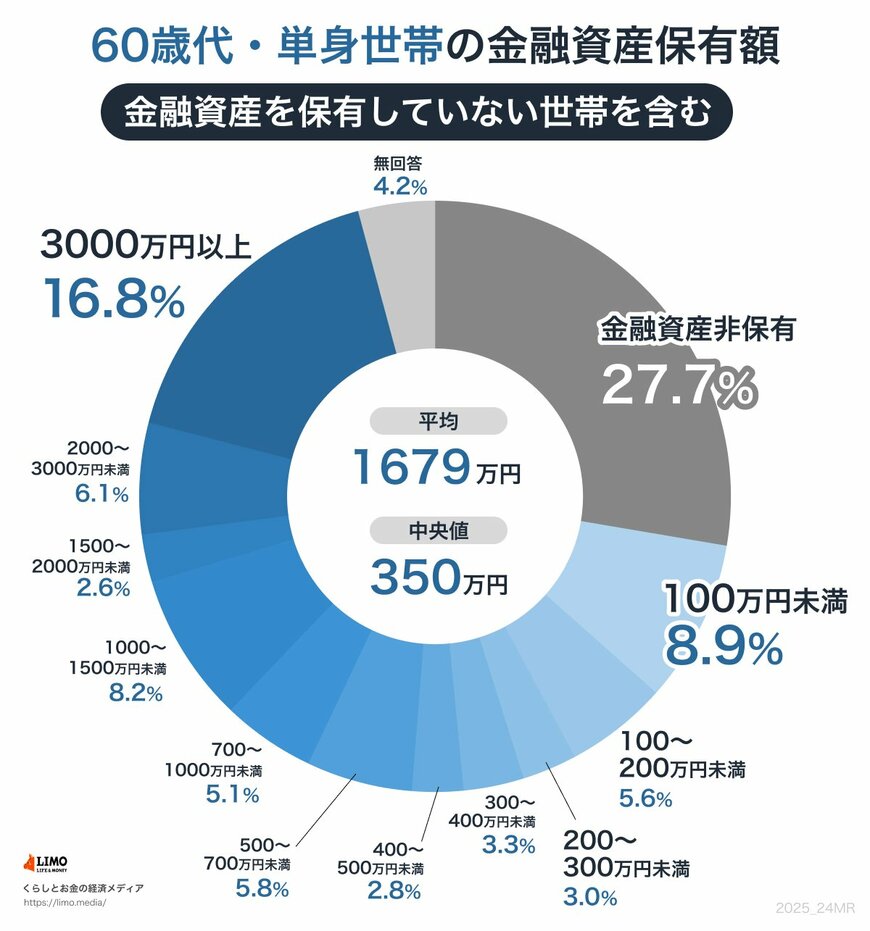
さらに、一時的に話題となった老後2000万円問題をクリアしているのは、全体の22.9%です。
また、二人以上世帯の貯蓄3000万円以上の割合は、20.0%でした。
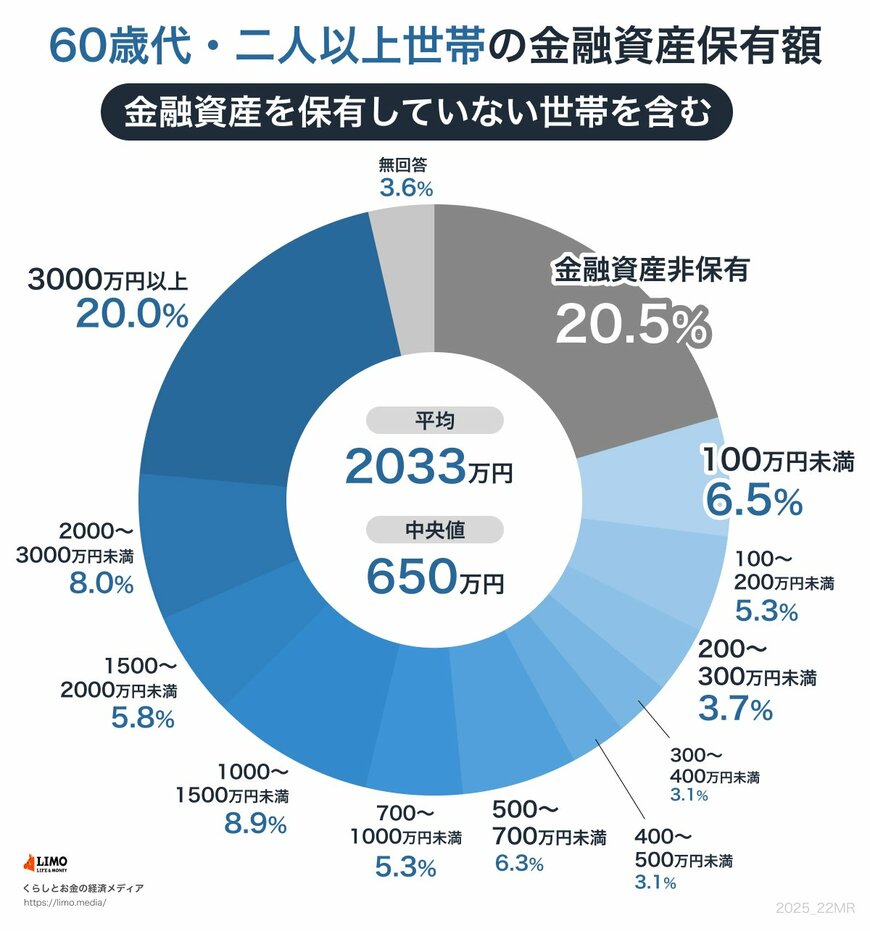
二人以上世帯は、単身世帯と比べるとやや割合が大きいといえます。
2000万円以上の貯蓄を持っている世帯まで含めると、さらに全体の3割程度まで増加します。
ただし、単身世帯も二人以上世帯も金融資産を持っていない人が全体の20%以上存在し、貯蓄のある世帯とない世帯との差が大きくなっているかもしれません。
2. 【70歳代】貯蓄3000万円以上の割合は何パーセント?
では、70歳代の貯蓄3000万円以上の割合はどうでしょうか。
こちらも60歳代同様、金融経済教育推進機構の「家計の金融行動に関する世論調査 2024年」に基づいてデータを確認していきます。
単身世帯と二人以上世帯にわけて詳しく見ていきましょう。
単身世帯の貯蓄3000万円以上の割合は、15.9%でした。

また、二人以上世帯の貯蓄3000万円以上の割合は、19.0%でした。
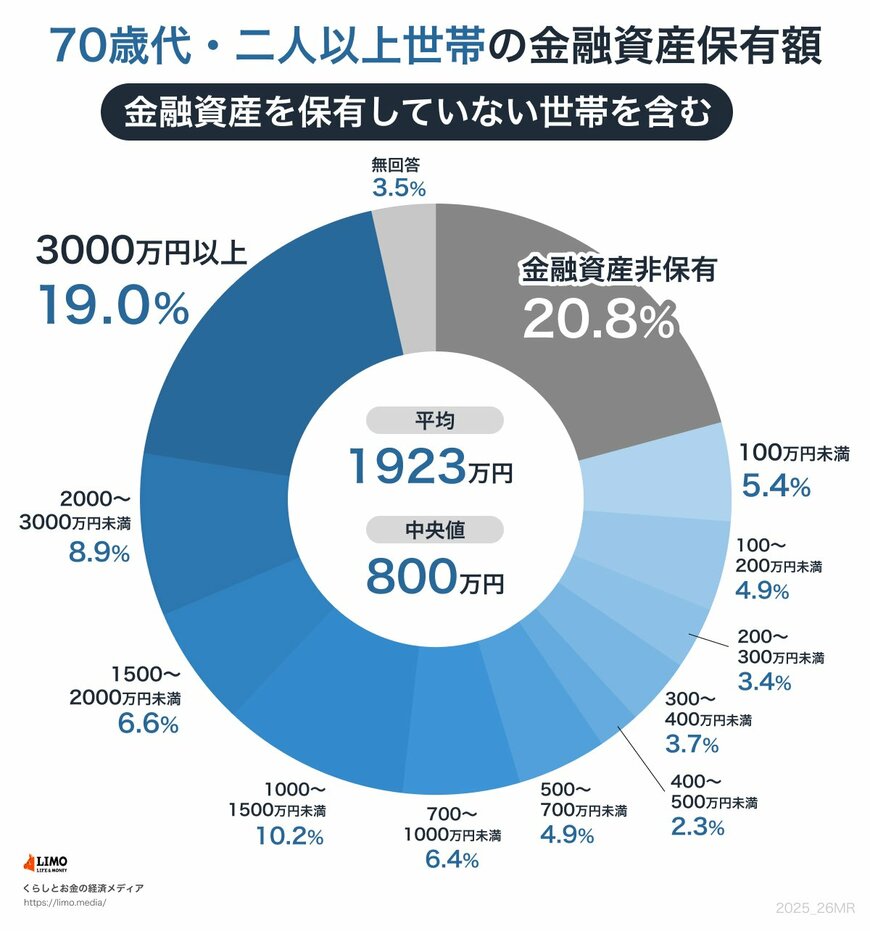
60歳代と比べると、3000万円以上の金融資産を保有している世帯の割合はやや低い状況です。
60歳代に比べて70歳代の割合が低いのは、以下のような理由などが考えられます。
- 老後生活において貯蓄を切り崩し始めている
- 60歳代のときよりも収入が減った
ただし、割合が低下しているとはいえ、そもそも貯蓄が3000万円以上あるところからスタートしていれば、老後生活に対してそれほど大きな不安を抱えることはないでしょう。
3. 貯蓄3000万円を達成するための4ステップ
貯蓄3000万円を達成していれば、老後を安心して過ごせる可能性が高まります。
ここでは、貯蓄3000万円を達成するための方法を4ステップにわけてお伝えします。
3.1 貯蓄の目的をはっきりさせる
まずは、貯蓄の目的をはっきりさせましょう。
以下のように、目的はある程度自由に設定してもかまいません。
- 毎年旅行に行くため
- 老後も趣味を続けるため
現代には魅力的なものが数多くあるので、目的がないと貯蓄を続けるのは難しいでしょう。
目的が決まったら、貯蓄3000万円を達成するためにあとどれくらい必要なのか計算してください。
3000万円必要なのか、残り1500万円なのか、金額によって行動も変わってくるでしょう。
3.2 家計を見直す
目的や残りの金額にかかわらず、家計を見直すのはおすすめです。
とくに支出の見直しは必須といえるでしょう。
支出が減らなければ、貯蓄を効率よく増やせないどころか、減少させてしまう可能性もあります。
家計を見直す際は、最初に固定費を見直してください。
- 住居費(家賃や住宅ローン)
- 水道光熱費
- 交通費
- 通信費
- 保険 など
毎月の支払いが大きい項目から見直すと、効率よく支出を減らしていけますよ。
3.3 資産運用を検討する
目的が決まり、家計の見直しも行ったら、貯蓄を増やすために貯蓄の一部で資産運用も検討してみましょう。
3000万円を達成するために必要な金額やいつまでに達成したいのかなど、人によって最適な資産運用は異なりますが、効率よく貯蓄を増やすためには選択肢に入れておきたいところです。
また、NISAやiDeCoといった制度もうまく活用すると、より効率よく貯蓄を増やしていけるでしょう。
ただし、投資にはリスクがつきものです。
誰かにおすすめされたものをすぐに始めるのではなく、自らしっかりと情報収集して慎重に吟味し、納得のいく投資を検討しましょう。
3.4 収入を増やす方法を考える
こちらはすぐに対策できないところもありますが、長い目でみて収入を増やすことも検討してみましょう。現代は60歳代まで働く方も多く、またその働き方も多様化しています。長い目でみたキャリアは考えておきたいところです。
働く時間を増やしたり、転職したり、可能な職場であれば副業をしたり、スキルアップをしたりなどして収入を増やすことで、貯まる金額も変わる場合もあります。
4. まとめにかえて
今年に入っても物価高は続いており、家計が厳しい状況は続きます。
だからこそ、これまでよりお金に関して意識がむくきっかけにもなるでしょう。
もう少しでゴールデンウィークもありますから、これを機にご家庭の家計収支や貯蓄について考えてみてください。


参考資料
宮野 茉莉子


