


厚生労働省の「令和4年簡易生命表」によると、女性の平均寿命は87.09歳。一方で、女性の健康寿命は75.45歳となっています。

健康寿命の定義は「日常生活に制限がない期間の平均」のこと。健康寿命と平均寿命の差は、介護期間の長さとなり、経済的な不安に繋がります。
多くの現役世代が気になる「老後資金はどの程度必要か」は、物価高騰が続くこんにち、その見通しは立ちにくいですね。早い段階から長期的な資産形成を進めていけるのが理想的と言えるでしょう。
そこで知っておきたいのが、老後の確実な収入源となる「公的年金」についてです。今回は、公的年金制度の基本に触れたあと、今のシニア女性がどの程度公的年金を受け取れているか、厚生労働省の最新資料をもとに見ていきます。
1. 《日本の年金制度は2階建て》みんなの年金額が一人ひとり違うワケ
日本の公的年金は図のように「国民年金・厚生年金」の2つの制度から成り立つ「2階建て構造」です。
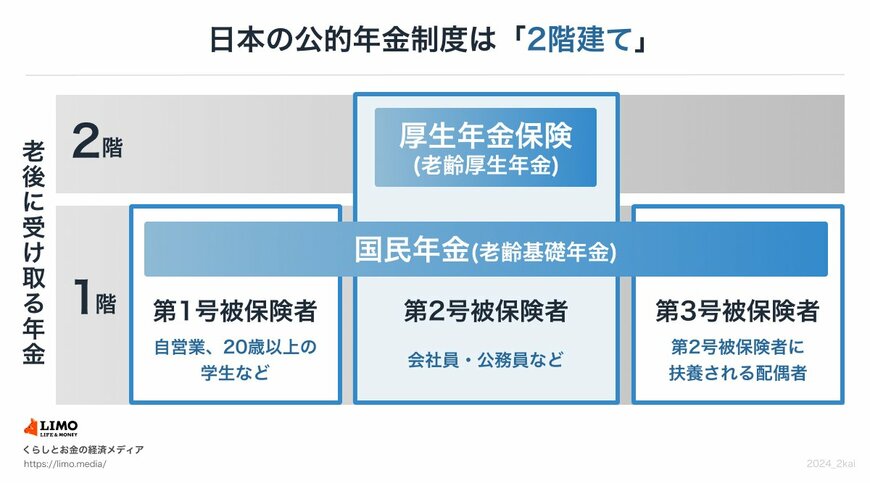
1.1 1階部分:国民年金
加入対象
- 原則として日本に住む20歳から60歳未満のすべての人
年金保険料
- 全員定額、ただし年度ごとに改定される(※1)
老後の受給額
- 保険料を全期間(480カ月)納付した場合、65歳以降で満額の老齢基礎年金(※2)を受給できる。未納期間分に応じて満額から差し引かれるしくみ。
※1 国民年金保険料:2025年度月額は1万7510円
※2 国民年金(老齢基礎年金)の満額:2025年度月額は6万9308円
1.2 2階部分:厚生年金
加入対象者
- 会社員や公務員、またパートで特定適用事業所(※3)に働き一定要件を満たす人が、国民年金に上乗せで加入
年金保険料
- 収入に応じて(上限あり)決定される(※4)
老後の受給額
- 加入期間や納付済保険料により、個人差が出る
国民年金と厚生年金では、加入対象や年金保険料の決定方法、そして受給額の計算方法などが異なります。そのため、老後に受け取る年金額はひとりひとり変わってくるのです。
現役時代に加入する年金は、働き方や立場によって変わります。そのため、老後に受け取る年金額はひとりひとり異なり、「平均年金月額」からは見えにくい個人差が出てくるのです。
そこで今回は、厚生年金と国民年金の《女性受給権者》の年金月額について「何人程度の人が、いくらくらい」受給できているかを、厚生労働省の一次資料をもとに、グラフを交えながら見ていきましょう。
2. 【女性の年金早見表】厚生年金「みんないくらもらっている?」平均月額と個人差
厚生労働省年金局が公表する「令和5年度 厚生年金保険・国民年金事業の概況」より、女性の年金月額に関するデータを見ていきます。まずは厚生年金から。
2.1 「厚生年金」女性の月額平均はいくらか
厚生年金保険(第1号):女性平均月額:10万7200円
同資料では、女性が受給する厚生年金の平均年金月額は10万7200円となっていますが、実際にはいくらの厚生年金を受け取っている人が多いのでしょうか。
グラフでは、受給権者数を1万円刻みで確認できます。
※厚生年金の金額は、基礎年金(国民年金)の金額を含んでいます。

2.2 2.2 女性の厚生年金受給額の分布
- 1万円未満:1万3296人
- 1万円以上~2万円未満:4403人
- 2万円以上~3万円未満:4万5377人
- 3万円以上~4万円未満:8万7190人
- 4万円以上~5万円未満:8万1500人
- 5万円以上~6万円未満:9万1265人
- 6万円以上~7万円未満:22万5198人
- 7万円以上~8万円未満:40万4605人
- 8万円以上~9万円未満:62万2335人
- 9万円以上~10万円未満:81万9604人
- 10万円以上~11万円未満:80万7272人
- 11万円以上~12万円未満:64万8588人
- 12万円以上~13万円未満:46万7250人
- 13万円以上~14万円未満:33万721人
- 14万円以上~15万円未満:24万282人
- 15万円以上~16万円未満:17万5456人
- 16万円以上~17万円未満:12万7958人
- 17万円以上~18万円未満:8万8085人
- 18万円以上~19万円未満:5万9207人
- 19万円以上~20万円未満:4万1329人
- 20万円以上~21万円未満:2万6890人
- 21万円以上~22万円未満:1万7645人
- 22万円以上~23万円未満:1万1227人
- 23万円以上~24万円未満:7008人
- 24万円以上~25万円未満:4161人
- 25万円以上~26万円未満:2350人
- 26万円以上~27万円未満:1197人
- 27万円以上~28万円未満:591人
- 28万円以上~29万円未満:289人
- 29万円以上~30万円未満:158人
- 30万円以上~:369人
「9万円以上~11万円未満」がボリュームゾーンとなりました。では国民年金はどうでしょう。
3. 【女性の年金早見表】国民年金「みんないくらもらっている?」平均月額と個人差
3.1 「国民年金」女性の月額平均はいくらか
つづいて、国民年金の受給額についても1万円レンジごとの受給権者数についてみていきます。

3.2 3.2 女性の国民年金受給額の分布
- 1万円未満:4万7288人
- 1万円以上~2万円未満:19万6284人
- 2万円以上~3万円未満:59万7086人
- 3万円以上~4万円未満:177万9176人
- 4万円以上~5万円未満:305万1179人
- 5万円以上~6万円未満:459万5984人
- 6万円以上~7万円未満:700万8361人
- 7万円以上~:174万5755人
女性の国民年金の平均年金月額は5万5777円で、厚生年金の半分程度の受給額となっています。
3万円未満の低年金となる人がいる一方で、ボリュームゾーンは「6万円以上~7万円未満」。満額に近い年金を受け取れている人も多いことが分かります。
4. まずは自分の年金見込額を把握しよう
今回は、今のシニア女性がどの程度の公的年金を受け取れているか、厚生労働省の一次資料をもとに眺めてきました。
賃金や物価の変動に応じて、公的年金の金額は年度ごとに見直しがおこなわれます。今の年金水準がこの先もずっと続くとは限りません。
とはいえ、いま現在の年金事情を知ることは、老後に向けたマネープランを具体的に立てる際のヒントとなるでしょう。
とくに情勢はライフステージの変化に伴い、働き方や年金加入状況が多様化する傾向があります。正確な年金見込み額を把握するためには、「ねんきんネット」や「ねんきん定期便」で、ご自身の年金記録を確認しておくことが大切です。
老後資金の準備の第一歩は、「自分が将来年金をいくら受け取れるか」を把握することからスタートします。
新年度が始まる4月は、お金や暮らし周りを整頓する良いタイミングです。この機会に「わたしの将来の年金」について考えてみましょう。
今の働き方や収入は、遠い将来の年金額を左右することを意識しつつ、年金を増やす工夫(※後述)についても知っておけたらよいですね。
5. ※ご参考《年金を増やす工夫2選》2年でモトが取れる「付加年金制度」&最大84%増額の「繰下げ受給」
年金額そのものを上げる工夫は、いくつかあります。
まず、国民年金の未納期間がある場合は「追納」をおこなうことで、老後の受給額を満額に近づけることが可能です。
また厚生年金に加入して働いている場合は、年収を上げることが将来の年金額アップに繋がります。また厚生年金の場合は「加入期間」も老後の年金額を決める要素となる点も知っておきましょう。
ただし、国民年金には「満額」が設定されています。また厚生年金にも上限額があるうえ、年収を上げると言っても限界があるでしょう。
そこで今回は、「付加保険料の納付」と「繰下げ受給」についてご紹介します。
5.1 厚生年金に加入していない人向け《2年でモトが取れる》国民年金を増やす付加保険料の納付
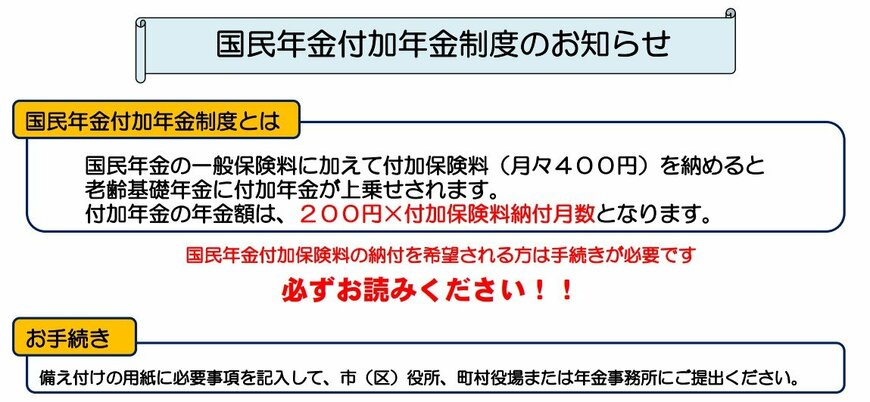
国民年金の付加年金制度とは、定額の国民年金保険料(2025年度は1万7510円)に「付加保険料(月額400円)」を上乗せで支払うことで、将来の国民年金を増やすことができるしくみです。
付加保険料を納付できる人
- 国民年金第1号被保険者
- 65歳未満の任意加入被保険者
付加保険料を納付できない人
- 国民年金保険料の納付を免除されている人(法定免除、全額免除、一部免除、納付猶予、または学生納付特例)
- 国民年金基金の加入員である人
※個人型確定拠出年金(iDeCo)と付加年金は同時に加入することができますが、個人型確定拠出年金の納付額によっては併用ができない場合があります。
付加保険料を「20歳~60歳の40年間」納付した場合
65歳以降に受け取れる「付加年金額」は「200円×付加保険料納付月数」です。20歳から60歳の40年間、付加保険料を納付した場合を計算してみましょう。
- 40年間に納付した付加保険料の総額:19万2000円(400円×480カ月)
- 65歳以降に受け取れる付加年金額(年間):9万6000円(200円×480カ月)
毎年の年金受給額に9万6000円が上乗せされます。40年間に納付した付加保険料は19万2000円なので、2年でもとが取れる計算になります。
5.2 国民年金・厚生年金どちらもOK《最大84%増額》繰下げ受給
繰下げ受給は、老齢年金を遅く受け取り始める代わりに、遅らせた月数に応じて受給額が増える制度です。66歳以降75歳までの間で、1カ月単位で繰り下げることが可能です。

繰下げ受給の増額率=65歳に達した月から繰下げ申出月の前月までの月数×0.7%(最大84%)
- (例1)1年間繰り下げた場合・・・0.7%×12カ月=8.4%増
- (例2)70歳まで繰り下げた場合・・・0.7%×60カ月=42%増
- (例3)75歳まで繰り下げた場合…0.7%×120カ月=84%増
老齢基礎年金・老齢厚生年金どちらか一方のみ繰下げすることも可能です。また、増額率は生涯続きます。
繰下げ受給のメリットは、受給額が増えること。ただし、繰下げ待機中の資金繰りや健康状態を考慮しながら、慎重な判断が必要となるでしょう。
また、年金生活者支援給付金、医療保険・介護保険等の自己負担や保険料、税金に影響する点には注意が必要です。
※昭和27年4月1日以前生まれの方(または平成29年3月31日以前に老齢基礎(厚生)年金を受け取る権利が発生している方)は、繰下げの上限年齢が70歳(権利が発生してから5年後)までとなりますので、増額率は最大で42%となります。
参考資料
- 厚生労働省「令和5年簡易生命表」1 主な年齢の平均余命
- 厚生労働省「健康寿命の令和4年値について」
- 厚生労働省「令和5年度 厚生年金保険・国民年金事業の概況」
- 日本年金機構「ねんきんネット」
- 日本年金機構「国民年金付加年金制度のお知らせ」
- 日本年金機構「年金の繰下げ受給」
吉沢 良子

