

今年からいよいよ年金の受給が始まるという人も多いでしょう。年金は老後生活の貴重な収入源です。近年では物価の上昇が目立つため、年金+貯蓄でどう家計をやりくりしていくか、今のうちから考えておきましょう。
年金受給の際に気にしておきたいのが「年金の実際の受給額」です。もし月額10万円の年金を受け取る場合、実際に口座に振り込まれる金額は10万円以下となります。なぜ受給額と振込額に差があるのでしょうか。この記事では、年金受給のカラクリを解説します。
1. 年金の仕組み
はじめに、年金の仕組みを振り返りましょう。
私たちが受け取る年金は、世代間の支え合いで成り立っています。現役世代が納める保険料が高齢者世代の給付に使われる「仕送り」のような形が取られているのです。
この仕組みは「賦課方式」と呼ばれています。賦課方式は物価や賃金の増減といった経済情勢の変動に比較的対応しやすいのが特徴です。一方、受給者が増えるにつれて、現役世代の保険料の増加や受給額の削減などが発生してしまうのが難点です。
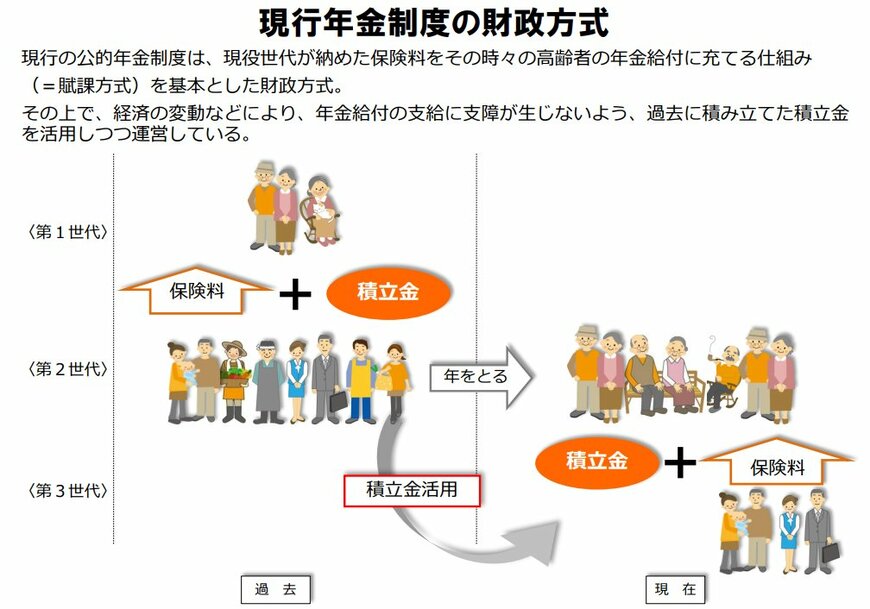
現在の制度では、年金支給額に影響が出ないよう、年金積立金を活用しながら給付をしています。一方、現役世代の社会保険料の負担増加など、対処すべき課題も山積している状況です。
私たちが受け取る年金は、以下の3つに分かれます。
- 老齢年金
- 障害年金
- 遺族年金
このうち、私たちがイメージする「年金」は、65歳から受け取れる老齢年金です。障害年金は病気やけがによって生活や仕事などが制限されるようになった際に受け取れる年金で、遺族年金は年金の加入者が亡くなった場合に遺族に支給される年金です。
これらの年金は、さらに「国民年金」と「厚生年金」の2つに分かれます。1階部分を国民年金、2階部分を厚生年金とする2階建ての仕組みが特徴です。

1階部分の国民年金は、20歳になると国民の誰もが加入し、以下の3つの区分に分けられます。
- 第1号被保険者:自営業や学生など
- 第2号被保険者:会社員や公務員など
- 第3号被保険者:会社員や公務員などに扶養される配偶者
そして、2階部分の厚生年金については、第2号被保険者のみが加入できます。会社員や公務員は、受け取れる年金額が他の人よりも多いのです。
なお、企業年金やiDeCoといった私的に積み立てる年金は3階部分に該当します。
次章では、厚生年金の振込額が減っている理由について解説します。
2. 年金の振込額が減っている…天引きされるお金がある?!
年金の振込額が減っている理由は「年金から税金や社会保険料が徴収されるから」です。現役時代の給料と同じように、年金からも税金や社会保険料が天引きされます。天引きされるお金は以下のとおりです。
年金から天引きされるお金3/5
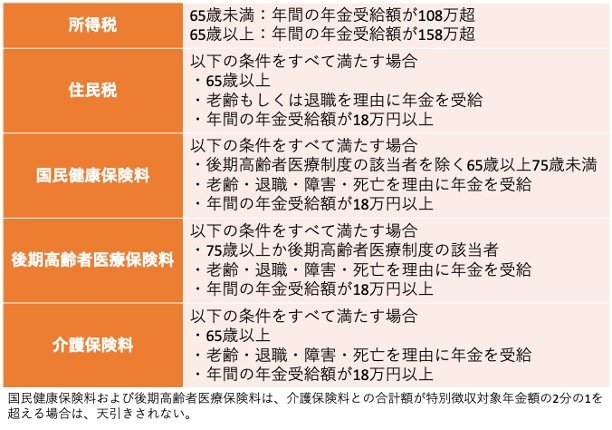
出所:国税庁「高齢者と税(年金と税)」、日本年金機構「年金から介護保険料・国民健康保険料(税)・後期高齢者医療保険料・住民税および森林環境税を特別徴収されるのはどのような人ですか。」をもとに筆者作成
2.1 所得税
- 65歳未満:年間の年金受給額が108万超
- 65歳以上:年間の年金受給額が158万超
2.2 住民税
- 以下の条件をすべて満たす場合
・65歳以上
・老齢もしくは退職を理由に年金を受給
・年間の年金受給額が18万円以上
2.3 国民健康保険料
- 以下の条件をすべて満たす場合
・後期高齢者医療制度の該当者を除く65歳以上75歳未満
・老齢・退職・障害・死亡を理由に年金を受給
・年間の年金受給額が18万円以上
2.4 後期高齢者医療保険料
- 以下の条件をすべて満たす場合
・75歳以上か後期高齢者医療制度の該当者
・老齢・退職・障害・死亡を理由に年金を受給
・年間の年金受給額が18万円以上
2.5 介護保険料
- 以下の条件をすべて満たす場合
・65歳以上
・老齢・退職・障害・死亡を理由に年金を受給
・年間の年金受給額が18万円以上
※国民健康保険料および後期高齢者医療保険料は、介護保険料との合計額が特別徴収対象年金額の2分の1を超える場合は、天引きされない。
所得税については、所得額が一定以上の場合に年金から差し引かれます。ただし、所得が少なく非課税となる場合は、所得税の徴収はありません。
住民税は、65歳以上で老齢年金を年間18万円以上受け取っている場合に徴収されます。こちらも所得が少なく非課税の場合は徴収されません。
国民健康保険料、後期高齢者医療保険料、介護保険料は65歳以上で老齢年金や障害年金、遺族年金の受給額が年間18万円以上の場合に徴収されます。74歳までは国民健康保険料と介護保険料、75歳以降は後期高齢者医療保険料と介護保険料が差し引かれます。
社会保険料は税金と違ってほぼ完全免除されません。たとえ軽減や減免を受けていたとしても、いくらかの保険料が徴収されます。月1万5000円の年金を受け取っている人であれば年金から社会保険料が徴収されるため、多くの人の年金振込額が受給額よりも少なくなっているのです。
では、なぜ「想定していた受給額と振り込まれる金額が違う」ことに気づけないのでしょうか。その原因を次章で探ります。
3. 勘違いの原因は「ねんきん定期便」
「受け取れる年金額と実際に振り込まれる年金額が違う」と感じてしまう原因は「ねんきん定期便」にあるでしょう。ねんきん定期便とは、毎年自分の誕生月に送られてくる年金情報が網羅された書類です。日本年金機構からハガキを受け取った記憶のある人は多いのではないでしょうか。
ねんきん定期便には、保険料の納付状況や年金加入期間、現時点での受給額などが記載されています。
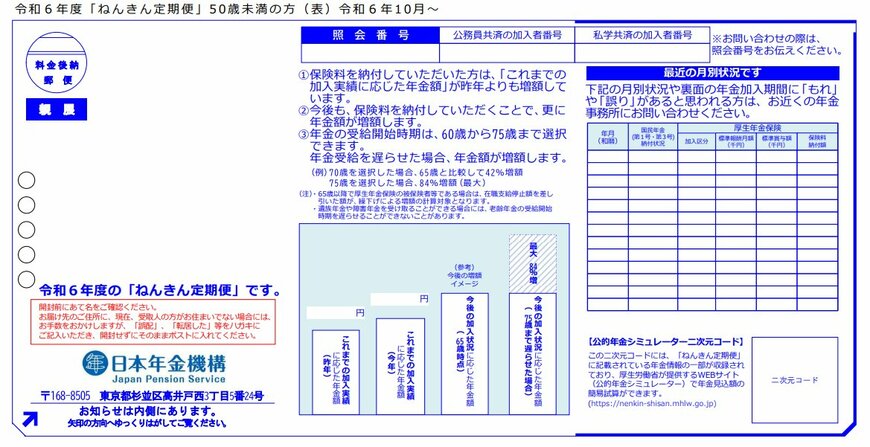
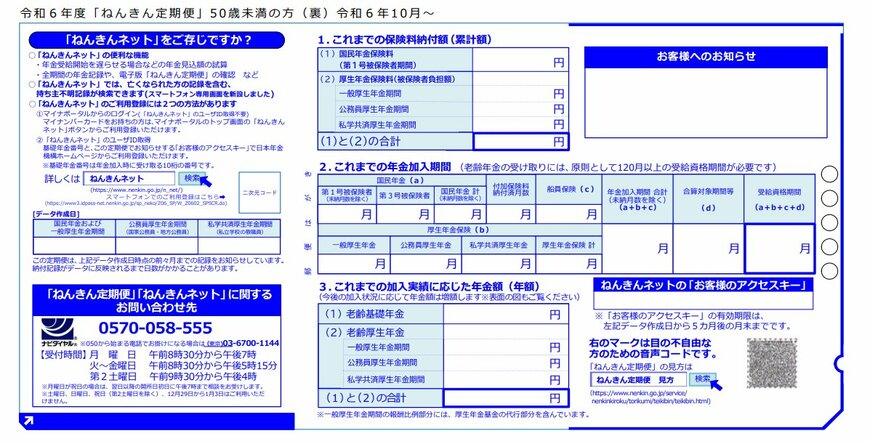
しかし、ねんきん定期便に記載されている受給額は、あくまで額面金額です。税金や社会保険料を差し引いた金額ではありません。
税金や社会保険料は、毎年金額が固定されているわけではなく、実際にいくら差し引かれるのかはその年にならないとわかりません。税金や社会保険料は基本的に所得に応じて決まりますが、受給直前の所得額は人によって異なるため計算のしようがなく、ねんきん定期便へも記載できないのです。
ねんきん定期便に記載されている額面金額を「実際に手元に入ってくるお金」と認識してしまうのが、想定していた受給額と振込額とのギャップにつながっている原因といえるでしょう。
4. 振込額にガッカリしないための備えを
「年金受給額が想定より少ない」と実際に振り込まれてから気づいても、すでに受給が始まっているため年金の大幅な増額は見込めません。想定金額と振込額にギャップが生じないよう、ねんきん定期便の見方や年金から差し引かれるお金についてよく確かめておくことが重要です。
ねんきん定期便、50歳以上の人がチェックすべき6つの項目はここ!
また、年金が想定よりも少なかった場合に備えて、私的年金の積立や年金以外の資産づくりもしておくとよいでしょう。老後は収入が限られるため、備えがないと苦しい生活を強いられます。現役世代の人は、将来苦労しないための用意を今のうちから始めておきましょう。

参考資料
- 厚生労働省「現行年金制度の財政方式」
- 日本年金機構「公的年金制度の種類と加入する制度」
- 国税庁「高齢者と税(年金と税)」
- 日本年金機構「年金から介護保険料・国民健康保険料(税)・後期高齢者医療保険料・住民税および森林環境税を特別徴収されるのはどのような人ですか。」
- 日本年金機構「様式(サンプル)50歳未満の方※令和6年10月以降送付分」
石上 ユウキ


