
資産寿命を延ばすうえで、運用しながら資産を取り崩すのは効果的です。公的年金とは別に、計画的に取り崩せる資産があれば、老後生活の経済的不安を軽減できるでしょう。
特に、NISAは運用益が非課税になる税制メリットがあります。売却益を得るときや配当金・分配金を受け取るときに税金が発生しないため、有効活用すべき制度です。
今回は、65歳以上の平均貯蓄額に関するデータやNISAを活用するメリット、退職金を投資に回すときに注意点などを解説します。
1. 65歳以上の平均貯蓄額は2504万円!推移もチェック
総務省統計局「家計調査報告(貯蓄・負債編)」によると、2023年時点における65歳以上の無職世帯の平均貯蓄額は2504万円でした。
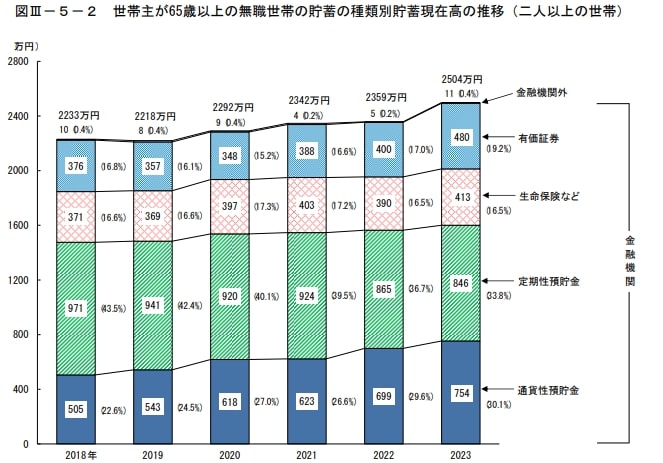
前年に比べて145万円(+6.1%)の増加となり、貯蓄の種類別に見ると定期性預貯金が846万円と最も多く、次いで通貨性預貯金が754万円となっています。
有価証券も前年度より80万円の増加となっており、率でいうと20%の増加です。2019年に「老後2000万円問題」が話題になったこと、老後生活に不安を感じて投資を始める人が増えていることが、背景の一つといえるでしょう。
2. 老後対策にNISAを活用すべき理由とは?
少子高齢化に伴って、今後は年金の支給水準が落ちる可能性があります。公的年金の破綻はほとんどあり得ないとはいえ、社会保障給付の縮小は覚悟しなければなりません。
NISA(少額投資非課税制度)は、老後資金対策として有効な選択肢です。通常の投資では運用益(配当金や売却益)に対して20.315%の税金が発生しますが、NISAを利用すれば運用益に対して一切税金がかかりません。
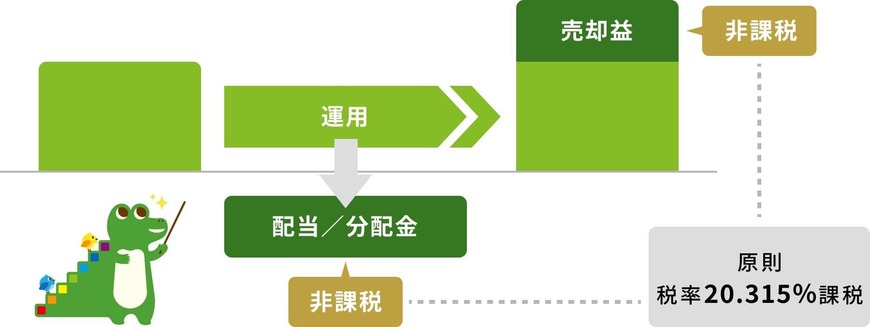
つまり、通常の投資よりも20.315%分、有利に投資できます。メリットを享受できるのは「運用益が出たとき」ですが、配当金や分配金のようなインカムゲインを非課税で受け取れるため、年金の上乗せとなる収入を得る手段として活用できるでしょう。
また、金融商品の中でも、株式はインフレに強い特徴があります。預貯金だけでなく、保有している資産に株式を組み込むことで、インフレに負けない家計運営が可能になります。
3. 退職金を一括投資するのは危険!失敗を防ぐポイントを解説
退職金制度がある企業に勤務している方の場合、退職時にまとまった金額の退職金を受け取ることもあるでしょう。
退職金の一部をNISAでの運用に回して、資産寿命を延ばすことは効果的な対策です。
しかし、投資経験のない人が退職金を投資に回すときは、注意が必要です。
投資の経験がない人は、自分のリスク許容度の認識が甘かったり、金融機関の窓口で担当者から勧められるがまま手数料の高い商品を購入したりするケースがあるためです。
預金口座に退職金が振り込まれ、「ある程度余裕資金を持っている」という情報は、金融機関に筒抜けです。退職金が振り込まれた金融機関から、いきなり金融商品の営業を受けることは、よくあります。
投資経験がないと、投資信託や保険を勧められたとき、手数料が高いのか安いのか判断できません。また、金融機関の担当者はさまざまな甘言を用いて営業してくるため、ついつい購入してしまう人が多いのです。
特に、ここ数年は株式市場が好調で「自分でも儲かるのではないか」と感じてしまう可能性があります。投資の経験がない人は、「利益を得られる可能性がある一方で、損失を被る恐れもある」というリスクを過小評価している可能性があります。
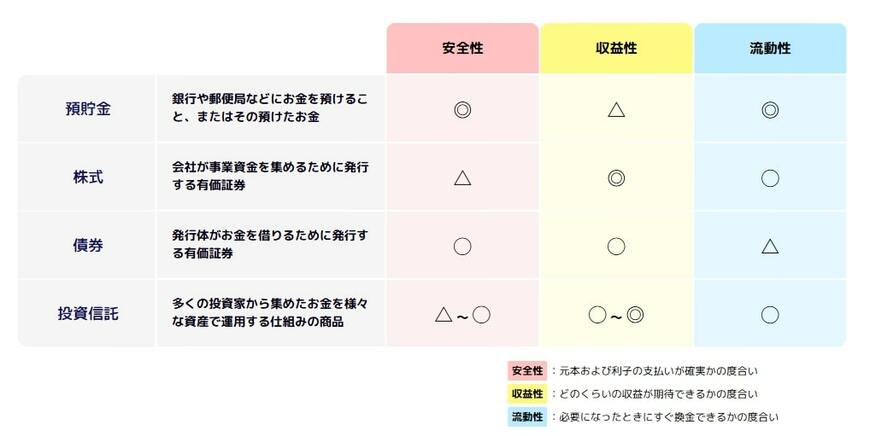
退職金のほとんどを投資に回してしまった結果、下落相場に巻き込まれてしまうと大切な老後資金を失いかねません。
老後生活の経済的な安定を得るために投資は効果的ですが、投資経験がない方は、まず少額から経験を積むとよいでしょう。値上がりや値下がりをする実体験を得ることで、「投資にはリスクがある」という事実を認識できるはずです。
また、投資対象を選ぶ際には「低コストで分散が効いているもの」を選びましょう。手数料をはじめとしたコストは投資家のリターンを削る要素であるため、できるだけ抑えるのが鉄則です。
4. 【まとめ】資産寿命を延ばして安心の老後を迎えよう
65歳以上の平均貯蓄額は、ここ数年増え続けています。投資をする人が増え、株式市況が好調だったことが、背景の一つとして考えられるでしょう。
資産の一部を投資に回し、運用益の一部を老後生活に充てれば、資産寿命を延ばせます。
NISAを活用すれば、運用益に対する課税を回避できるため、有効活用しましょう。
ただし、退職金を受け取った人が、いきなりまとまった金額を投資に回すのは控えたほうがよいでしょう。
特に、投資経験がない人は投資のリスクに対する見通しが甘くなりやすかったり、金融機関の窓口で粗悪な商品を薦められたりするため注意が必要です。



参考資料
柴田 充輝