

2025年度の基礎年金受給額は月額6万9308円、年間83万1696円です。今年度から月あたり1308円引き上げられますが、物価上昇の伸びには追いついておらず、実質的に目減りとなっています。
シニア世代の家計のやりくりで頭を悩ませるのが「社会保険料」です。社会保険料は老後生活でも引き続き払い続ける必要があります。
年金月額15万円を受給する人は、月・年あたりいくらの社会保険料を支払っているのでしょうか。この記事では、シニア世代が納める社会保険料について解説します。
1. シニア世代が負担する社会保険料
シニア世代が負担する社会保険料は、以下のとおりです。
- 健康保険料
- 後期高齢者医療保険料
- 介護保険料
- 厚生年金保険料
- 雇用保険料
働いている人は、健康保険料や介護保険料に加えて、厚生年金保険料や雇用保険料を納める場合があります。それぞれどのようなものなのか、今一度確認していきましょう。
1.1 健康保険料
健康保険料は、誰もが安心して医療を受けるために加入するものです。働いている人は会社の健康保険に、退職している人は会社の健康保険を任意継続するか国民健康保険に加入するかのどちらかを選択します。
会社の健康保険料の場合、保険料は自治体によって異なります。たとえば、東京都で会社の健康保険に加入する人の保険料は、給料を所定の等級に区分した標準報酬月額に9.98%を掛けた金額です。
ただし、会社に勤める人の健康保険料は事業主と折半するため、実際に支払うのは半分の金額です。実際に負担している金額は、給与明細などで確認しましょう。なお、任意継続の場合は全額自身で負担します。
国民健康保険に加入する場合は、加入する市町村国保や国保組合によって保険料が異なります。どの保険に入る場合でも、以下の3つの費用から保険料が構成されます。
- 基礎賦課額(医療分):医療費の給付財源となる費用
- 後期高齢者支援金等賦課額(支援金分):後期高齢者医療制度を支援するための費用
- 介護納付金賦課額(介護分):40〜64歳の人が支払う、介護保険の財源となる費用
それぞれの算定基準は、以下のとおりです。
- 所得割:(所得金額-基礎控除43万円)×所定割合
- 均等割:(世帯の被保険者数×各自治体の均等割額)
- 平等割:各自治体の平等割額
- 資産割:固定資産税額×所定割合
実際に負担している金額は、住んでいる市区町村や加入する国保組合に問い合わせてみましょう。
1.2 後期高齢者医療保険料
後期高齢者医療保険料は、75歳以上になると加入する後期高齢者医療制度の保険料です。75歳を迎えると、それまで加入していた健康保険や国民健康保険の被保険者でなくなり、自動的に後期高齢者医療保険制度に加入します。
保険料は都道府県ごとに異なり、2024年度の全国平均は月額7082円、年額8万4988円です。
1.3 介護保険料
介護保険料は、社会全体で介護を支えるために徴収される保険料で、40歳以上の人が納めるものです。40〜64歳の人は第2号被保険者、65歳以上の人は第1号被保険者に区分され、所定の保険料を納めます。
シニア世代の介護保険料は自治体ごとに定められています。各自治体の介護保険料基準額に基づき、所得に応じて複数の段階分けをしたうえで、基準額に所定の倍率をかけて算出しています。
今年度の基準額の全国平均は6225円です。介護保険料は3年ごとに基準額が見直されており、現行の基準額は2026年度までとなっています。
1.4 厚生年金保険料
年金を受給しながら働く人で、厚生年金の適用事業所に勤めている場合は、厚生年金保険料を納めます。
保険料は「標準報酬月額×18.3%」です。ただし、保険料は事業主と折半するため、実際に納めるのは「標準報酬月額×9.15%」です。
なお、70歳以上になると、原則厚生年金保険の被保険者から外れ、任意で加入することになります。70歳以上で厚生年金保険に加入する場合、保険料は徴収されませんが、年金額への反映もありません。
1.5 雇用保険料
雇用保険料は、労働者の生活や雇用の安定、就職促進に向けた給付を受けるための保険料です。65歳以上であっても、雇用されていれば雇用保険料を納めることになります。
保険料は事業主負担分と労働者負担分があり、労働者は給与や賞与の0.6%(一般の事業)を負担します。
次章では、年金月額15万円の人が支払う社会保険料を試算しましょう。
2. 「年金月額15万円」の人が支払う社会保険料はいくら?
月額15万円の年金を受給する人が納める社会保険料を、以下の3パターンで試算していきます。
- 65歳〜74歳の場合
- 75歳以上の場合
- 70歳未満で働いている人の場合
この記事では、東京都新宿区在住の人を例に計算していきます。なお、65歳〜74歳の場合と75歳以上の人の試算は、年金以外の収入がない人を想定したものです。
また、70歳未満で働いている人の試算は、月額18万円の給与と月額15万円の年金を受け取っているものとして計算します。
それぞれのケースごとにいくら納めているのか確かめて、老後のライフプランの参考としてください。
2.1 65歳〜74歳の場合
65〜74歳で年金生活をしている人が納める必要のある社会保険料は、以下のとおりです。
- 国民健康保険料
- 介護保険料
新宿区の国民健康保険料および介護保険料をもとに計算した結果は、以下のとおりです。

国民健康保険料
- 医療分:4万9100円+(180万円-110万円-43万円)×8.69%=7万2563円
- 支援金分:1万6500円+(180万円-110万円-43万円)×2.80%=2万4060円
- 合計:9万6623円
介護保険料
- 基準額6600円×1.1×12=8万7120円
差し引かれるお金の合計(年額)
- 18万3743円
差し引かれるお金の合計(月額)
- 1万5311円
残額(年額)
- 161万6257円
残額(月額)
- 13万4689円
年間約18万円、月あたり約1万5000円の社会保険料を納めます。年金が月額15万円ですから、手元に残るのは約13万5000円です。年間で1ヵ月分の年金以上の金額を納めているのです。
2.2 75歳以上の場合
75歳以上で年金生活をしている人が納める必要のある社会保険料は、以下のとおりです。
- 後期高齢者医療保険料
- 介護保険料
新宿区の後期高齢者医療保険料および介護保険料をもとに計算した結果は、以下のとおりです。

後期高齢者医療保険料
- 均等割:4万7300円
- 所得割:15万円×9.67%=1万4505円
- 合計:6万1805円
介護保険料
- 基準額6600円×1.1×12=8万7120円
差し引かれるお金の合計(年額)
- 14万8925円
差し引かれるお金の合計(月額)
- 1万2410円
残額(年額)
- 165万1075円
残額(月額)
- 13万7590円
年金月額15万円の場合、後期高齢者医療保険料は国民健康保険料よりも金額が低く、負担が多少緩和されます。年間で支払う社会保険料は14万8925円と、65〜74歳に比べて約3万5000円減っています。
実質的に受け取れる年金額が増えるため、若干ですが家計のやりくりは楽になるでしょう。
2.3 70歳未満で働いている人の場合
70歳未満で働いている人が納める社会保険料は、以下のとおりです。
- 健康保険料
- 介護保険料
- 厚生年金保険料
- 雇用保険料
東京都の健康保険料と新宿区の介護保険料、所定の厚生年金保険料、雇用保険料をもとに試算した結果は、以下のとおりです。
社会保険料(試算)年金月額15万円の場合(70歳未満で働いている人)3/4

出所:全国健康保険協会「令和6年3月(4月納付分)からの健康保険・厚生年金保険の保険料額表」、新宿区「介護保険料の決まり方」、厚生労働省「令和6年度の雇用保険料率について~令和5年度と同率です~」をもとに筆者作成
健康保険料
- (標準報酬月額18万円×9.98%)÷2×12=10万7784円
介護保険料
- 基準額6600円×1.55×12=12万2760円
厚生年金保険料
- (標準報酬月額18万円×18.3%)÷2×12=29万7640円
雇用保険料
- 標準報酬月額18万円×0.6%×12=1万2960円
差し引かれるお金の合計(年額)
- 54万1144円
差し引かれるお金の合計(月額)
- 4万5095円
手取り給料額(月額)
- 15万3468円
手取り年金額(月額)
- 13万9770円
働いている場合は給料を受け取っている分所得が高くなるため、社会保険料負担が増えます。「年金月額15万円+給料月額18万円」の場合、納める社会保険料は年間で約54万円です。
手取りの給料と年金の金額を見ると、年金から差し引かれる社会保険料は少ないですが、給料から差し引かれるものは多くなっています。結果的に、手取り給料と手取り年金の金額の差がほとんどなくなっている状況です。
次章では、シニア世代の社会保険料の納め方を解説します。
3. シニア世代の社会保険料はどのように納める?
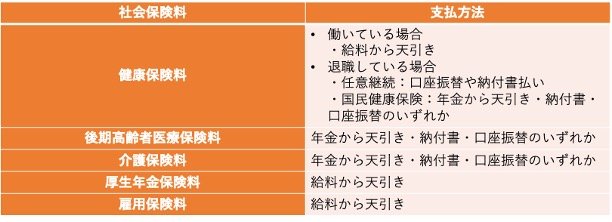
65歳以上のシニア世代の社会保険料の納め方は、保険料ごとに異なります。
シニア世代の社会保険料の支払方法4/4
出所:全国健康保険協会「保険料の納付方法について」、新宿区「保険料の納め方について」、新宿区「保険料の納め方」、新宿区「保険料の納め方について」をもとに筆者作成
3.1 健康保険料
- 働いている場合
・給料から天引き - 退職している場合
・任意継続:口座振替や納付書払い
・国民健康保険:年金から天引き・納付書・口座振替のいずれか
3.2 後期高齢者医療保険料
- 年金から天引き・納付書・口座振替のいずれか
3.3 介護保険料
- 年金から天引き・納付書・口座振替のいずれか
3.4 厚生年金保険料
- 給料から天引き
3.5 雇用保険料
- 給料から天引き
基本的には、給料や年金から天引きとなります。国民健康保険料は、電子マネーやQRコード決済に対応している自治体も多くあるようです。
国民健康保険料、後期高齢者医療保険料、介護保険料が年金から天引きとなる条件は、以下のとおりです。
3.6 国民健康保険料
- 以下の条件をすべて満たす場合
・後期高齢者医療制度の該当者を除く65歳以上75歳未満
・老齢・退職・障害・死亡を理由に年金を受給
・年間の年金受給額が18万円以上
3.7 後期高齢者医療保険料
- 以下の条件をすべて満たす場合
・75歳以上か後期高齢者医療制度の該当者
・老齢・退職・障害・死亡を理由に年金を受給
・年間の年金受給額が18万円以上
3.8 介護保険料
- 以下の条件をすべて満たす場合
・65歳以上
・老齢・退職・障害・死亡を理由に年金を受給
・年間の年金受給額が18万円以上
※国民健康保険料および後期高齢者医療保険料は、介護保険料との合計額が特別徴収対象年金額の2分の1を超える場合は、天引きされない。
65歳から受け取れる老齢年金を年間18万円以上受け取っている人は、年金から社会保険料が差し引かれるとおさえておきましょう。
4. まとめ
シニア世代の社会保険料は、個々の老後生活や所得額によって変わります。税金のように完全に免除されることもなく、保険料の軽減を受けられる人も限られています。
生涯納め続ける必要がある社会保険料。手取り年金だけでなく、現役時代に備えた資産の活用が、老後生活においては必須といえるでしょう。

参考資料
- 厚生労働省「令和7年度の年金額改定についてお知らせします」
- 全国健康保険協会「令和6年3月(4月納付分)からの健康保険・厚生年金保険の保険料額表」
- 東京都保健医療局「保険料額について」
- 厚生労働省「令和6年度からの後期高齢者医療の保険料について」
- 厚生労働省「第9期介護保険事業計画期間における介護保険の第1号保険料及びサービス見込み量等について」
- 日本年金機構「厚生年金保険 被保険者資格喪失届 厚生年金保険70歳以上被用者該当届」
- 厚生労働省「令和6年度の雇用保険料率について~令和5年度と同率です~」
- 新宿区「介護保険料の決まり方」
- 新宿区「保険料の算定方法」
- 全国健康保険協会「保険料の納付方法について」
- 新宿区「保険料の納め方について」
- 新宿区「保険料の納め方」
- 新宿区「保険料の納め方について」
石上 ユウキ


