


2025年1月24日、日本銀行が政策金利を現状の0.25%程度⇒0.5%程度に引き上げることを公表しました。
政策金利がこの水準となるのは、2008年10月以来です。本公表をうけ、三菱UFJ銀行、三井住友銀行、みずほ銀行の3社は、円普通預金の金利を0.10%から0.20%に変更する予定となっています。

また、政策金利の上昇は銀行の普通預金だけでなく、個人向け国債の金利上昇にも影響します。
今後も利上げが続く場合、個人向け国債の金利も上昇を続けるでしょう。
では、金利上昇が期待される場合、資産形成の投資先として個人向け国債はありなのでしょうか。本記事では、個人向け国債について解説します。
個人向け国債の仕組みや金利、メリット・デメリットについて紹介するので、ぜひ参考にしてみてください。
1. 個人向け国債とは
個人向け国債とは、日本政府がお金を借りるために個人向けに発行する債券です。私たちは、証券会社や銀行などを通じて、個人向け国債を購入できます。

個人向け国債は保有することで利息を受け取ることができ、半年ごとに金利が変わる「変動10年」と、発行時に設定された金利が固定される「固定5年」、「固定3年」があります。
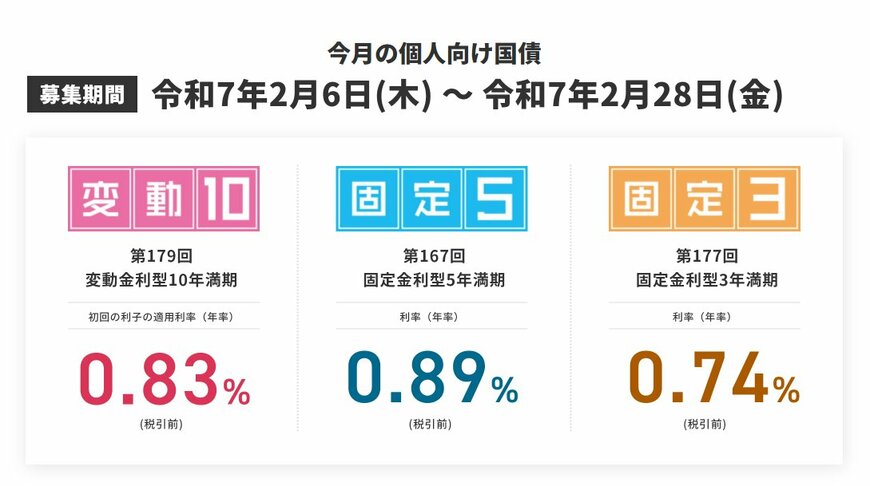
2025年2月6日~28日に募集している個人向け国債の金利は、変動10年が年0.83%(半年ごとに金利が変動)、固定5年が年0.89%、固定3年が年0.74%です。

なお、今後も金利の上昇が期待されるなら、半年に1回金利が変動する「変動10年」を投資先として選定する人も多いでしょう。
ちなみに、2021年3月16日~2021年9月15日における「変動10年」の基準金利は年0.05%です。現在募集中の金利が年1.26%のため、約4年間で金利は年1.0%以上も上昇しています。

※変動10年の基準金利:利子計算期間の開始日の前月までの最後に行われた、10年固定利付国債の入札(初回利子については募集期間開始日までの最後に行われた入札)における平均落札価格を基に計算される複利利回り(小数点以下第3位を四捨五入し、0.01%刻み)の値
2. 個人向け債券(変動10年)は元本割れせずに利子を受け取れる
個人向け国債は国が元本保証をしているため、基本的に元本割れは起きません。もちろん日本が財政破綻した場合は元本償還の支払いがなされないリスクはゼロではありませんが、その可能性は極めて低いでしょう。
そのため、元本割れのリスクを避けながら、利息を受け取ることができます。また、金利上昇が今後も継続する場合、個人向け国債(変動10年)の金利も上昇するため、もらえる利息は増え続けます。
この元本割れを避けながら、銀行預金よりも大きい利息を受け取れることは、個人向け国債(変動10年)に投資するメリットです。
3. 個人向け債券(変動10年)で大きな利益を狙うことは難しい
現状の個人向け国債(変動10年)の金利は年0.83%の水準となっています。
今後どれくらい金利が変動するかはわかりませんが、株式や社債など他資産への投資と比較すると受け取れる利息は少ないです。
たとえば、日本の年金を運用するGPIFは国内外の債券や株式に分散投資していますが、過去23年間の平均運用利回りは年率4.33%です。
個人向け国債(変動10年)の金利と比較すると、その差は歴然です。
資産を大きく増やしたい人は、基本的に株式などの資産の方が向いているでしょう。
4. 自分に合った商品で資産形成をしよう
本記事で紹介したとおり、個人向け国債(変動10年)は、元本割れを避けながら金利を受け取りたい人にとって適した商品です。
一方で、大きく資産を増やしたい人は、株式などの他の資産のほうが向いています。
自分がどの商品を購入するかは、資産状況やライフステージによって異なります。例えば、20代独身であれば比較的リスクをとった資産形成ができますが、お金に余裕がないシニア世帯はリスクを抑えた資産形成が重要です。
ぜひ、自分の状況に応じて最適な投資先をみつけてみてください。

参考資料
- 株式会社三菱UFJ銀行「円預金金利及び短期プライムレートの改定について」
- 財務省「個人向け国債ってどんなもの?」
- 財務省「現在募集中の個人向け国債・新窓販国債」
- 財務省「変動10年(第131回)の発行条件」
- 財務省「個人向け国債」
苛原 寛


