2025年1月24日、厚生労働省は2025年度の年金額を前年度から1.9%引き上げると発表しました。
年金額は物価の変動や賃金変動率に応じて改定される仕組みになっており、今回の引き上げもその一環です。
近年、年金額は上昇傾向にありますが、年金受給者の生活が大きく改善したという話はあまり聞きません。物価高の影響もあり、実質的な負担は依然として重いままです。
こうした背景のもと、年金生活者の負担を軽減するために「年金生活者支援給付金」が導入されました。
本記事では、この制度の仕組みや申請方法について詳しく解説していますので、ぜひ最後までご覧ください。
1. 【種類は3つ】「年金生活者支援給付金」とは?
年金生活者支援給付金は、年金収入が一定額に達していない「低所得の年金世帯」に支給されるもので、年金に追加して給付されます。
年金収入だけでは生活費が十分でない場合を補完し、年金受給者にとっては非常に重要な支援となる制度です。
この給付金は、2019年10月の消費税増税を機に導入された比較的新しい制度ですが、恒久的な支援として位置づけられており、条件を満たし続ければ、生涯受け取ることが可能です。
年金生活者支援給付金には、以下の3つの種類があり、それぞれ異なる支給条件があります。
1.1 【年金生活者支援給付金】3つの種類をチェック
- 老齢年金生活者支援給付金
- 障害年金生活者支援給付金
- 遺族年金生活者支援給付金
この給付金は、「老齢年金(国民年金)」「障害年金」「遺族年金」のいずれかを受給している方が、定められた条件を満たした場合に支給されます。
次章では、年金生活者支援給付金を受け取るための具体的な条件について詳しく見ていきましょう。
2. 種類別に解説!「年金生活者支援給付金」の要件とは?
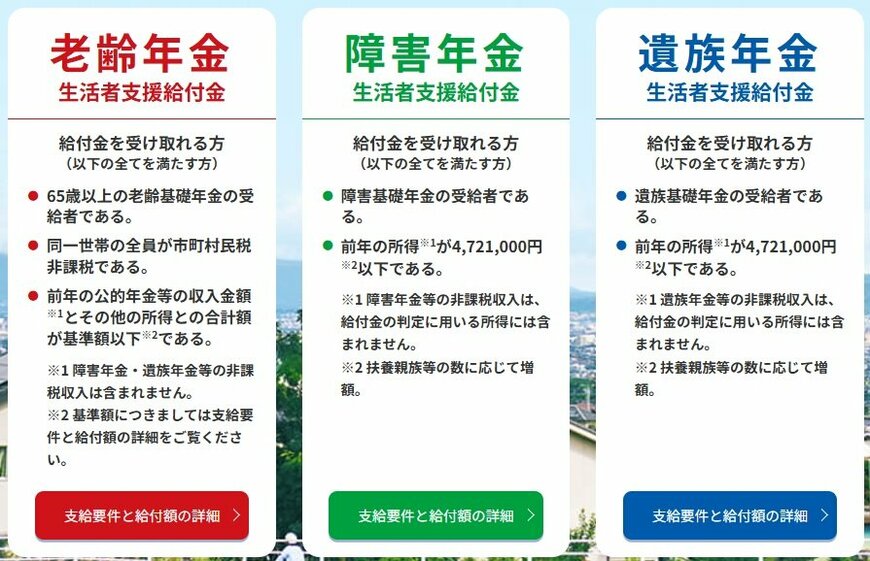
年金生活者支援給付金の要件は、それぞれ下記のとおりです。
2.1 「老齢年金生活者支援給付金」の要件を確認
- 65歳以上の老齢基礎年金(国民年金)の受給者
- 同一世帯の全員が市町村民税非課税である
-
前年の公的年金等の収入金額※1とその他の所得との合計額が昭和31年4月2日以後に生まれの方は88万9300円以下、昭和31年4月1日以前に生まれの方は88万7700円以下※2である。
※1 障害年金・遺族年金等の非課税収入は含まれません。
※2 昭和31年4月2日以後に生まれた方で78万9300円を超え88万9300円以下である方、昭和31年4月1日以前に生まれた方で78万7700円を超え88万7700円以下である方には、「補足的老齢年金生活者支援給付金」が支給されます。
老齢年金生活者支援給付金は、基本的に「65歳以上」の方が対象となるため、年金受給開始年齢を繰上げて早めに年金を受け取る「繰上げ受給」を利用している場合、65歳になるまで対象外となります。
さらに、支給の要件の一つとして、同一世帯の全員が市町村民税非課税であることが求められます。
もし同じ世帯に課税対象者が含まれている場合、その世帯は対象外となるため、注意が必要です。
次に、障害年金生活者支援給付金と遺族年金生活者支援給付金について、それぞれの要件を確認していきましょう。
2.2 「障害年金生活者支援給付金」の要件を確認
- 障害基礎年金の受給者
- 前年の所得が472万1000円以下
2.3 「遺族年金生活者支援給付金」の要件を確認
- 遺族基礎年金の受給者
- 前年の所得が472万1000円以下
障害年金生活者支援給付金および遺族年金生活者支援給付金の所得額判定基準には、年金などの非課税収入は含まれません。
もしご自身が年金生活者支援給付金の対象となるか、詳細を確認したい場合は、お住まいの市町村の窓口や「年金事務所」に問い合わせてみてください。
3. 【2025年度最新】年金生活者支援給付金はいくらもらえる?
年金生活者支援給付金の給付額は、受け取る年金の種類によって異なります。
以下は、「老齢」「障害」「遺族」の年金支援給付金のそれぞれの給付基準額です。

3.1 2025年度の「年金生活者支援給付金」の給付基準額(月額)
- 老齢年金生活者支援給付金:5450円
- 障害年金生活者支援給付金:1級 6813円、2級 5450円
- 遺族年金生活者支援給付金:5450円
年金生活者支援給付金は、上記の月額金額を基準に、年間で約6万円の給付が受け取れるケースがあります。
さらに、この給付金は「受給者ごと」に支給されるため、仮に夫婦が両方とも対象となる場合、世帯全体で月に約1万円、年間で約12万円になることもあります。
ただし、これらの金額は「基準額」であり、実際の支給額は「保険料納付済期間」や「免除期間」などの条件によって異なることがありますので、その点に注意が必要です。
次に、年金生活者支援給付金を受け取るために必要な手続きについて見ていきましょう。
4. 「年金生活者支援給付金請求書」を申請する方法は?
年金生活者支援給付金は、自動的には支給されません。
対象者は、自ら申請手続きを行う必要があり、申請をしないと給付金を受け取ることができないため、忘れずに手続きを行いましょう。
年金生活者支援給付金に該当する世帯には、9月1日から順次「年金生活者支援給付金請求書」が送付されていますので、受け取った際には早めに対応することが重要です。

年金生活者支援給付金の申請手続きは、以下の3つのステップで行います。
- 年金生活者支援給付金請求書を確認する
- 年金生活者支援給付金請求書の太枠内を記入する
- 切手を貼ってポストに投函する
これで、年金生活者支援給付金の申請手続きは完了です。
もし、すでに申請手続きを済ませている場合は、2年目以降の手続きは基本的に不要です。
ただし、支給要件を満たさなくなった場合、または一度でも給付金を受け取れなかった場合は、再度申請を行う必要がありますので、注意が必要です。
4.1 年金生活者支援給付金請求書が届いたら「見込額」も確認しておこう
年金生活者支援給付金請求書には、申請後に支給される予定の給付金額も記載されています。
請求書が届いた際には、その見込額も確認しておくことをおすすめします。

請求書には、見込額(月額)とともに、支給される給付金の種別も記載されています。
もし見込額の欄に「*」が表示されている場合は、申請審査後に「決定通知書」などで最終的な額が通知されます。
また、請求書に記載されている見込額は、毎年8月時点での実際の年金受給額を基に算出されたものであるため、年金の受給状況に応じて、支給額が変動する可能性があることを理解しておくことが重要です。
5. まとめにかえて
本記事では、「年金生活者支援給付金」の概要や申請方法について詳しく解説しました。
この給付金の請求書には、支給予定額が記載されているため、手元に届いた際は内容をよく確認することが大切です。
筆者はファイナンシャルアドバイザーとして、多くの方々の資産管理や老後の資金計画について相談を受けています。近年では、年金のみで生活する世帯や経済的な不安を抱える方からの相談が増えており、将来への備えに関心を持つ方が多くなっています。
安心した生活を送るためには、まずは日々の生活資金をしっかり確保し、その上で余裕のある資金を活用しながら資産形成について考えておくことが重要です。
※LIMOでは、個別の相談・お問い合わせにはお答えできません。
6. 【ご参考】年金に関する疑問や不安を解消!よくある質問を解説
「年金って難しそう…」と感じている人は、多いのではないでしょうか。でも、基本のポイントを押さえると、意外とシンプルなのです。ここでは、年金についてよくある疑問について、わかりやすくお答えしていきます。
6.1 年金の仕組みってどうなってるの?
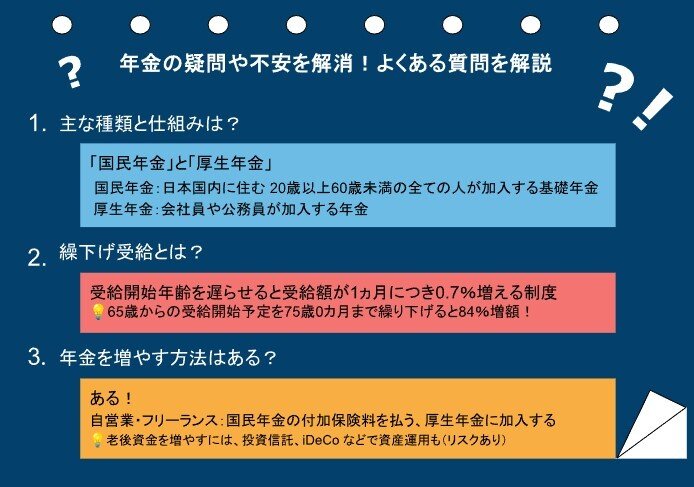
まず、日本の公的年金は「2階建て」構造です。下の階が「国民年金」、その上に「厚生年金」があるイメージです。
国民年金
国民年金は、20歳から60歳未満の全員が加入対象。特に自営業やフリーランスの方がメインです。
毎月決まった金額を支払います。いわば、年金の基礎部分です。
厚生年金
厚生年金は、会社員や公務員の方が加入対象です。こちらは収入に応じて保険料が変わるので、もらえる年金額も収入の影響が大きくなってきます。
そのため、個人差が出やすくなっています。
6.2 「繰下げ受給」って実際どうなの?
通常、年金は65歳からもらうものですが、「まだ働けるし、今すぐ必要じゃない」という方には「繰下げ受給」という選択肢があります。簡単に言うと、年金の受け取りを後回しにして、もらう額を増やす方法です。
たとえば、65歳で受け取る予定を75歳まで繰り下げると、年金額が84%も増えるんです。
もし健康で他にも収入源があるなら、繰下げ受給を検討してみる価値は十分にあるでしょう。
6.3 年金や老後資金をもっと増やすには?
繰下げ受給以外にも、年金や老後資金を増やす手段はいくつかあります。
国民年金の付加保険料を払う
自営業やフリーランスの方は、少し追加で保険料を払うことで、将来もらえる年金額をアップできます。
厚生年金に加入する
もし可能なら、厚生年金に加入するのも手です。もし国民年金だけに加入していた場合、会社員になったり、厚生年金が適用されるような働き方を選ぶと、年金額が増えます。
資産運用に挑戦
iDeCo(個人型確定拠出年金)や投資信託での資産運用も有効です。
ただし、これは場合によっては元本割れのリスクもあるので、まずはしっかり調べてからスタートするのが大事。お金の増やし方も「焦らずじっくり」がポイントです。
これで、年金の仕組みが少しクリアになったでしょうか?
ちょっとずつでも理解を深めていくと、老後への不安が少しずつ減っていきますよ。将来に向けて、一緒に準備を始めていきましょう。

参考資料
- 厚生労働省「年金生活者支援給付金制度について」
- 厚生労働省「「年金生活者支援給付金制度」について」
- 日本年金機構「年金生活者支援給付金請求書(はがき型)が届いた方へ」
- 日本年金機構「年金生活者支援給付金請求手続きのご案内」
- 日本年金機構「令和6年4月分からの年金額等について」
- 日本年金機構「年金生活者支援給付金請求書の見込額(月額)の記載箇所」
入慶田本 朝飛