


老後の生活資金に対する不安は、多くの方が抱えているのではないでしょうか。会社を定年退職した後、生活の基盤となるのが年金収入です。
毎年誕生月に送られてくる「ねんきん定期便」を見て、将来の年金額を予測して将来の生活を想像している方も少なくないでしょう。
2024年に行われた国民生活基礎調査のデータでは、公的年金を受給している世帯の内、年金収入が全収入の100%を占める割合が44%となっています。このように、多くの割合が、年金収入のみに頼って生活を送っていることがわかります。

しかし、ここで注意したい点があります。実際に受け取れる金額は、通知書に記載されている金額と異なる場合があります。なぜなら、年金からは税金や保険料などが差し引かれるため、手取り額は額面よりも少なくなるからです。
そこで今回は、老齢年金から差し引かれる主な4種類のお金と、年金額を少しでも増やすための方法について解説します。将来の生活設計を考える上で、ぜひ参考にしてください。
1. 老齢年金から控除されるお金
老齢年金とは、所定の年齢になった際に国から支給される老齢基礎年金と老齢厚生年金を総称したものです。この年金が振り込まれる際、その全額が手元に残るわけではなく、必要な税や保険料が差し引かれます。
老齢年金から控除される4つの費用について順を追って説明していきます。
1.1 所得税
老齢年金から控除されるお金の1つ目が、所得税です。
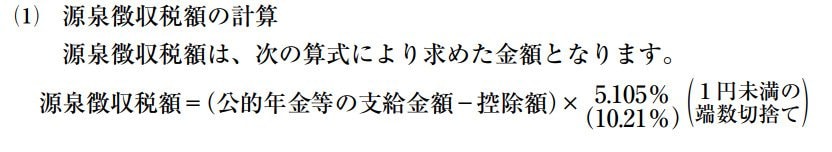
所得税とは、1年間の所得金額に応じて決定する個人ごとに徴収される税金です。所得税は、1年間の所得に応じて課税される税金で、年金収入は「雑所得」として扱われます。毎月の年金からは、概算の所得税が源泉徴収されます。
【所得税の計算方法】
- 年金収入から健康保険料などを差し引き、課税所得を算出します。
- 課税所得に税率を適用して所得税額を決定します。
※所得税の税率は5.105%。 - 毎月の受給額から控除されるのは概算の所得税で、年間の税額を精算するために原則として確定申告が必要です。
※一定の条件により、確定申告が不要となる場合もあります。
1.2 住民税
年金から控除されるお金の2つ目は、住民税です。住民税は前年の所得に基づいて市町村により決定されます。課税金額の計算や税率などの詳細は自治体により異なる部分もありますが、基本的な流れは以下の通りです。
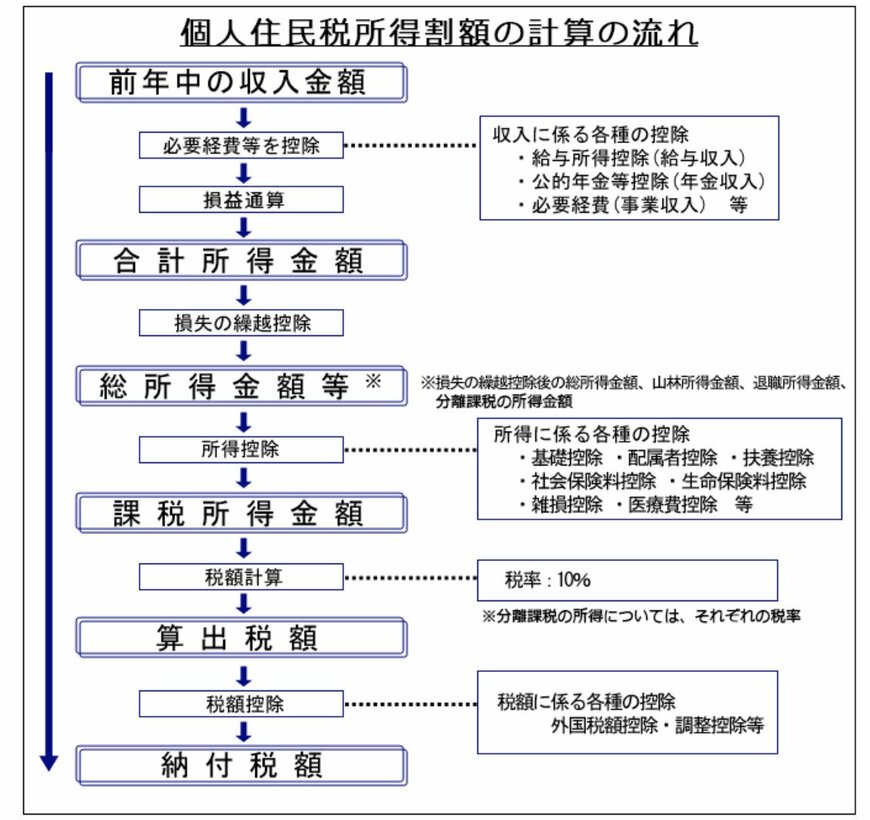
【住民税の計算方法】
- 前年の年間収入から各種控除額を引いて課税所得を算出します。
- 課税所得に税率(10%程度)を適用して所得割額を計算し、そこに均等割額を加えて住民税額を決定します。
- 住民税は前年の収入合計を基に計算され、毎年翌6月頃に年間の住民税額の決定通知が届きます。
1.3 健康保険料(国民健康保険料、及び後期高齢者医療保険料)
3つ目は健康保険料です。健康保険料には、国民健康保険料と後期高齢者医療保険料の2種類があります。
国民健康保険とは、会社で社会保険に加入をしていない人が加入する都道府県及び市町村の国民健康保険であり、後期高齢者医療保険とは、75歳以上の人、65歳から74歳までの人で一定の障害の状態にあると後期高齢者医療広域連合から認定を受けた人が加入する保険制度です。
1.国民健康保険料
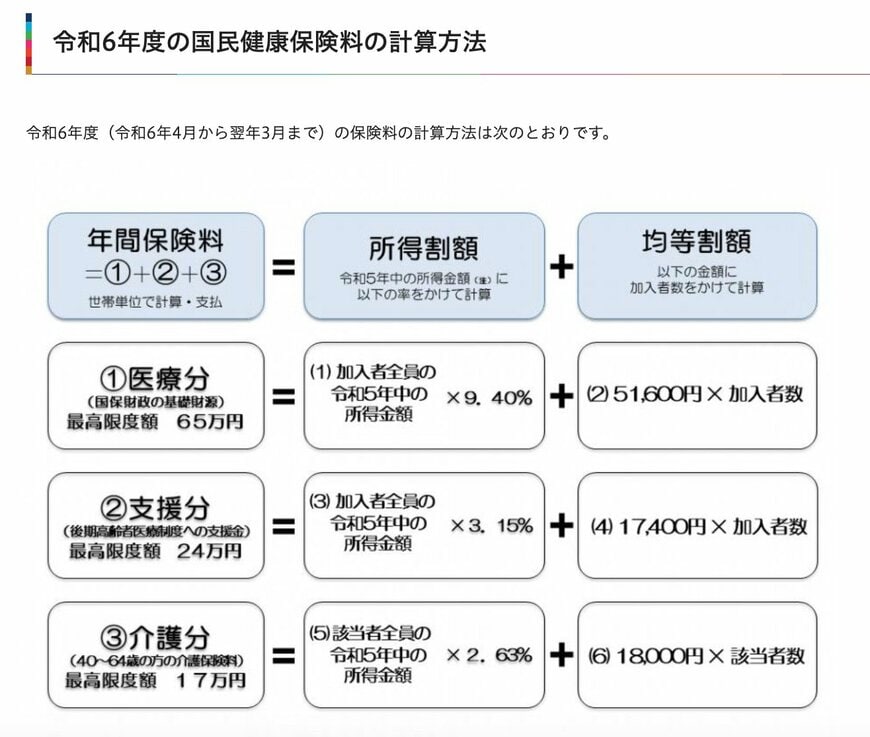
国民健康保険料は、前年の収入に基づいて計算された所得割と一律の均等割が毎月の年金額から控除されます。
保険料額の決定方法や料率は、居住地の自治体により異なります。
【国民健康保険料の計算方法】
- 前年の収入から控除を除いて所得を決定し、これに各種保険料率を適用して保険料の所得割を計算します。
- 計算された所得割と均等割を合算した金額が、年間の保険料として決定されます。
- 社会保険に加入をしていない同一世帯の家族がいる場合には、家族分の所得割と均等割も課税されます。
2.後期高齢者医療保険料
75歳以上の人、65歳から74歳までの人で一定の障害の状態にあると後期高齢者医療広域連合から認定を受けた人は、加入する健康保険制度が後期高齢者医療保険に切り替わります。会社の社会保険や市町村の国民健康保険に加入をしていたとしても、年齢到達などにより自動的に加入となります。
後期高齢者医療保険の運営主体や保険料の決定機関は、各地域の広域連合です。
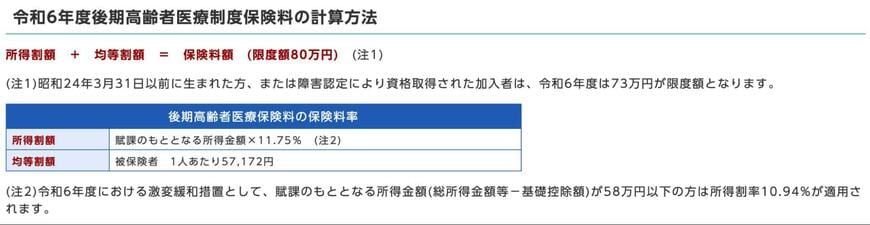
【後期高齢者医療保険料の計算方法】
- 前年の収入から控除を除いて所得を決定し、これに各種保険料率を適用して保険料の所得割を計算します。
- 計算された所得割と均等割を合算した金額が、年間の保険料として決定されます。
※個人単位の計算となるため、家族分が加算されることはありません。
1.4 介護保険料
4つ目が、介護保険料です。
介護保険料とは、国が介護保険制度を実施するために、40歳以上の全員に課される保険料です。
介護保険料は、社会保険に加入している場合は65歳まで会社の給与から天引きされ、国民健康保険に加入している場合は国民健康保険料に含まれています。65歳以降になると、社会保険に加入をしていても自身で支払う必要があります。
65歳以上の全ての人が対象となり、居住する自治体によって計算された金額が毎月の年金額から控除されます。
2. 年金額を増やす方法3選
それでは次に、年金の受取額を増やす代表的な方法を3つご紹介します。年金の受給額は、主に「加入期間の長さ」「支払った保険料の金額」「受給開始年齢」によって決定をします。これらの3つの要素で年金額を増額する方法を、1つずつご説明します。
2.1 加入期間を延ばす
年金の受給額は、年金保険料の納付期間が増えるとその分増額されます。国民年金は、加入上限期間が40年間ですが、厚生年金は70歳まで加入することができます。
そのため、60歳以降も厚生年金に加入する働き方を続けることで、将来の年金受給額を増やすことができます。
2.2 加入期間中の報酬を上げる
年金の受給額は、厚生年金加入期間の報酬額を元に計算されるため、加入期間の報酬額によっても変化します。月額報酬が増額すると、その分受け取ることができる年金額が増額します。
そのため、厚生年金加入期間に働いて給与などの報酬額を上げることで、将来の年金受給額を増額することができます。
2.3 年金の繰下げ受給
現在の日本では、原則として65歳から老齢年金の支給が開始されます。
しかし、受給開始を繰り下げることで、1ヶ月につき0.7%の増額をすることができる「年金繰下げ制度」があります。繰下げは最長で75歳まですることができるため、最大で84%の増額をすることが可能です。
3. おわりに
老後の生活設計をするためには、実際に年金支給額の額面だけでなく、税金や保険料が天引きされた後の振込額を意識することが重要です。手取り額と生活費を検討した際に、老後の生活が苦しくなるような試算になる場合は、年金額を増やせるような方法を検討する必要があります。
年金の仕組みを理解した上で試算を行い、充実した老後の生活設計をしていきましょう。
参考資料
- 内閣府「令和6年版 高齢社会白書」
- 国税庁「公的年金等の源泉徴収事務」
- 東京都主税局「個人住民税」
- 江戸川区「国民健康保険料の計算方法」
- 東大阪市「後期高齢者医療保険料の決め方(計算方法 減額(軽減・減免) 途中加入・脱退の場合)」
- 日本年金機構「年金の繰下げ受給」
斎藤 彩菜

