

日本の公的年金制度は、20歳以上60歳未満のすべての人が加入する「国民年金」と、会社員や公務員が加入する「厚生年金」の二階建てで構成されています。
国民年金の年金額は納付期間に応じて決まり、厚生年金は現役時代の収入と加入期間に応じて決定されます。
そのため、厚生年金への加入期間が長く、収入が多いほど受け取れる年金額も多くなるのが一般的です。
今回は、公的年金の平均月額や受給額ごとの受給者数をご紹介します。「月額20万円以上」を受け取る世帯がどのくらいあるのか、一覧表で確認しましょう。
1. 厚生年金と国民年金の平均月額
まずは、厚生年金と国民年金の平均月額を見てみましょう。
1.1 〈全体〉
- 厚生年金:14万6429円
- 国民年金:5万7584円
〈男性〉
- 厚生年金:16万6606円
- 国民年金:5万9965円
〈女性〉
- 厚生年金:10万7200円
- 国民年金:5万5777円
厚生年金の平均月額は男女間で約6万円の差があることがわかります。
現役時代の収入と加入期間に左右される厚生年金の受給額は差が出やすいので、受給額ごとの受給者数も確認しておきましょう。
2. 厚生年金「月額20万円以上」を受け取っている人の割合

- 1万円未満:4万4420人
- 1万円以上~2万円未満:1万4367人
- 2万円以上~3万円未満:5万231人
- 3万円以上~4万円未満:9万2746人
- 4万円以上~5万円未満:9万8464人
- 5万円以上~6万円未満:13万6190人
- 6万円以上~7万円未満:37万5940人
- 7万円以上~8万円未満:63万7624人
- 8万円以上~9万円未満:87万3828人
- 9万円以上~10万円未満:107万9767人
- 10万円以上~11万円未満:112万6181人
- 11万円以上~12万円未満:105万4333人
- 12万円以上~13万円未満:95万7855人
- 13万円以上~14万円未満:92万3629人
- 14万円以上~15万円未満:94万5907人
- 15万円以上~16万円未満:98万6257人
- 16万円以上~17万円未満:102万6399人
- 17万円以上~18万円未満:105万3851人
- 18万円以上~19万円未満:102万2699人
- 19万円以上~20万円未満:93万6884人
- 20万円以上~21万円未満:80万1770人
- 21万円以上~22万円未満:62万6732人
- 22万円以上~23万円未満:43万6137人
- 23万円以上~24万円未満:28万6572人
- 24万円以上~25万円未満:18万9132人
- 25万円以上~26万円未満:11万9942人
- 26万円以上~27万円未満:7万1648人
- 27万円以上~28万円未満:4万268人
- 28万円以上~29万円未満:2万1012人
- 29万円以上~30万円未満:9652人
- 30万円以上~:1万4292人
※国民年金部分を含む
基礎年金部分も含め、月額20万円以上を受け取っている方は261万7157人であり、全体の16.3%となっています。
およそ8割以上の方の受給額は「20万円以下」であり、厚生年金への加入期間がない場合は国民年金のみを受け取ることになります。
では、年金額を増やすにはどうしたらよいのでしょうか。次項にて、年金額を増やす方法をご紹介します。
3. 年金額を増やす方法は?
年金額を増やす主な方法として、以下の3つをご紹介します。
3.1 60歳以降も働けるうちは働く
厚生年金の受給額は、現役時代の収入と加入期間に応じて決まります。そのため、60歳以降も働けるうちは働き、厚生年金への加入期間を延ばすことで年金額を増やせます。
近年は人手不足の影響もあり、シニア世代の雇用を積極的に行う企業が増えています。
65歳以降も働ける環境が整いつつあるので、長く働くことを検討してみてはいかがでしょうか。
ただし、長く働くには心身ともに健康である必要があるため、体調管理には気を遣う必要があります。
3.2 繰下げ受給する
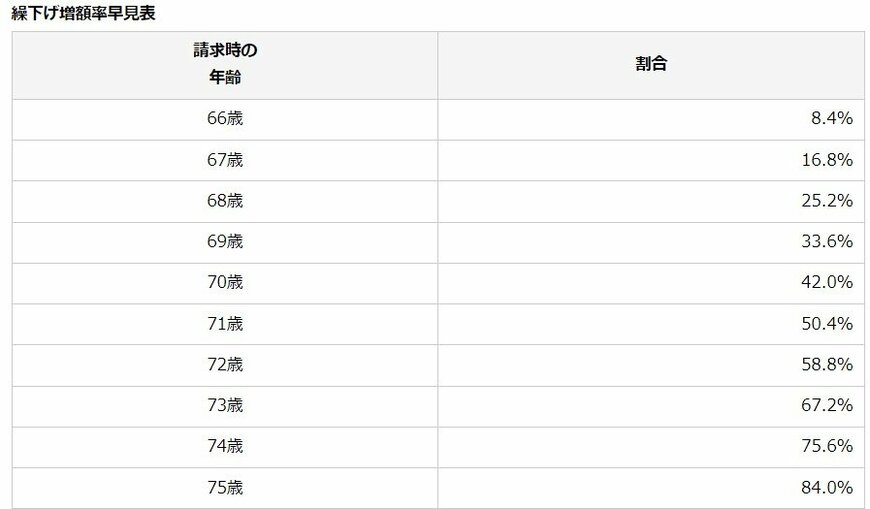
年金の受給開始は66歳から75歳までの間で繰り下げることができ、1ヵ月あたり0.7%増額できます(最大84%)。
例えば、70歳まで受給を繰り下げれば42%(0.7%×60ヶ月)を増額可能です。繰下げ受給を選択した場合、65歳から受給を開始したケースに比べると、長生きすればするほど受給額が多くなります。
ただし、受給開始後まもなく亡くなるようなケースでは、繰下げ受給をしたメリットを得られません。
また、受給開始までに他の収入源がないと生活が困窮する可能性もあるので、ご自身の家計や健康状態などを加味し、受給開始時期を決める必要があります。
3.3 付加年金に加入する
国民年金の付加保険料を月額400円納めると「付加年金」が老齢基礎年金に上乗せされます。
付加年金は「200円×付加保険料の納付済月数」で計算され、例えば5年間付加保険料を納めると、年額1万2000円の増額となります。
受給後2年を過ぎれば受給額が付加保険料の納付額を上回り、以後も増額分を受け取ることができます。
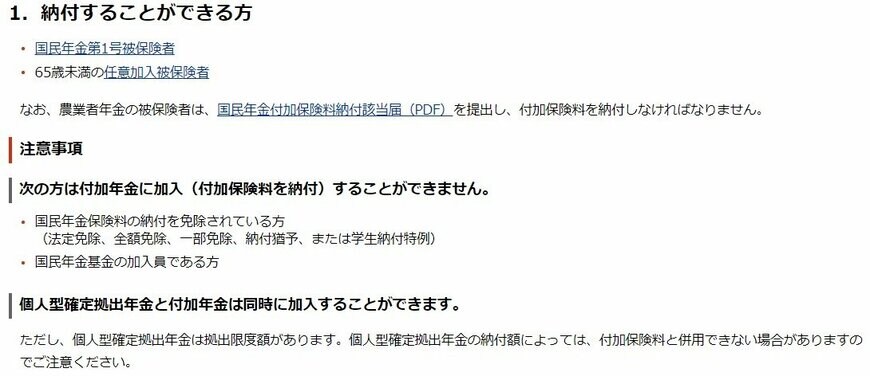
なお、付加保険料を納付できる方は「国民年金第1号被保険者」と「65歳未満の任意加入被保険者」であり、納付を免除されている方などは付加年金に加入できません。
4. 公的年金だけに頼らない「投資による資産形成」も視野に
今回解説したように、年金を月額20万円以上受け取っている方の割合は、全体のわずか16.3%です。
老後を迎えてから後悔しても遅いので、現役で働いているうちから老後の生活について考えておきましょう。
また、繰下げ受給等により年金額を増やすことも重要ですが、それでも老後の生活を支えるには不十分な可能性があります。
そのため、以下のような方法で公的年金だけに頼らない資産形成を行うことも検討しましょう。
- iDeCo(個人型確定拠出年金)に加入する
- NISA(少額投資非課税制度)で積立投資を行う
- 個人年金保険に加入する
銀行預金で堅実に貯金するだけでは資産を増やすのが難しいので、投資による資産形成も視野に入れ、老後に向けて準備を始めてみてはいかがでしょうか。



参考資料
加藤 聖人


