

2月21日、総務省は2025年1月分の消費者物価指数を発表しました。鮮食品を除く総合指数は109.8で前年同月比3.2%の上昇。高騰が続くうるち米(コシヒカリを除く)は+71.8%と、家計への大きなダメージが懸念される状況です。
自身の老後に向けて準備を進めようにも、貯蓄に回す余裕資金がないという世帯は少なくないでしょう。
では、こうした状況下で現代のシニア世代は、どのように暮らしているのか。本記事では、「貯蓄・年金額・生活費」の3つのお金に関するデータからシニアの暮らしぶりを覗いていきます。
1. 【65歳以上・二人以上世帯】シニア世代の平均貯蓄額は「2462万円」
総務省が発表した「家計調査報告(貯蓄・負債編)2023年(令和5年)平均結果の概要(二人以上の世帯)」によると、65歳以上の世帯主がいる二人以上世帯の平均貯蓄額は2462万円、中央値は1604万円となっています。
65歳以上の貯蓄分布。2枚目~無職夫婦世帯のシニアの生活費をまとめて見る!

中央値が1604万円ということは、調査対象となった世帯の半数が貯蓄額1604万円以下であることを示しています。
また、グラフからも多くのリタイア世帯の貯蓄額が2000万円以下であることが確認できます。
数年前に「老後2000万円問題」が話題になった際には、その額が話題となりましたが、現在では3000万円や4000万円が必要とも言われています。
貯蓄額が2000万円以下の世帯が少なくないため、資金面で不安を感じながら生活している人が予想以上に多い可能性があります。
1.1 【65歳以上・二人以上世帯】年金世帯の平均貯蓄額は「2504万円」
65歳以上・無職世帯の平均貯蓄額

65歳以上で無職の二人以上世帯の平均貯蓄額は2504万円です。
上記の内訳としては、定期性預貯金が最も多く846万円、次いで通貨性預貯金(普通預金など)が754万円となっています。
貯蓄の63.9%がほぼリスクのない預貯金に預けられていることがわかりますが、預貯金はインフレに強い資産とは言えません。
上記をふまえ、今後、資産の保有方法について再検討が必要になるかもしれません。
2. 【厚生年金・国民年金】現シニアが受け取っている年金月額はいくら?
次に、厚生労働省年金局「令和5年度 厚生年金保険・国民年金事業の概況」を参考に、厚生年金と国民年金の平均的な年金額(月額)を確認してみましょう。
2.1 国民年金の平均受給額をチェック

- 〈全体〉平均年金月額:5万7584円
- 〈男性〉平均年金月額:5万9965円
- 〈女性〉平均年金月額:5万5777円
2.2 厚生年金の平均受給額をチェック

- 〈全体〉平均年金月額:14万6429円
- 〈男性〉平均年金月額:16万6606円
- 〈女性〉平均年金月額:10万7200円
※国民年金部分を含む
国民年金の平均月額は5万7584円、厚生年金の平均月額は14万6429円です。
国民年金の保険料は一律である一方で、厚生年金の場合は保険料が年収によって変わるため、国民年金を受け取る人と厚生年金を受け取る人では年金額に大きな差があります。
また、厚生年金加入者間でも、働いている期間中の給与額や加入月数によって年金額が変動します。
国民年金の受給額をみると、厚生年金に比べて少なく、老後の生活費は貯蓄から取り崩すことを考慮する必要があることがわかります。
老後の生活費を貯蓄からより多く取り崩す場合、貯蓄が早く減っていくため、早い段階からしっかりと貯金し、リタイア後の生活資金を計画的に管理することが重要です。
3. 【65歳以上・無職夫婦世帯】毎月の家計収支は?
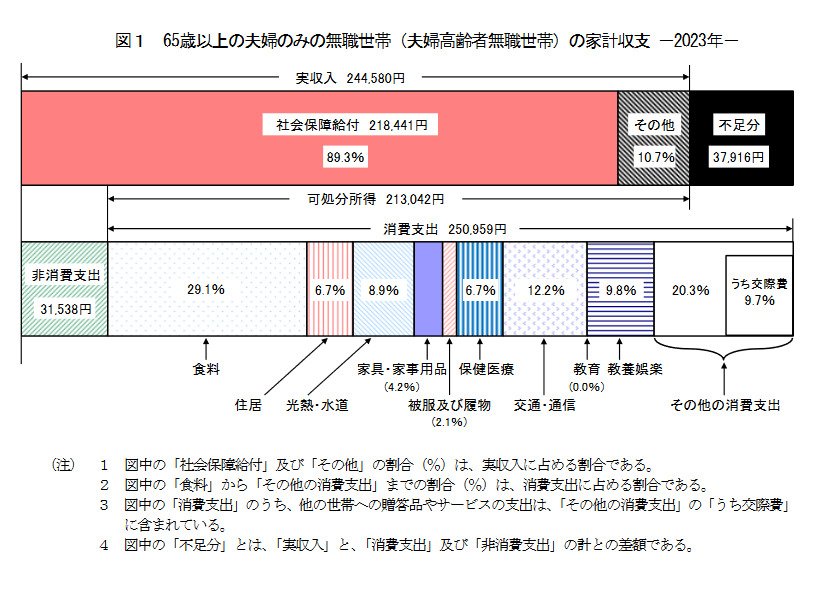
最後に、総務省「家計調査報告(家計収支編)2023年(令和5年)平均結果の概要」を参考に、65歳以上・無職世帯(夫婦のみ)の家計収支を見ていきます。
3.1 65歳以上・無職夫婦世帯:毎月の収支
実収入:24万4580円
※うち社会保障給付:21万8441円
支出:28万2497円
合計▲3万7916円
3.2 65歳以上・無職夫婦世帯:支出の内訳
消費支出:25万959円
(うち食料費は7万2930円、住居費は1万6827円、光熱・水道費は2万2422円、交通・通信費は3万729円)
非消費支出:3万1538円
65歳以上のリタイアした夫婦のみの世帯では、毎月の収入が24万4580円に対し、支出は28万2497円となっています。
月々の収支は3万7916円の赤字となっており、この赤字分は貯蓄を取り崩して補填する形になるため、貯蓄の額が生活水準に大きく影響することがわかります。
老後に向けて十分な資金を準備したいと考えても、全ての人が理想的な額を貯められるわけではありません。
上記をふまえ、今のうちから自分に適した方法でお金を貯め、将来の生活を支える資産形成を始めることが大切です。
4. まとめにかえて
本記事では、現シニア世代の「貯蓄額・年金額・生活費」を確認しました。
公的年金だけでの生活が容易ではないことがわかりましたね。
老後に向けて公的年金以外の収入源や貯蓄などを準備しておく必要があるということを、あらためて認識できたのではないでしょうか。

参考資料
- 総務省「2020年基準 消費者物価指数 全国 2025年(令和7年)1月分(2025年2月21日公表)」
- 厚生労働省年金局「令和5年度 厚生年金保険・国民年金事業の概況」
- 総務省統計局「家計調査報告 家計収支編 2023年(令和5年)平均結果の概要」
- 総務省統計局「家計調査報告(貯蓄・負債編)-2023年(令和5年)平均結果-(二人以上の世帯)」
筒井 亮鳳


