
「老後が不安だな…」と感じる人は多いのではないでしょうか?
年金や貯金、健康保険、物価高…さまざまなことが気になりますよね。少子高齢化が進んで、現役世代が減る一方で、リタイヤした世帯は増えてきているのが現実です。
今後は、働き手が足りなくなってきたり、社会保障制度を維持するのが難しくなったりするかもしれない、という問題が出てきます。
さらに、物価が高くなって、日々の生活費もかさむばかり。老後の備えをしっかり考えることがますます重要になってきています。
実際、70歳代の夫婦で貯金が3000万円以上ある世帯もあれば、公的年金が少なくて、物価高に苦しんでいる家庭もあるのが現実です。
だからこそ、65歳を過ぎても働き続ける人が増えてきているんです。企業も高齢者の雇用を確保するに動き出していて、定年年齢の引き上げや継続雇用などを進めるところも増えてきました。
さて、そんな中、70歳代の夫婦世帯はどれくらい貯金をしているのか?そして、公的年金って実際いくらもらえるのか?今回はそのリアルな部分を深掘りしつつ、皆さんの老後の資金準備の参考になるような情報をお届けします。
現在の一般的な高齢世帯での貯蓄や年金のリアルを確認することで、ご自身の老後資金準備の参考にしてみてください。
1. 【老老格差】70歳代夫婦世帯の貯蓄《3000万円超》と《ゼロ》がそれぞれ約2割
【老老格差】70歳代夫婦世帯の貯蓄《3000万円超》と《ゼロ》がそれぞれ約2割1/8
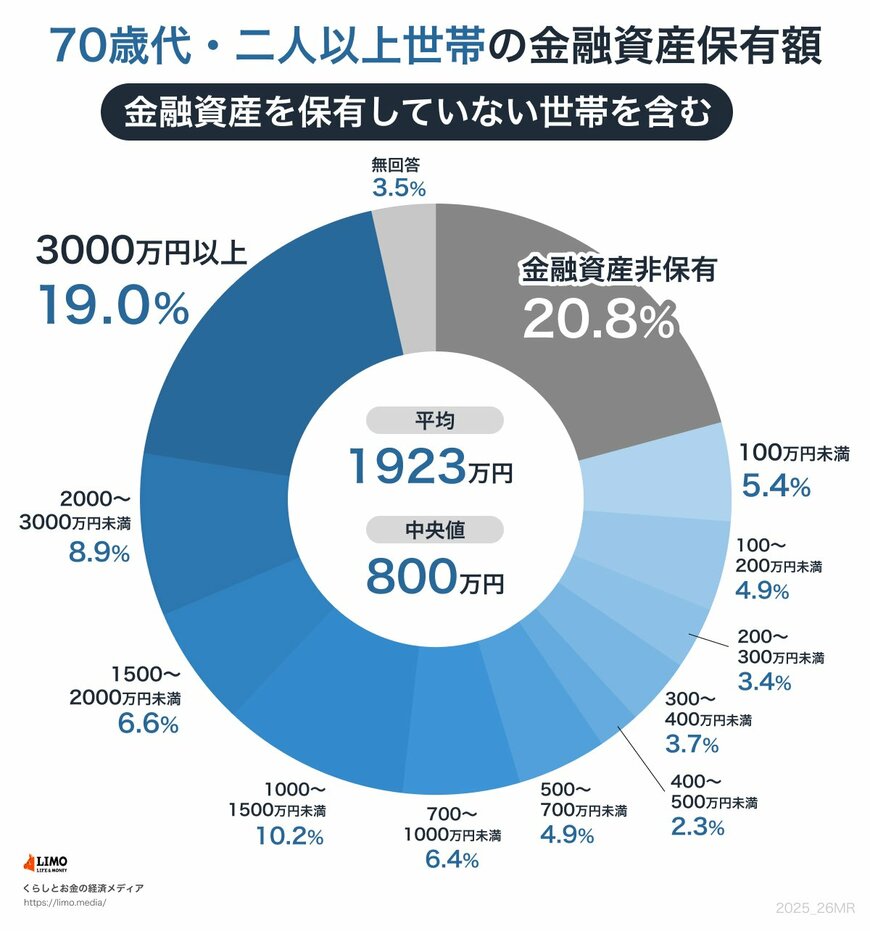
出所:J-FLEC(金融経済教育推進機構)「家計の金融行動に関する世論調査 2024年」をもとにLIMO編集部作成
2024年12月、J-FLEC(金融経済教育推進機構)は「家計の金融行動に関する世論調査 2024年」の結果を公表。ここから、70歳代・二人以上世帯の貯蓄事情を見ていきましょう。
1.1 【70歳代・二人以上世帯】貯蓄3000万円超世帯の割合
- 19.0%
1.2 【70歳代・二人以上世帯】貯蓄ゼロ世帯の割合
- 20.8%
1.3 【70歳代・二人以上世帯の貯蓄額】平均と中央値
- 平均:1923万円
- 中央値:800万円
同調査によると、70歳代・二人以上世帯の19.0%が「貯蓄3000万円以上がある」と回答。その一方で、「貯蓄がまったくない(金融資産非保有)」世帯も20.8%。両者はほぼ同じ割合で存在しています。
また、平均は1923万円ですが、より実態を反映しやすい中央値に目を向けると800万円にまで下がります。
こうしたデータから、70歳代の貯蓄事情は「持つ世帯」と「持たざる世帯」の二極化が如実に表れていると言えそうです。
そこで次では、70歳代の貯蓄や生活費に関する意識についても、調査結果を見てみましょう。
2. 【70歳代が考える】年金支給時に最低準備しておく金融資産残高は「1738万円」
同調査では「老後のひと月当たり最低生活費・年金支給時に最低準備しておく金融資産残高」に関する質問もあります。年齢別の回答結果を見ていきましょう。
【70歳代が考える】年金支給時に最低準備しておく金融資産残高は「1738万円」2/8
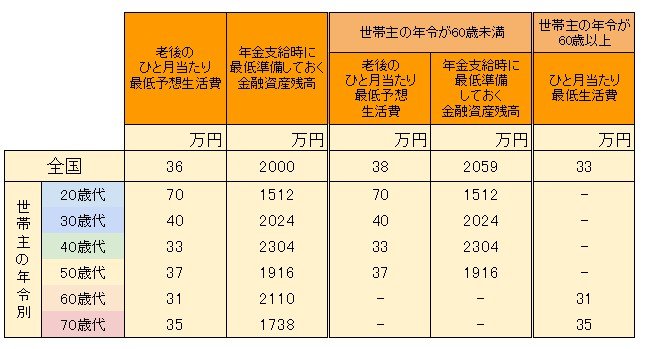
出所:J-FLEC(金融経済教育推進機構)「家計の金融行動に関する世論調査 2024年」をもとにLIMO編集部作成
これによると70歳代が考える「年金支給時に最低準備しておく金融資産残高」は平均1738万円。先述の貯蓄額平均(1923万円)はこれを上回っていましたね。
また「ひと月当たりの最低生活費」は平均35万円でした。ただし、この金額を多いと感じるか少ないと感じるかは人それぞれでしょう。
リタイアまでに準備しておくべき老後資金は、ライフスタイルや健康状態などにより個人差・世帯差があります。また、公的年金をどの程度受け取れるかによってもだいぶ変わってきますね。
そこで次では、今のシニア世代がどの程度公的年金(厚生年金・国民年金)を受け取れているかを見ていきます。
3. 【厚労省最新データ】厚生年金&国民年金《平均年金月額はいくら?》
70歳代・二人以上世帯の貯蓄事情をながめたあとは、老後の暮らしを支えるメインの柱となる「公的年金(厚生年金・国民年金)」についても触れていきます。
2024年12月に厚生労働省年金局「令和5年度 厚生年金保険・国民年金事業の概況」が公表したデータをもとに整理していきます。
3.1 【厚労省最新データ】厚生年金《平均年金月額はいくら?》
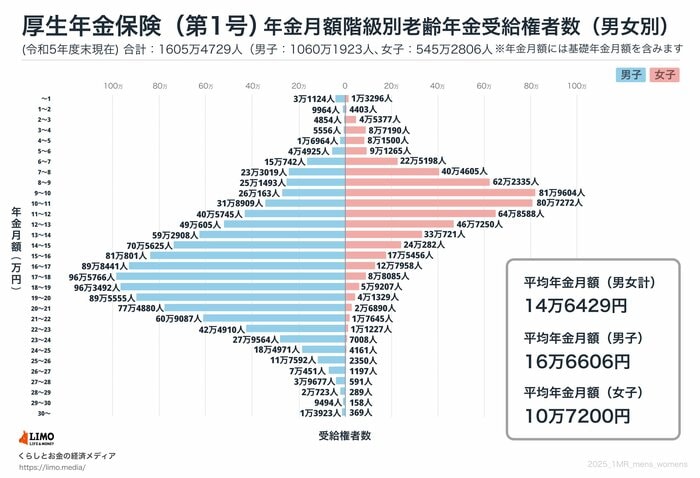
厚生年金(※)の平均年金月額
※厚生年金の被保険者は第1号~第4号に区分されており、ここで紹介するのは民間企業などに勤めていた人が受け取る「厚生年金保険(第1号)」の年金月額です。またこの年金月額には国民年金(老齢基礎年金)の月額部分も含まれています。
- 〈全体〉平均年金月額:14万6429円
- 〈男性〉平均年金月額:16万6606円
- 〈女性〉平均年金月額:10万7200円
3.2 【厚労省最新データ】国民年金《平均年金月額はいくら》
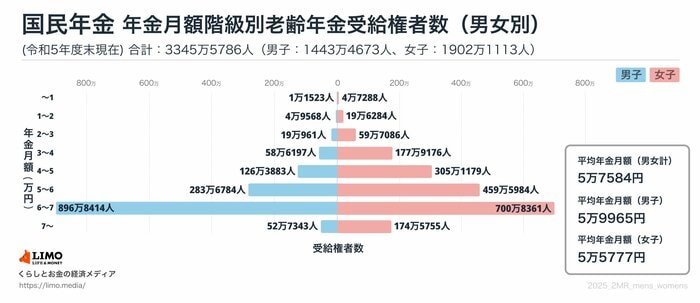
国民年金(※)の平均年金月額
※老齢基礎年金とも呼びます。年金保険料を480カ月の全期間納付した場合に受け取れる「満額」の月額は、2024年度6万8000円、2025年度は6万9308円(対前年度比+1308円)です。
- 〈全体〉平均年金月額:5万7584円
- 〈男性〉平均年金月額:5万9965円
- 〈女性〉平均年金月額:5万5777円
平均年金月額は、厚生年金(国民年金部分を含む)の場合は、男女全体で14万円台、男性平均16万円台、女性平均10万円台。国民年金のみを受け取る場合は、男女全体、男女ともに5万円台です。
現役時代の働き方や過ごし方により、年金加入状況は人それぞれ。
厚生年金を受け取れる場合、一般的には国民年金のみを受け取る場合よりも手厚い年金水準にはなります。ただし、厚生年金加入期間が短い場合や、収入が低かった場合は、年金受給額が少ない場合があるので、注意が必要です。
また、夫婦世帯の場合、老後の年金額は世帯単位で把握しておく必要があるでしょう。働き盛りの現役時代のころから、「ねんきん定期便」や「ねんきんネット」を活用して、年金加入状況や年金見込み額などを確認しておけると良いですね。
また、公的年金は物価や現役世代の賃金などを考慮して、毎年見直しがおこなわれます。今の年金水準がこの先もずっと続くとは限らない点も、心得ておく必要があるでしょう。
少子高齢化が進み、年金制度の支え手となる若い世代は減少しています。加えて、昨今の物価上昇がこの先も続く可能性を考えたとき、公的年金だけに依存しない、かつインフレ対策を意識したマネープランを立てておけると良いですね。
4. 老後を目指して資産運用などの計画を
今回は70歳代の夫婦世帯がどれくらいの貯蓄を持っているのか、その実態を解説しました。
貯蓄が3000万円以上ある家庭もあれば、貯蓄がない世帯もあるなど、少し不安になる金額も見えてきました。
先述の通り少子高齢化が進んでいる中で、公的年金が今の水準を維持できるかどうか、不透明な部分もあります。
こうした不安を抱えて、実際に筆者のところにも幅広い世代から相談が来ます。「子どもの教育資金で手一杯で、老後のことまで手が回らない」という声もよく聞きます。
だからこそ、できるだけ対策しておくことが大事です。
具体的には、現役のうちに少しずつ収支を見直して、無理なく資産形成や資産運用を始める方法もあります。
例えば、NISAやiDeCoなどは選択肢の一つです。また、元気で健康に過ごせるよう、日頃から体調管理にも気を使っておくのが大切でしょう。
また、健康問題や不意の事故などで収入が減ったり、医療費がかさむこともありますよね。そんなときには、保険をうまく活用して、万が一の時に備えておくことが大事です。
老後資金の準備は長期戦なので、早めにスタートしておくことがポイントです。でも、病気や事故などで支出が増えたり収入が減ったりすると「こんなはずじゃなかった!」ってなることも…。
そんなときのために、健康管理や資産運用、そして保険など、バランスよく準備していくことが、100年時代をうまく乗り切るコツかもしれませんね。
5. 【ご参考】年金に関する疑問や不安を解消!よくある質問を解説
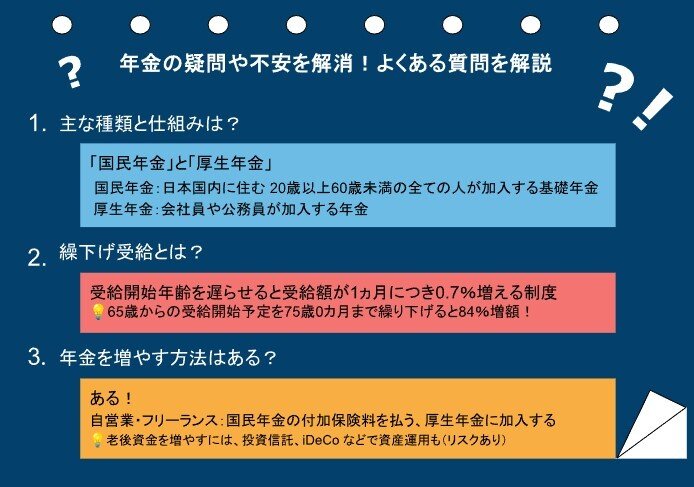
「年金って難しそう…」と感じている人は、多いのではないでしょうか。でも、基本のポイントを押さえると、意外とシンプルなのです。ここでは、年金についてよくある疑問について、わかりやすくお答えしていきます。
5.1 年金の仕組みってどうなってるの?
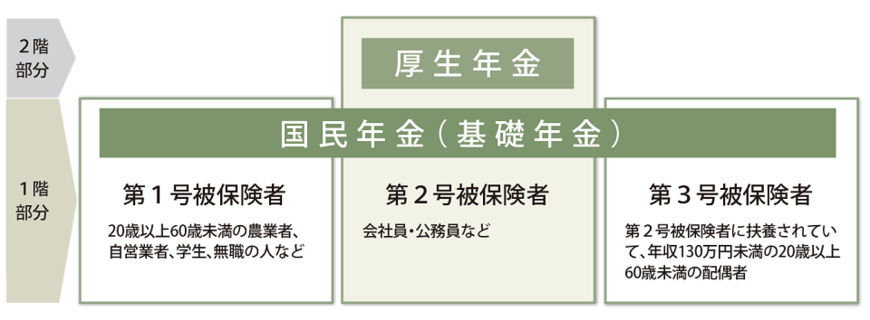
まず、日本の公的年金は「2階建て」構造です。下の階が「国民年金」、その上に「厚生年金」があるイメージです。
国民年金
国民年金は、20歳から60歳未満の全員が加入対象。特に自営業やフリーランスの方がメインです。
毎月決まった金額を支払います。いわば、年金の基礎部分です。
厚生年金
厚生年金は、会社員や公務員の方が加入対象です。こちらは収入に応じて保険料が変わるので、もらえる年金額も収入の影響が大きくなってきます。
そのため、個人差が出やすくなっています。
5.2 「繰下げ受給」って実際どうなの?
通常、年金は65歳からもらうものですが、「まだ働けるし、今すぐ必要じゃない」という方には「繰下げ受給」という選択肢があります。簡単に言うと、年金の受け取りを後回しにして、もらう額を増やす方法です。
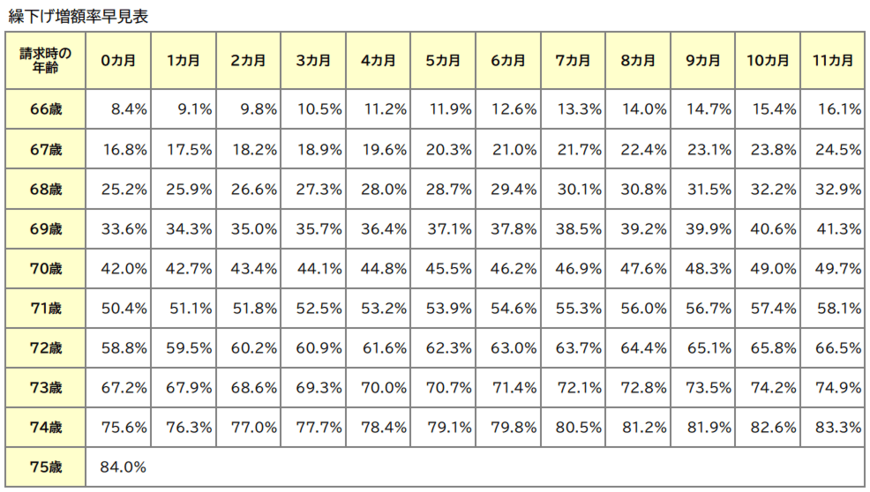
たとえば、65歳で受け取る予定を75歳まで繰り下げると、年金額が84%も増えるんです。
もし健康で他にも収入源があるなら、繰下げ受給を検討してみる価値は十分にあるでしょう。
5.3 年金や老後資金をもっと増やすには?
繰下げ受給以外にも、年金や老後資金を増やす手段はいくつかあります。
国民年金の付加保険料を払う
自営業やフリーランスの方は、少し追加で保険料を払うことで、将来もらえる年金額をアップできます。
厚生年金に加入する
もし可能なら、厚生年金に加入するのも手です。もし国民年金だけに加入していた場合、会社員になったり、厚生年金が適用されるような働き方を選ぶと、年金額が増えます。
資産運用に挑戦
iDeCo(個人型確定拠出年金)や投資信託での資産運用も有効です。
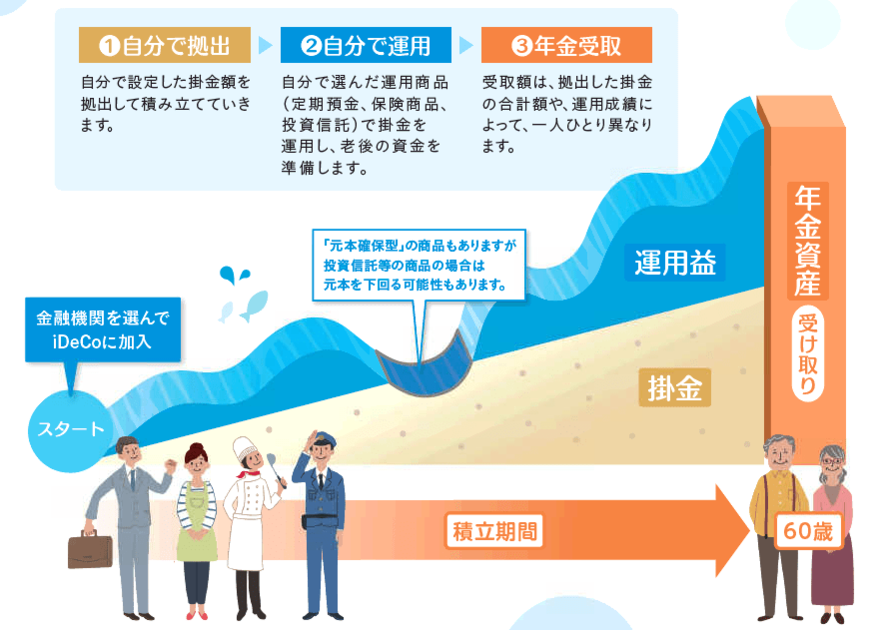
ただし、これは場合によっては元本割れのリスクもあるので、まずはしっかり調べてからスタートするのが大事。お金の増やし方も「焦らずじっくり」がポイントです。
これで、年金の仕組みが少しクリアになったでしょうか?
ちょっとずつでも理解を深めていくと、老後への不安が少しずつ減っていきますよ。将来に向けて、一緒に準備を始めていきましょう。



参考資料
- J-FLEC(金融経済教育推進機構)「家計の金融行動に関する世論調査 2024年」
- 厚生労働省年金局「令和5年度 厚生年金保険・国民年金事業の概況」
- 厚生労働省「令和7年度の年金額改定についてお知らせします(2024年1月24日)
小沼 大助