
2024年12月2日から、マイナンバーカードと健康保険証が一体化されました。この変更は後期高齢者医療制度を含むすべての健康保険が対象となっており、現在は紙の健康保険証の新規発行が終了しています。
今回は、健康保険証とマイナンバーカードとの一体化や、後期高齢者医療制度の保険料について詳しく見ていきます。
また、記事の後半では、物価上昇への対策として、個人の資産形成に関するアドバイスも記載していますので、ぜひ最後までご覧ください。
1. 【後期高齢者医療制度】新規発行が終わった《紙の保険証》
2024年12月2日から、マイナンバーカードと健康保険証が一体化されました。この変更は後期高齢者医療制度を含むすべての健康保険が対象で、同日をもって紙の健康保険証の新規発行が終了しています。
ただし、猶予期間として、紙の健康保険証は有効期限内であれば2024年12月2日以降も最長1年間使用可能です。
これまで後期高齢者医療制度の保険証は、7月末に有効期限を迎え、8月1日に新しいものが交付されるサイクルでした。
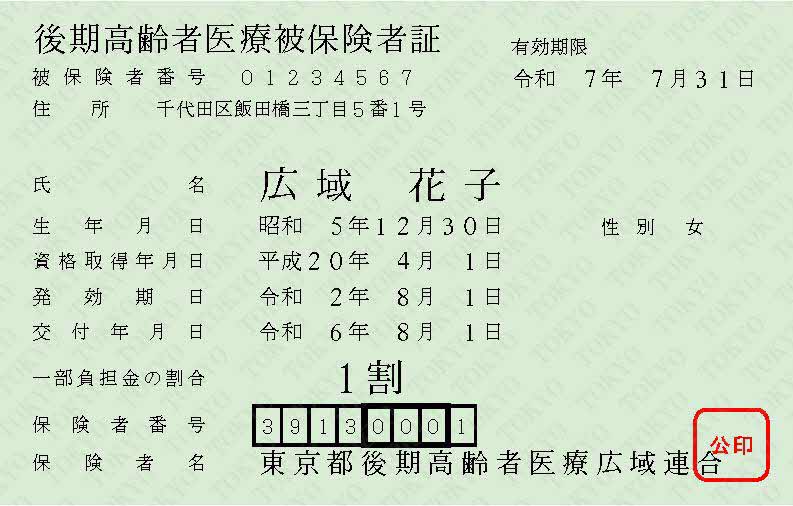
ちなみに東京都では2年ごとに保険証の更新がおこなわれてきましたが、2024年に送付された保険証には「有効期限 令和7年7月31日」と記載されていますが、これは、12月2日にマイナンバーカードと健康保険証の一体化が予定されていたためです。
紙の保険証には「一部負担金の割合」が記載されています。これについて、次で詳しく見ていきます。
2. 【後期高齢者医療制度】医療費の自己負担割合は「1割・2割・3割」
「一部負担金の割合」とは窓口で支払う医療費の割合のこと。「医療費の自己負担割合」とも呼ばれ、前年の所得に基づき、「1割・2割・3割」のどれかに区分されます。
この自己負担割合は毎年8月1日に見直され、前年の所得に変動があった場合には、区分変更となるケースも。
年金収入のみの世帯であっても、不動産や株式の売却などで一時的に高額な収入が出るケースがあるでしょう。
その結果、次の年度の税や社会保険料が増えることはある程度想定しているかもしれません。これに加えて、医療費や介護費が2倍、3倍に増える可能性がある点は、意外に気づきにくいかもしれません。
2.1 【後期高齢者医療制度】医療費の自己負担割合の判定基準
- 3割負担:現役並み所得者(同じ世帯の被保険者の中に住民税課税所得が145万円以上の方がいる場合)
- 2割負担:一定以上所得のある方
- 1割負担:一般所得者等(同じ世帯の被保険者全員の住民税課税所得がいずれも28万円未満の場合など)
医療費の自己負担割合の判定に使う所得基準は、世帯の状況によって異なります。くわしくはお住まいの自治体窓口等でご確認ください。
次では「マイナンバーカードと健康保険証の一体化」について触れていきます。
3. 「マイナンバーカードと健康保険証が一体化」そのメリットとは
厚生労働省は、マイナンバーカードを保険証として利用するメリットについても公表しています。
3.1 【マイナ保険証のメリット1】より適切な医療に繋がる
医療機関や薬局の窓口で、診療や薬剤情報、特定健診結果の情報提供に同意すると、より適切な診断、処方を受けることに繋がります。
3.2 【マイナ保険証のメリット2】窓口で限度額以上の支払いが不要に(高額療養費制度)
急に高額な医療費が発生した場合でも、マイナンバーカードを健康保険証として使えば、医療機関や薬局の窓口で高額な医療費を一時的に自己負担する必要がありません。
また、事前に役所で「限度額適用認定証」の申請をおこなう手間もなくなります。
3.3 【マイナ保険証のメリット3】転居、就職・転職の後もそのまま健康保険証として使える
マイナ保険証の場合、転職や転居などによる健康保険証の切り替えや更新手続きは不要です。
新しい健康保険証の発行を待つ必要がなく、手元のマイナンバーカードをそのまま使い続けることができます。
※ただし新しい保険者への加入手続きは必要です。
3.4 【マイナ保険証のメリット4】医療費控除の手続きが簡単に
確定申告時の医療費控除の手続きが、マイナポータル経由でおこなうとスムーズになります。
マイナ保険証への切り替えに際して、パソコンやスマートフォンなどの機械操作が得意ではなかったり、新しいしくみに抵抗を感じたりする人もいるかもしれません。
ただ、この制度にはいろいろな手続きがシンプルになるなど多くのメリットもあります。少しずつ慣れながら不安を解消していけたら良いですね。
一方、マイナンバーカードを持っていない場合でも、「資格確認書(※後述)」を提示することで医療機関を利用できます。次で見ていきましょう。
4. マイナ保険証を持っていない人はどうすれば?《資格確認書》は届きましたか

マイナ保険証を持っていない人には「資格確認書」が交付されます。これを医療機関の窓口で提示することで保険診療を受けることが可能です。
資格確認書には一部負担金の割合(自己負担割合)や有効期限などの必須記載事項と、高額療養費制度における限度額区分などの任意記載事項が記載されています。
4.1 資格確認書が交付されるのはどんな人?
以下のような人に、資格確認書が交付されます。

申請によらず交付される人
- マイナンバーカードを取得していない人
- マイナンバーカードを保有しているが健康保険証利用登録を行っていない人
- マイナ保険証の利用登録解除を申請した人・登録解除者
- マイナンバーカードの電子証明書の有効期限が切れた人
- 後期高齢者医療制度の被保険者で従来の健康保険証が失効する人(2025年7月末までの暫定措置)
申請によって交付される人
- マイナンバーカードでの受診等が困難な要配慮者(高齢者、障害者等)であって、資格確認書の交付を申請した人
- マイナンバーカードを紛失・更新中の人
更新時の申請が不要な人
- 申請により資格確認書が交付された要配慮者(※)
※12月2日時点で有効な健康保険証は最大1年間。有効期限が令和7年(2025年)12月1日より前に切れる場合や、転職・転居などで保険者の異動が生じた場合はその有効期限まで。
最後に、後期高齢者医療制度の保険料の目安額についてもご紹介します。
5. 老齢年金からの天引きが多い「後期高齢者医療制度の保険料」はいくら?
後期高齢者医療制度の保険料は、以下の2種類の保険料を基に個別に計算されます。
- 均等割額:被保険者が均等に負担する保険料
- 所得割額:被保険者の前年の所得に応じて負担する保険料
各都道府県は、均等割額や料率を独自に設定しているため、同じ所得でも居住地により保険料が変わります。
参考として、2024年度・2025年度における、後期高齢者医療制度の保険料率と全国平均をご紹介しましょう。
5.1 【2024年度】後期高齢者医療制度の保険料率と全国平均
- 被保険者均等割額の年額:5万389円
- 被保険者均等割額の月額:4199円
- 所得割率:10.21%
- 平均保険料額の年額:8万4988円
- 平均保険料額の月額:7082円
5.2 【2025年度】後期高齢者医療制度の保険料率と全国平均
- 被保険者均等割額の年額:5万389円
- 被保険者均等割額の月額:4199円
- 所得割率:10.21%
- 平均保険料額の年額:8万6306円
- 平均保険料額の月額:7192円
後期高齢者医療制度の保険料は、多くの人が公的年金からの天引きで支払っています。保険料は、今後引き上げが見込まれていることから、年金の手取り額が減り、シニア世代の負担感を強める可能性があることも懸念されます。
老後の年金からは、こうした保険料のほか、介護保険料や各種税などの天引きされるお金がいくつかあります。公的年金は額面をまるっと受けとれるわけではない点も、現役時代のうちからぜひ知っておきましょう。
6. まとめにかえて
今後の社会保険料の負担の増大や、物価上昇への対策として個人が自助努力を求められる時代に突入しています。
銀行預金に貯めるだけではなく、資産運用を取り入れることで将来の資産状況が大きく変わる可能性があります。
資産運用と聞いて思い浮かぶのはNISAやiDeCoではないでしょうか。これらの制度は税制優遇を受けながら資産形成ができるものです。銀行預金に比べて資産を増やせる期待ができる一方、元本割れのリスクも伴います。
まだご存じない方は、この機会にどのような制度か確認してみると良いでしょう。
資産運用は期間が短いとリターンが安定しづらく、期間が長くなるほどリターンが安定してきます。
人生100年時代は資金計画が大切です。この記事が将来を考えるきっかけになれば幸いです。
7. 【ご参考】年金に関する疑問や不安を解消!よくある質問を解説
「年金って難しそう…」と感じている人は、多いのではないでしょうか。でも、基本のポイントを押さえると、意外とシンプルなのです。ここでは、年金についてよくある疑問について、わかりやすくお答えしていきます。
7.1 年金の仕組みってどうなってるの?
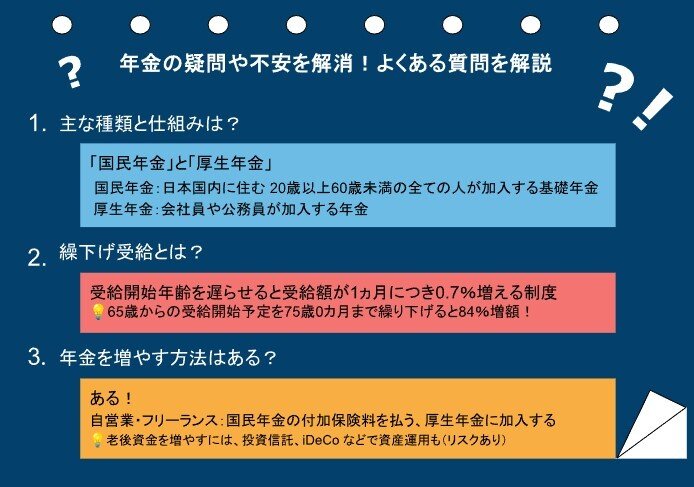
まず、日本の公的年金は「2階建て」構造です。下の階が「国民年金」、その上に「厚生年金」があるイメージです。
国民年金
国民年金は、20歳から60歳未満の全員が加入対象。特に自営業やフリーランスの方がメインです。
毎月決まった金額を支払います。いわば、年金の基礎部分です。
厚生年金
厚生年金は、会社員や公務員の方が加入対象です。こちらは収入に応じて保険料が変わるので、もらえる年金額も収入の影響が大きくなってきます。
そのため、個人差が出やすくなっています。
7.2 「繰下げ受給」って実際どうなの?
通常、年金は65歳からもらうものですが、「まだ働けるし、今すぐ必要じゃない」という方には「繰下げ受給」という選択肢があります。簡単に言うと、年金の受け取りを後回しにして、もらう額を増やす方法です。
たとえば、65歳で受け取る予定を75歳まで繰り下げると、年金額が84%も増えるんです。
もし健康で他にも収入源があるなら、繰下げ受給を検討してみる価値は十分にあるでしょう。
7.3 年金や老後資金をもっと増やすには?
繰下げ受給以外にも、年金や老後資金を増やす手段はいくつかあります。
国民年金の付加保険料を払う
自営業やフリーランスの方は、少し追加で保険料を払うことで、将来もらえる年金額をアップできます。
厚生年金に加入する
もし可能なら、厚生年金に加入するのも手です。もし国民年金だけに加入していた場合、会社員になったり、厚生年金が適用されるような働き方を選ぶと、年金額が増えます。
資産運用に挑戦
iDeCo(個人型確定拠出年金)や投資信託での資産運用も有効です。
ただし、これは場合によっては元本割れのリスクもあるので、まずはしっかり調べてからスタートするのが大事。お金の増やし方も「焦らずじっくり」がポイントです。
これで、年金の仕組みが少しクリアになったでしょうか?
ちょっとずつでも理解を深めていくと、老後への不安が少しずつ減っていきますよ。将来に向けて、一緒に準備を始めていきましょう。

参考資料
- 厚生労働省「後期高齢者医療制度の令和6・7年度の保険料率について」
- 厚生労働省年金局「令和4年度 厚生年金保険・国民年金事業の概況」
- 東京都後期高齢者医療広域連合「保険証」
- 厚生労働省「マイナンバーカードの健康保険証利用のメリット」
橋本 高志