2024年12月下旬、厚生労働省より年金に関する最新データが公開されました。
「国民年金や厚生年金はどれほど支給されているのか」と気になる方も多いでしょう。
厚生年金の受給額には現役時代の報酬が影響するため、男女差や個人差が大きいのが特徴です。
では、女性の厚生年金受給額は平均でいくらくらいなのでしょうか。月額20万円以上の割合を見るとともに、記事の後半では個人ができる老後対策について考えていきます。
1. 私が受け取れる年金は?厚生年金と国民年金の仕組み
将来受け取れる公的年金の種類について、正しく理解できていないという方もいるでしょう。
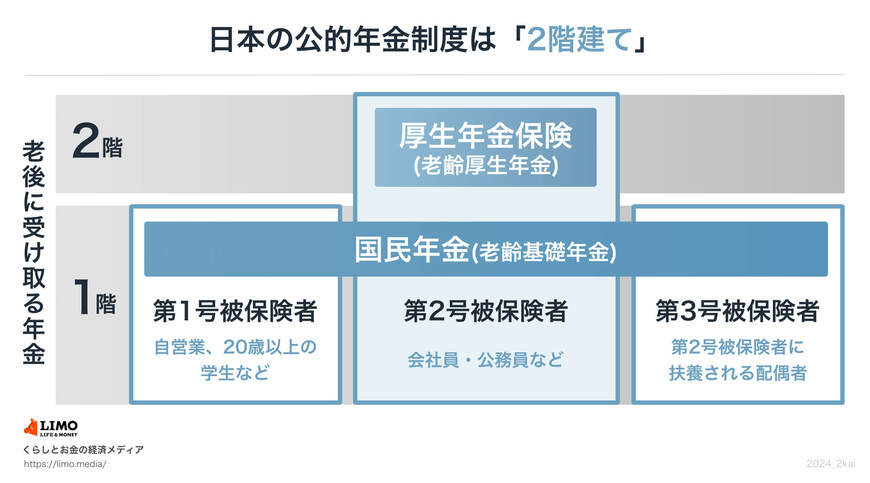
公的年金は国民年金と厚生年金の2階建て構造となっており、国民年金(老齢基礎年金)のみしか受け取れないという人もいれば、厚生年金が上乗せしてもらえるという人もいます。
1.1 国民年金(1階部分)
- 原則、日本国内に住む20歳以上60歳未満の全員に加入義務がある
- 保険料は一律で、2024年度は月額1万6980円(前納あり)
- 納付した期間に応じて将来もらえる老齢基礎年金額が決まる
1.2 厚生年金(2階部分)
- 公務員やサラリーマンなどの第2号被保険者が、国民年金に上乗せして加入する
- 収入に応じた保険料を支払う(上限あり)
- 加入期間や納付額に応じて将来もらえる老齢厚生年金額が決まる
加入する年金や納付期間によって、将来の年金受給額が決まります。
特に厚生年金は年収に応じた保険料を支払うため、より個人差が大きくなっています。今のシニアが現役世代の頃、厚生年金に加入して働く女性は男性より圧倒的に少なかったため、年金額にも差があります。
では、女性が受給する厚生年金は平均でどれほどなのでしょうか。
2. 【最新】女性の厚生年金受給額は平均でいくら?
厚生労働省年金局「令和5年度 厚生年金保険・国民年金事業の概況」を参考に、女性の年金額を見ていきましょう。
2.1 厚生年金の平均年金月額
〈全体〉平均年金月額:14万6429円
- 〈男性〉平均年金月額:16万6606円
- 〈女性〉平均年金月額:10万7200円
※国民年金部分を含む
全体平均は14万6429円でしたが、女性では10万7200円となっています。
では、月額で20万円以上という女性はどれほどいるのでしょうか。
3. 厚生年金が月額20万円以上の女性は何パーセント?
同資料をもとに、受給額ごとの人数をピックアップします。これをもとに、全体に占める「月額20万円以上」の割合を見ていきましょう。
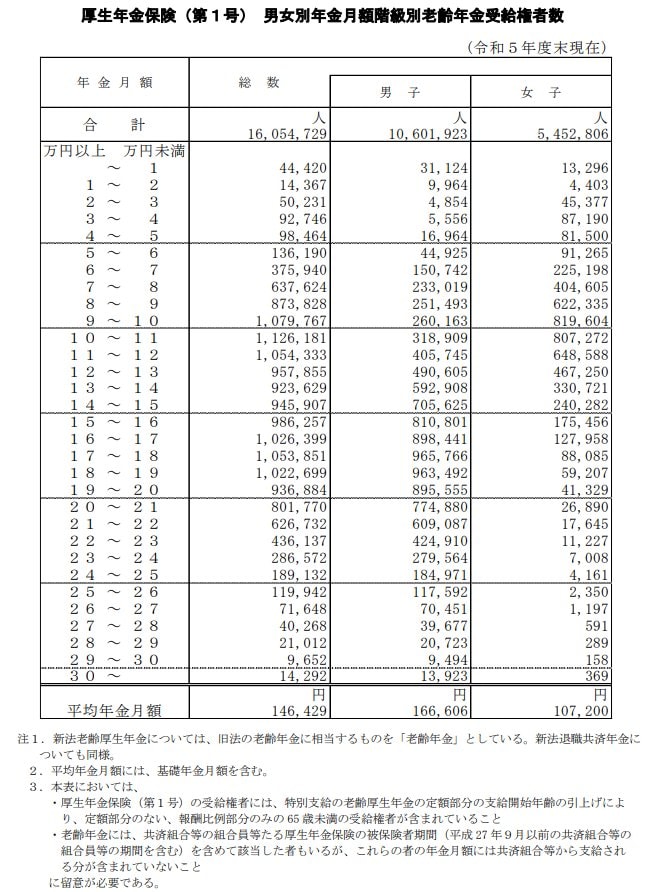
3.1 【女性の厚生年金】受給額ごとの人数(1万円刻み)
- 1万円未満:1万3296人
- 1万円以上~2万円未満:4403人
- 2万円以上~3万円未満:4万5377人
- 3万円以上~4万円未満:8万7190人
- 4万円以上~5万円未満:8万1500人
- 5万円以上~6万円未満:9万1265人
- 6万円以上~7万円未満:22万5198人
- 7万円以上~8万円未満:40万4605人
- 8万円以上~9万円未満:62万2335人
- 9万円以上~10万円未満:81万9604人
- 10万円以上~11万円未満:80万7272人
- 11万円以上~12万円未満:64万8588人
- 12万円以上~13万円未満:46万7250人
- 13万円以上~14万円未満:33万721人
- 14万円以上~15万円未満:24万282人
- 15万円以上~16万円未満:17万5456人
- 16万円以上~17万円未満:12万7958人
- 17万円以上~18万円未満:8万8085人
- 18万円以上~19万円未満:5万9207人
- 19万円以上~20万円未満:4万1329人
- 20万円以上~21万円未満:2万6890人
- 21万円以上~22万円未満:1万7645人
- 22万円以上~23万円未満:1万1227人
- 23万円以上~24万円未満:7008人
- 24万円以上~25万円未満:4161人
- 25万円以上~26万円未満:2350人
- 26万円以上~27万円未満:1197人
- 27万円以上~28万円未満:591人
- 28万円以上~29万円未満:289人
- 29万円以上~30万円未満:158人
- 30万円以上~:369人
※国民年金部分を含む
3.2 厚生年金「月額20万円以上」の割合
厚生年金を「ひとりで月20万円以上」受給しているのは7万7885人。全体の1.3%のみでした。
全体では16.3%が該当するものの、女性ではかなり少ないことがわかります。
では、「国民年金(基礎年金)のみ」では月額平均でいくらになったのでしょうか。
4. 女性の年金「国民年金(基礎年金)のみ」では月額平均でいくらか
自営業や扶養内パート、専業主婦などで厚生年金に加入したことがない方は、老齢基礎年金のみを受給することになります。
こちらの平均月額は、最新データでいくらになったのでしょうか。
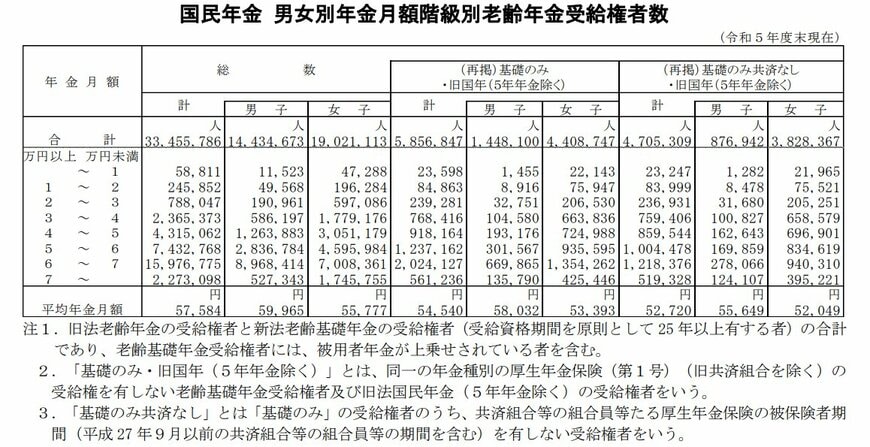
4.1 国民年金(老齢基礎年金)の受給額
〈全体〉平均年金月額:5万7584円
- 〈男性〉平均年金月額:5万9965円
- 〈女性〉平均年金月額:5万5777円
国民年金のみでは、女性の平均月額が5万5777円となりました。全体平均は5万7584円であり、こちらは男女差が大きくない様子がわかります。
老齢基礎年金の場合は満額があり、2024年度は月額で6万8000円です(昭和31年4月1日以前生まれの方)。厚生年金に比べると、国民年金のみで老後生活するのは難しいでしょう。
年金の見込額は、現役時代のうちから把握できます。早めに目安額を知ることで、老後対策も進めやすくなるでしょう。
最後に、個人でできる老後対策について見ていきます。
5. 【ひとりの老後】将来に向けてできること
老後生活を考えたとき、まずは年金受給額を上げられないか考えてみましょう。ここでは5つの方法を紹介していきます。
5.1 年金を増やす:年金の繰下げ受給
年金の繰下げ受給とは、老後に受け取る年金の受給開始年齢を遅らせることで「年金を増額できる制度」です。
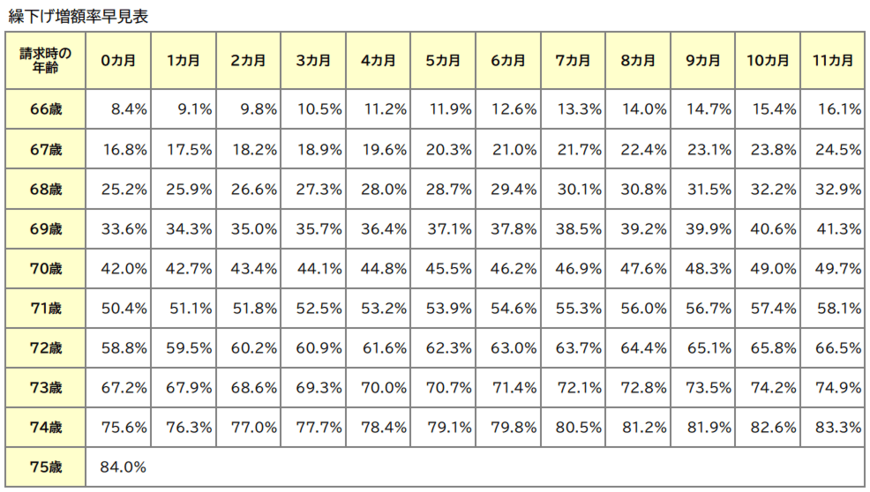
たとえば、65歳で受け取る予定を75歳まで繰り下げると、年金額が84%増えます。
留意点として、繰下げ受給期間中は年金受給ができない他、加給年金や振替加算が受け取れなくなるケースもあるため、メリット・デメリットを理解したうえで検討する必要があります。
5.2 年金を増やす:年収を上げる/長く働く
現役時代の年収を上げることで、厚生年金の受給額をアップできます。
厚生年金は現役時代の年収によって保険料が変わり、年収が高いほど保険料も増加します。また、厚生年金の受給額は現役時代の保険料だけでなく「加入期間」も大きく影響しているため、現役時代に長く厚生年金に加入しているほど受給額を増やせます。
長く働ける場合、先述した繰下げ受給も検討しやすくなるでしょう。
国民年金の未加入期間や未納期間がある場合、老齢基礎年金が満額受給できなくなってしまいますが、(高齢)任意加入の申出をすることで、受給額を満額に近づけることができます。
5.3 年金を増やす:(高齢)任意加入制度
国民年金の未加入期間や未納期間がある場合、老齢基礎年金が満額受給できなくなってしまいます。この場合は、(高齢)任意加入の申出をすることで、受給額を満額に近づけることができます。
5.4 年金を増やす:国民年金基金
国民年金は厚生年金よりも年金月額が低いため、その差を解消するための公的な年金制度となっています。
そのため、対象者は「国民年金の第1号被保険者の方」もしくは「60歳以上65歳未満の方や海外居住者で国民年金に任意加入している方」となっています。
こちらの制度は自営業者やフリーランス向けのものとなっており、会社員や専業主婦などは対象外です。
5.5 年金を増やす:付加保険料を払う
付加保険料とは、国民年金の定額の保険料に加えて、追加で保険料を納めることで将来受け取れる年金を増やすことができる制度です。
たとえば、5年間付加保険料を納めた場合、納める金額は合計「2万4000円」となります。
それに対して、将来増額される年金額は200円×12ヶ月×5年で「1万2000円」となるため、実質2年間で、納めた付加保険料よりプラスになります。
上記の「年金を増やす」こと以外にも、老後対策はいろいろあります。
5.6 私的年金を利用する
公的年金だけでは心もとない場合、自分自身で年金を作ることもできます。
月々いくらか積み立てておき、将来に年金としてもらうという制度がいくつかあり、iDeCoや個人年金保険などがその代表例となります。
5.7 資産運用をしてお金を増やす
銀行預金でコツコツ貯めるのもひとつの老後対策です。ただし、低金利の現代ではお金を増やすことには向いていないため、一部を資産運用に回すという方法もあります。
長期の時間を確保できるのであれば、リスク許容度もあげられるかもしれませんが、大切な老後資金で損をしないようにしっかり情報収集は行いましょう。
5.8 セカンドライフに向けて生活費をダウンサイジングする
入ってくるお金にばかり目が行くものですが、支出の削減も大事な老後対策のひとつです。
特に固定費などは、見直せていない項目が多々あるものです。現役時代のうちに、少しずつ生活費を減らしていけるようにしましょう。
6. まとめにかえて
国民年金や厚生年金の受給額、そして老後に向けた資産づくりのポイントについて解説してきました。
年金は身近な制度であるものの、あまり知らなかったという方も多いのではないでしょうか。
厚生年金の男女差は、共働き世代の増加に伴い、少しずつ縮小していくものと考えられます。一方で、個人差は大きく残るのではないでしょうか。
早めに見込額を知ることで、個人でできる老後対策を考えていきましょう。
参考資料
太田 彩子