75歳になると、それまでの公的医療保険から後期高齢者医療制度に加入することになります。
2023年の法改正で後期高齢者の医療保険料の値上げが決まり、2025年までに段階的に保険料が引き上げられることになりました。
物価の上昇が続く中、ますます老後の生活への不安が大きくなっています。
後期高齢者制度の概要と具体的な負担額を見ていきながら、老後の生活について考えてみましょう。
1. 2025年「団塊の世代」すべてが後期高齢者に

今年(2025年)は、いわゆる「団塊の世代」がすべて75歳を迎え、後期高齢者の仲間入りをする年。後期高齢者医療制度の加入者が増え、医療費負担や制度の持続性について考える機会が増えるかもしれませんね。
政医療費の自己負担割合(※後述)が「3割」となる「現役並み所得」の対象拡大も、すでに政府による検討が始まっています。
いつかはみんなが加入する「後期高齢者制度」について、皆さんはどのくらい知っていますか?知っておきたいポイントを整理していきましょう。
2. 75歳以上の全員が加入する《後期高齢者医療制度》の基本
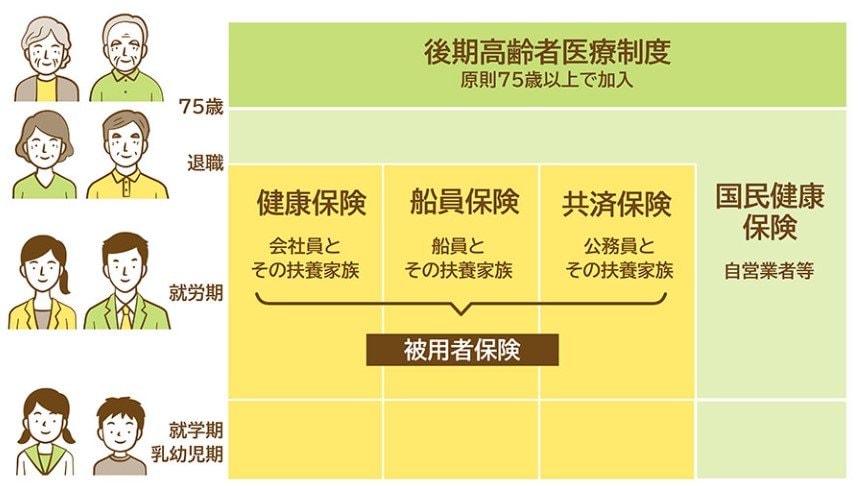
後期高齢者医療制度とは、原則として75歳以上の全員が加入する公的な健康保険制度です(※)。
協会けんぽ・健康保険組合・国民健康保険・国民健康保険組合など、所属や働き方によって異なる健康保険に加入していますが、だれもが75歳に到達すれば「後期高齢者医療制度」に加入します。
後期高齢者医療制度の運営は、各都道府県に設置された後期高齢者医療広域連合が行い、申請手続きや保険料の徴収等の窓口業務は市町村が担います、
※65歳以上で一定の障害がある方は、加入している健康保険か後期高齢者医療制度かを選択することができます。
3. 《後期高齢者医療制度》医療費の自己負担割合は「1割・2割・3割」の3区分
医療費の自己負担割合とは、病院や薬局などの窓口で実際に支払う医療費の割合を指します。この負担割合は、前年の所得に応じて「1割・2割・3割」のいずれかに分かれています。
後期高齢者医療制度に加入している人(被保険者)の自己負担割合は一般的には1割ですが、現役世代並みの所得がある方は3割です。
また2022年10月1日からは、一般所得者のうち一定以上の所得がある方について、負担割合が「1割」から「2割」へと引き上げられました。
ここで、後期高齢者医療制度における自己負担割合の判定基準について、整理しておきましょう。
医療費の自己負担割合(1割・2割・3割)の判定基準

- 1割負担:一般所得者等(同じ世帯の被保険者全員の住民税課税所得がいずれも28万円未満の場合など)
- 2割負担:一定以上所得のある人
- 3割負担:現役並み所得者(同じ世帯の被保険者の中に住民税課税所得が145万円以上の人がいる場合)
※世帯の状況によって基準となる所得が変わるため、くわしくはお住まいの自治体窓口等でご確認ください。
この自己負担割合は毎年8月1日に見直され、前年の所得状況に応じて区分が変更される可能性があります。
年金収入のみの方は大きな変動が起こりにくいですが、なかには株式や不動産の売却などで一時的に大きな収入が発生し、所得が大きく増えるケースもあるでしょう。
その結果、翌年度の税金や社会保険料が上がることは想像しやすいですが、医療費や介護費の自己負担割合が「2倍、3倍」に上がる可能性は、やや盲点かもしれません。ぜひ覚えておいてくださいね。
次では、後期高齢者医療制度の保険料のしくみについて見ていきます。
4. 《後期高齢者医療制度》保険料は(均等割額+所得割率)で決まる
後期高齢者医療制度「2024年・25年度の保険料額」東京都の場合

後期高齢者医療制度の保険料率(均等割額と所得割率)は2年ごとに見直されます。
2024年度・2025年度では、均等割額が4万7300円、所得割額は「課税対象所得×9.67%(※1)」、賦課限度額は80万円(※2)に設定されています。
例として、2024年度の保険料例を見ると、公的年金等収入208万円・給与収入120万円の人は年額15万3600円、公的年金収入168万円の人は2万700円となります。
保険料は通常、公的年金からの天引きで納めます。さらに、住民税・森林環境税、所得税、介護保険料なども同様に天引きされるため、年金世帯の家計への負担は軽くないでしょう。また、保険料は更なる引き上げが見込まれています。
5. 後期高齢保険料の保険料率と全国平均
後期高齢者医療制度における被保険者一人当たり平均保険料額は、全国平均で下記のとおりとなっています(2024年度と2025年度)。
5.1 2024年度の後期高齢者医療制度の保険料率と全国平均
- 被保険者均等割額の年額:5万389円
- 被保険者均等割額の月額:4199円
- 所得割率:10.21%
- 平均保険料額の年額:8万4988円
- 平均保険料額の月額:7082円
5.2 2025年度の後期高齢者医療制度の保険料率と全国平均
- 被保険者均等割額の年額:5万389円
- 被保険者均等割額の月額:4199円
- 所得割率:10.21%
- 平均保険料額の年額:8万6306円
- 平均保険料額の月額:7192円
上記はあくまでも全国平均です同じ年収でも、地域によって保険料に差があります。2025年度にはさらに保険料が引き上げられることになっています。実際の保険料は「均等割額(※1)」と「所得割額(※2)」の合計となります。
6. 後期高齢者医療制度の保険料の軽減とは
後期高齢者医療制度の保険料の負担を軽減する仕組みについても触れておきましょう。
例えば、所得が低い場合には均等割額が軽減される制度があります。また、後期高齢者医療制度に加入する前日まで配偶者などの健康保険の扶養に入っていた方も、一定の条件のもとで軽減措置を受けることができます。
さらに、所得が大幅に減少した場合には、申請を行うことで保険料の減免が認められるケースもあります。
具体的には、災害によって資産に大きな損害を受けた場合や、事業の休廃止などにより収入が大幅に減った場合などが該当します。
7. 老後の保険料負担も考慮し今から準備を
最近の物価高や保険料アップで「なんか暮らしづらくなったな…」と感じている高齢者の方、多いのではないでしょうか。
さらに、年齢とともに体調面が不安になってきたり、持病を抱えていたりすると、毎月の医療費まで家計にのしかかってくることも。
だからこそ、老後に向けた資産の準備は「生活費+保険料+医療費」まで視野に入れておくのがポイントです。
将来の安心のためにも、今できることを少しずつ整えておきたいですね。



参考資料
- 厚生労働省「令和6年版高齢社会白書(全体版)(PDF版)」1 高齢化の現状と将来像
- 厚生労働省「高齢社会対策大綱」(令和6年9月13日閣議決定)
- 政府広報オンライン「後期高齢者医療制度 医療費の窓口負担割合はどれくらい?」
- 厚生労働省「後期高齢者医療の窓口負担割合の見直しについて(お知らせ)」
- 東京都後期高齢者医療広域連合「保険料の決め方・賦課」
- 東京都後期高齢者医療広域連合「保険料の計算例」
橋本 優理