

国民健康保険料には、どれだけ所得が多くても、これ以上は課されないという上限が決められています。
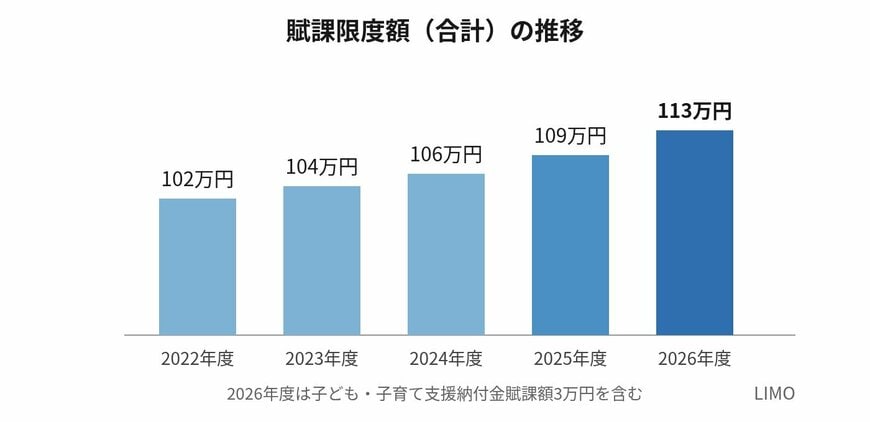
この上限は賦課限度額と呼ばれ、ほぼ毎年度のように引き上げられてきました。
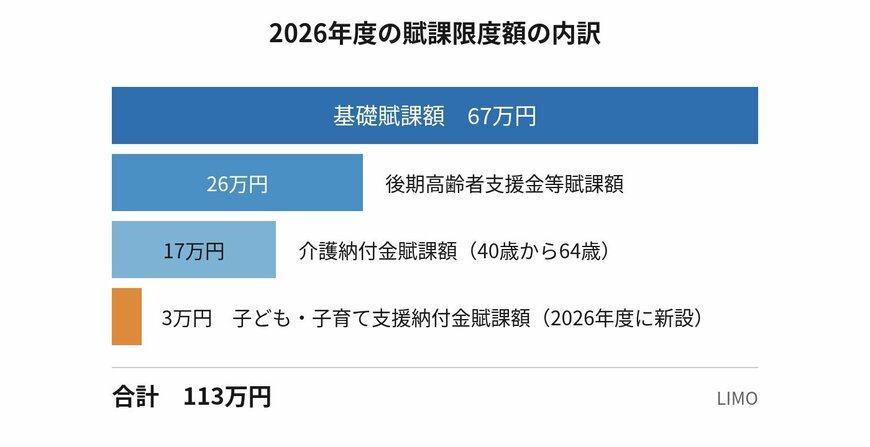
2026年度(令和8年度)は、この賦課限度額に大きな変更が入りました。基礎賦課額が66万円から67万円に上がっただけでなく、子ども・子育て支援納付金賦課額という区分が新しく加わっています。
4つの区分を足し合わせると、上限は113万円になります。
そこで今回は、賦課限度額の中身と、上限に届くのがどのくらいの収入からなのかを確認していきます。負担が重いと感じたときに考えられる方法にも触れていきます。
1. 国民健康保険料の上限が引き上げになる年収の目安
2026年度の国民健康保険料の賦課限度額は、国民健康保険法施行令で区分ごとに定められています。
内訳は、基礎賦課額が67万円、後期高齢者支援金等賦課額が26万円、介護納付金賦課額が17万円、そして新しく加わった子ども・子育て支援納付金賦課額が3万円です。
2026年度(令和8年度)の国民健康保険料の賦課限度額は4つの区分に分かれる1/2
出所:e-Gov法令検索「国民健康保険法施行令」を参考にLIMO編集部作成
介護納付金賦課額がかかるのは、40歳から64歳までの加入者がいる世帯です。その年代の人がいない世帯では、上限は96万円という計算になります。
では、いくらくらいの収入で上限に届くのでしょうか。
厚生労働省が社会保障審議会医療保険部会に出した資料では、単身世帯のモデルで試算が示されています。所得割と資産割、均等割、世帯割を組み合わせる方式の場合、医療分の上限に達するのは給与収入で約1170万円、年金収入でも約1170万円です。
資産割を使わない方式であれば、給与収入で約1100万円、年金収入で約1100万円という水準になります。
2025年度(令和7年度)の同じ試算が約1160万円でしたので、上限が上がった分だけ、到達する収入もわずかに上へ動いた形です。
上限に達している世帯がどのくらいあるのかも公表されています。2026年度の推計では、限度額を超える世帯の割合は全体の1.43パーセントです。この集計に子ども・子育て支援納付金賦課額は含まれていません。
基礎賦課額だけを見ると1.71パーセントで、区分によって差があります。
なお、上限が引き上げられるのは国民健康保険だけではありません。後期高齢者医療制度の保険料にも賦課限度額があり、こちらは85万円と定められています。
2. 国民健康保険のしくみをおさらい
そもそも国民健康保険は、勤務先の健康保険に入っていない人が加入する医療保険制度です。自営業やフリーランスの人、退職して会社の健康保険を抜けた人などが対象になります。
保険料は所得に応じて決まる部分と、加入している人数や世帯ごとに一律でかかる部分を組み合わせて計算します。前者を応能分、後者を応益分と呼びます。
私は自治体で国民健康保険の保険料を計算する仕事をしていましたが、この応能分と応益分という二階建ての構造が、窓口でも伝わりにくいところでした。
賦課限度額の合計はこの5年でも段階的に上がってきた2/2
出所:厚生労働省「国民健康保険の保険料(税)の賦課(課税)限度額について」およびe-Gov法令検索「国民健康保険法施行令」を参考にLIMO編集部作成
所得が少ない世帯には、応益分を減らす軽減の制度があります。世帯の所得が一定の基準を下回れば、7割、5割、2割のいずれかが差し引かれるしくみです。
2026年度は、この判定に使う基準額も引き上げられました。5割軽減にあたる世帯では加入者1人あたり31万円、2割軽減にあたる世帯では57万円を掛けた額が基準に加算されます。
上限の引き上げと軽減の拡大は、一見すると逆を向いた動きに見えるかもしれません。ただ、どちらも負担能力に応じて配分を組み替えるという同じ考え方から来ています。
高い所得の層に多く負担してもらうことで、中間の所得層の保険料率を抑えられるという説明が、厚生労働省の資料にも書かれています。

筆者は元公務員として国民健康保険の業務をしていましたが、保険料負担が重いという相談は少なくありませんでした。所得の変動によっても保険料は変わりますが、年度の改定により影響が出る人もいます。
次章では、国民健康保険料の負担が重いと感じるときに、どのような対策が考えられるのかを見ていきましょう。


