


老後に受け取れる公的年金は、原則として65歳から受給が開始されますが、実は受給開始年齢を早めたり遅らせたりすることができるのをご存知でしょうか。
たとえば、60歳でリタイアを考えている方は、年金額は少なくなりますが、60歳から年金を受給することが可能です。
反対に、75歳まで現役で働きたいと考えている方は、年金受給を遅らせて、年金額を増やすこともできます。
このように、個々の状況に応じて年金の受給開始年齢を柔軟に調整することが可能です。
では、どのタイミングで年金を受給するのが最も「お得」なのでしょうか。
本記事では、60歳・65歳・70歳・75歳のどのタイミングで年金受給を開始するのがお得か、シミュレーション結果を交えて紹介します。
年金受給を早める「繰上げ受給」と、年金受給を遅らせる「繰下げ受給」についても解説していますので、あわせて参考にしてください。
1. 年金の受給開始年齢は65歳以外にもあるって本当?
まずは、年金受給を早める「繰上げ受給」と、年金受給を遅らせる「繰下げ受給」の仕組みから確認していきましょう。
冒頭でお伝えしたように、年金の受給開始年齢は原則65歳となっていますが、「繰上げ受給」もしくは「繰下げ受給」という制度を利用することで、受給開始年齢を変更できます。
繰上げ受給と繰下げ受給それぞれに「メリット・デメリット」が存在するため、次章にて見ていきましょう。
1.1 年金を早く受け取れる「繰上げ受給」とは

繰上げ受給とは、最大で60歳まで「年金受給を早められる」制度です。
つまり、早期退職や定年退職などの理由で「早めに老後生活を始めたい」場合、繰上げ受給を活用すれば、本来の受給開始年齢よりも早く年金を受け取れるようになるのです。
ただし、繰上げ受給を選択した場合、受け取れる年金受給額が減額されます。
たとえば、年金の受給額が15万円だった場合、60歳まで受給開始年齢を繰上げると、受給額は「11万4000円」にまで減額されてしまいます。
通常よりも早く年金を受け取れる一方で、繰上げ受給によって「一生涯の年金額が減額された状態が続く」ため、デメリットを十分に理解したうえで検討することが重要です。
1.2 年金を増やすことができる「繰下げ受給」とは

繰下げ受給とは、75歳まで年金受給を繰り下げられる制度です。
繰下げ受給を活用して、本来よりも受給開始を遅らせることで、受け取れる年金額を増額させることができます。
たとえば、年金の受給額が15万円の場合、75歳まで繰下げ受給をした後に年金を受給すると、受給額は「27万6000円」に増額されます。
この増額分も、繰上げ受給の減額と同様に「一生涯」続くため、年金額を増やしたい方にとっては魅力的な制度と言えるでしょう。
ただし、繰下げ受給期間中は年金を受け取れないため、その間は他の収入源の確保や貯蓄の取り崩しが必要となります。
さらに、世帯によっては加給年金や振替加算の支給が受けられなくなる場合もあるため、注意が必要です。
では結局、年金はどのタイミングで受給を開始するのがお得なのでしょうか。
2. 年金はどのタイミングで受給するのが一番お得?
結論からお伝えすると、「年金をいつから受給するのが最もお得か」は、個人によって異なります。
つまり、75歳で年金を受給し始めた場合、その人の「寿命」によっては損をすることもあれば、得をすることもあるのです。
たとえば、繰下げ受給を利用して年金額を増やしたとしても、もし80歳で亡くなった場合、65歳から受給を始めたほうが得になります。
一方、90歳まで生きた場合には、繰下げ受給を選んだほうが、総受給額としては得になる可能性が高いです。
寿命は人それぞれですが、厚生労働省の調査によると、男性の平均寿命は「81.09歳」、女性は「87.14歳」です。

ただし、これらは「平均寿命」であり、病気や介護が必要な期間も含まれています。
日常生活に支障なく過ごせる期間である「健康寿命」は、平均寿命より短い傾向にあります。
そのため、年金の受給開始年齢を決める際には、平均寿命だけでなく健康寿命も考慮してシミュレーションすることが重要です。
3. 《60歳・65歳・70歳・75歳》で受け取り始める年金額をシミュレーション
では最後に、「60歳・65歳・70歳・75歳」で年金を受け取り始めた場合のシミュレーションを行いましょう。
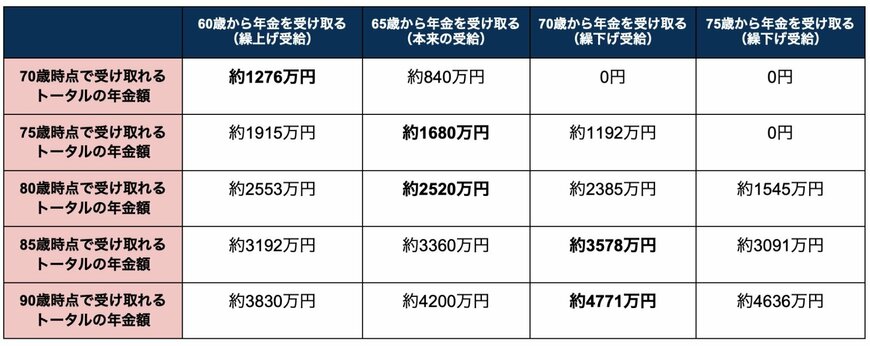
厚生労働省年金局の「令和4年度 厚生年金保険・国民年金事業の概況」によると、厚生年金の平均月額は14万3973円であるため、本章では年金月額を「14万円」と仮定して試算していきます。
70〜90歳までの間に「繰上げ受給・本来の受給・繰下げ受給」の選択で受け取れるトータルの年金額は、下表のようになります。
シミュレーション「繰上げ受給・本来の受給・繰下げ受給」4/4
厚生労働省・日本年金機構の資料を参考に筆者作成
70歳時点では、「繰上げ受給」が最も多くの年金を受け取っており、この時点では繰上げ受給が最もお得だと言えます。
しかし、75〜80歳時点では、本来の受給開始年齢である「65歳から受給」が最も年金額が多くなり、85歳以降になると「繰下げ受給」が最もお得になります。
なお、同じ繰下げ受給でも「70歳から受給」のほうが、90歳時点での年金額が多くなり、「75歳から受給」がお得になるのは「92歳以降」です。
仮に90歳まで生きた場合、繰上げ受給・繰下げ受給を選ぶかで、約1000万円の差が生じます。
上記をふまえ、自分にとって最もお得な受給開始のタイミングを考えておくことが重要です。
4. 自分の受け取れる年金見込額を確認しておこう
本記事では、60歳・65歳・70歳・75歳のどのタイミングで年金受給を開始するのがお得か、シミュレーション結果を交えて紹介していきました。
今回のシミュレーションは、厚生年金の平均月額である「14万円」で試算しましたが、将来受け取れる年金額は人によって大きく異なります。
年金額によって繰上げ受給・繰下げ受給をした際の損益分岐点も変わってくるため、何歳から年金を受給するべきかを検討する際は、ご自身の年金見込額でシミュレーションすることが大切です。
ご自身の将来の年金見込み額は、「ねんきんネット」や「ねんきん定期便」から確認できるため、シミュレーション前にチェックしてみましょう。


参考資料
和田 直子


