


私たちの給与や売上からは、税金や社会保険料が差し引かれます。特に社会保険料は年金生活に入っても納め続ける必要があり、生涯負担していかなければなりません。
なかには、失業したり病気で仕事ができなかったりして、収入が途絶えてしまう人もいるでしょう。そうした人にとって、社会保険料の負担は税金よりも重いケースがあります。
特に国民健康保険料はさまざまな身分の人が加入するため「高すぎる」と感じる人も多いのではないでしょうか。この記事では、国民健康保険料の納付について、高いと感じる理由、収入がなく払えないときの対策を解説します。
1. 国民健康保険料の納付額
国民健康保険料の納付額は、国民年金保険料とは異なり全員一律ではありません。自治体ごとに定められており、所得金額に応じて決まるのが一般的です。
新宿区を例に、所得別の保険料を見てみましょう。
【写真全3枚中1枚目】国民健康保険料(例:新宿区)。2枚目以降で、国民健康保険の被保険者数の推移や保険料軽減について確認する!1/3

出所:新宿区「令和6年度国民健康保険料概算早見表(総所得金額等)」をもとに筆者作成
0円
- 保険料(年間)
・介護分なし:6万5600円
・介護分あり:8万2100円 - 保険料(月額)
・介護分なし:5467円
・介護分あり:6842円
50万円
- 保険料(年間)
・介護分なし:7万3643円
・介護分あり:9万1655円 - 保険料(月額)
・介護分なし:6137円
・介護分あり:7638円
100万円
- 保険料(年間)
・介護分なし:13万1093円
・介護分あり:15万9905円 - 保険料(月額)
・介護分なし:1万924円
・介護分あり:1万3325円
150万円
- 保険料(年間)
・介護分なし:18万8543円
・介護分あり:22万8155円 - 保険料(月額)
・介護分なし:1万5712円
・介護分あり:1万9013円
200万円
- 保険料(年間)
・介護分なし:24万5993円
・介護分あり:29万6405円 - 保険料(月額)
・介護分なし:2万499円
・介護分あり:2万4700円
300万円
- 保険料(年間)
・介護分なし:36万893円
・介護分あり:43万2905円 - 保険料(月額)
・介護分なし:3万74円
・介護分あり:3万6075円
400万円
- 保険料(年間)
・介護分なし:47万5793円
・介護分あり:56万9405円 - 保険料(月額)
・介護分なし:3万9649円
・介護分あり:4万7450円
500万円
- 保険料(年間)
・介護分なし:59万693円
・介護分あり:70万5905円 - 保険料(月額)
・介護分なし:4万9224円
・介護分あり:5万8825円
700万円
- 保険料(年間)
・介護分なし:82万493円
・介護分あり:97万8905円 - 保険料(月額)
・介護分なし:6万8374円
・介護分あり:8万1575円
1000万円
- 保険料(年間)
・介護分なし:89万円
・介護分あり:106万円 - 保険料(月額)
・介護分なし:7万4167円
・介護分あり:8万8333円
※上記は一例。実際には0円から1000万円を25万円刻みで区分している。
所得が100万円程度でも、月1万円以上の保険料がかかります。保険料は最大で月額8万8333円となっており、負担額がいかに大きいかがわかるでしょう。
では、国民健康保険料が高いと感じる理由について、次章で解説します。
2. 国民健康保険料が高いと感じる理由
国民健康保険料が高いと感じる理由として、以下の3つが考えられます。
- 保険料を会社と折半できない
- 加入者一人ひとりが保険料を負担しなければならない
- 加入者が減少しているにもかかわらず給付額が増えている
いずれも国民健康保険の制度上の特徴が要因です。それぞれおさえておきましょう。
2.1 保険料を会社と折半できない
国民健康保険は、保険料を会社と折半できません。会社の社会保険に加入した場合、健康保険料や厚生年金保険料は、勤め先の事業主と折半して納めます。
本来負担すべき保険料の半分だけを支払えばよいため、負担を感じにくいのです。
会社員の加入する健康保険料も、給与や賞与の金額によって決まります。
そのため、どちらが得かは所得金額次第です。とはいえ、国民健康保険料は全額自分で負担する必要があるため、どうしても損しているように感じてしまうのです。
2.2 加入者一人ひとりが保険料を負担しなければならない
国民健康保険料には、扶養の概念がありません。加入者一人ひとりが保険料を納める必要があります。そのため、世帯に複数の加入者がいる場合、それぞれが保険料を支払わなければなりません。
配偶者や親族が会社員であれば、自身が扶養に入れば今までと同じ保険料で家族も社会保障を受けられます。
しかし、国民健康保険ではそうしたことができないため、結果的に世帯での保険料支出が増えてしまい、手元に残る金額が少なくなってしまうのです。
2.3 加入者が減少しているにもかかわらず給付額が増えている
国民健康保険は加入者が少なくなっているにもかかわらず、医療給付が増えています。今後も保険料増加が見込まれるため、実質的な負担は毎年のように増えているのです。
厚生労働省によれば、国民健康保険の加入者数は減少傾向です。2021年度は2537万人でしたが、2022年度は2413万人に減っています。また、10年前と比べると1000万人以上減少しているのです。

しかし、令和4年度の歳出では、医療給付などの保険給付費用が8兆7582億円で、前年度の8兆6244億円から1338億円増加しています。
要因としては、加入者の高齢化が考えられるでしょう。厚生労働省の「国民健康保険調査」によれば、保険者数2377万6772人のうち、65〜69歳の人が400万7426人で全体の16.9%、70〜74歳の人が646万4760人で全体の27.2%を占めています。
加入者の半数近くが高齢者世帯であることから病気や入院となるリスクが高く、必然的に給付が増えるのです。国民健康保険の加入状況も、保険料が高いと感じる要因のひとつといえるでしょう。
では、次章では収入がない場合の国民健康保険料の納付対策を解説します。
3. 収入がなくても国民健康保険料を払わないとダメ?
収入がなく国民健康保険料を払えない場合は、軽減制度の活用を検討しましょう。国民健康保険料は、所得額によって負担割合が軽減されます。
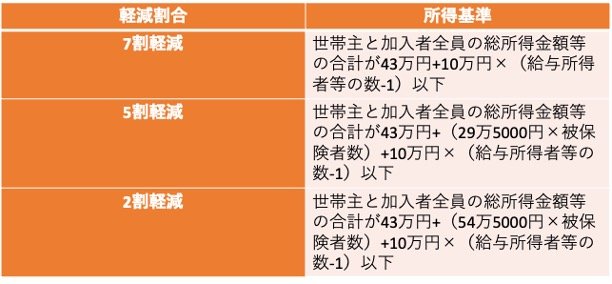
7割軽減
- 世帯主と加入者全員の総所得金額等の合計が43万円+10万円×(給与所得者等の数-1)以下
5割軽減
- 世帯主と加入者全員の総所得金額等の合計が43万円+(29万5000円×被保険者数)+10万円×(給与所得者等の数-1)以下
2割軽減
- 世帯主と加入者全員の総所得金額等の合計が43万円+(54万5000円×被保険者数)+10万円×(給与所得者等の数-1)以下
最大で7割の軽減を受けられるため、納付が楽になります。軽減を適用してもらうには、自治体の窓口に相談してみるとよいでしょう。ただし、完全免除とはならないため、最低でも3割は保険料を負担しなければなりません。
このほか、災害等での損害により保険料納付が難しい場合には、保険料の減免が受けられます。り災証明書を自治体で発行してもらい、申請手続きをしましょう。
4. まとめ
国民健康保険料は税金と違って0円にはなりません。必ず納付しなければならないため、人によっては大きな負担となるでしょう。
どうしても保険料が払えない場合は、自治体に相談して軽減を適用してもらうなどの対策を取り、財産差し押さえなどの事態に発展しないよう注意しましょう。
参考資料
- 新宿区「令和6年度国民健康保険料概算早見表(総所得金額等)」
- 厚生労働省「令和4年度国民健康保険(市町村国保)の財政状況について」
- 厚生労働省「国民健康保険実態調査 令和5年度 速報(保険者票編)」
- 青森市「国民健康保険税の法定軽減」
石上 ユウキ


